- 0
- 10 words
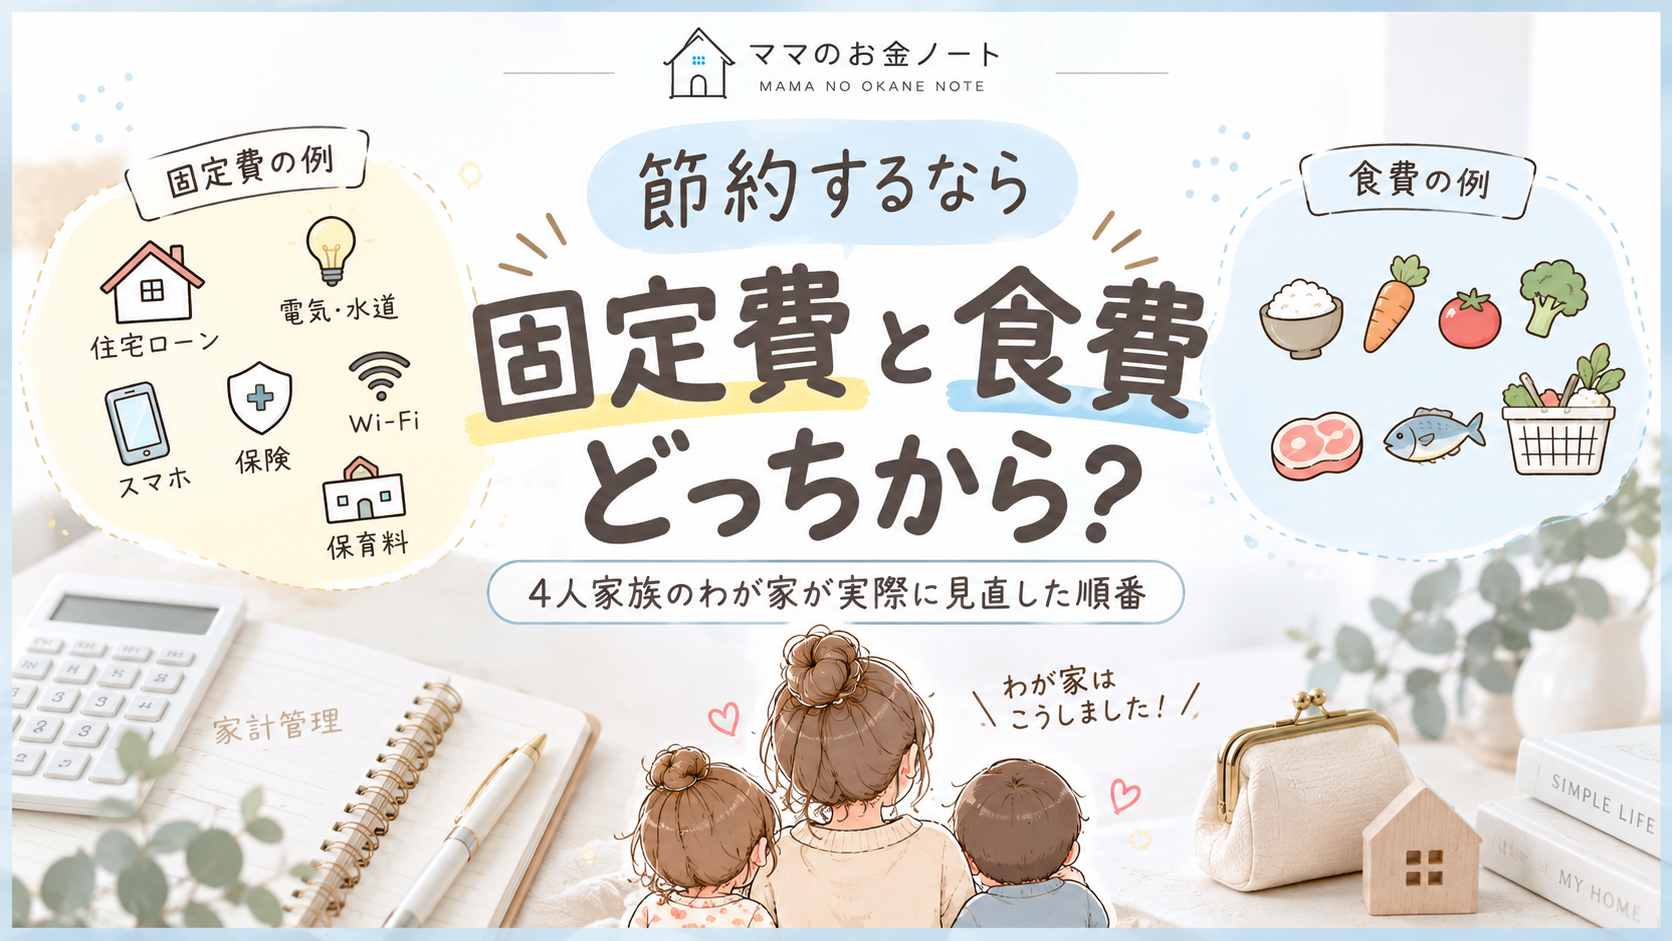
「節約したいけど、何から見直せばいいんだろう?」
食費を減らす?
電気をこまめに消す?
スマホを格安プランにする?
保険を見直す?
家計を見直そうと思っても、節約できるところはたくさんあります。
わが家は夫婦と0歳・3歳の子どもがいる4人家族。
これまで家計管理を続ける中で、
食費は月約4万5,000円→約3万5,000円
スマホ代は月約1万円→約3,000円
保険料は月約2万円→約1万2,000円
まで見直してきました。
スマホと保険だけでも、見直し前と比べると月約1万5,000円、年間約18万円の差です。
そこで今回、
Table of Contents
「結局、節約するなら固定費と変動費のどちらから見直すのがよかった?」
を、わが家の実際の家計を振り返りながら考えてみます。
結論からいうと、わが家の場合は、
まず大きな固定費を確認して、そのあと食費などの変動費を“無理なく続く仕組み”に変える
この方法が合っていました。
※この記事はわが家の家計管理の実例です。支出や見直せる項目は家庭によって異なります。
固定費と変動費って何が違う?
家計の支出は、大きく見ると「固定費」と「変動費」に分けて考えることができます。
固定費は、毎月ある程度決まって出ていくお金。
わが家なら、
住宅ローン
通信費
保険料
保育料
などがあります。
一方、変動費は月によって金額が変わりやすいお金。
たとえば、
食費
日用品
ガソリン代
外食やお出かけ
などです。
家計を見直し始めたころは、
「節約するなら、まず食費を削らないと!」
と思いがちでした。
でも実際に家計を見直してみると、それだけではありませんでした。
わが家がまず確認してよかったのは「固定費」
今振り返って、
もっと早くやっておけばよかった
と思うのが固定費の見直しです。
特に大きかったのが、
スマホ代と保険料。
見直し前後を比べると、
| 項目 | 見直し前 | 見直し後 | 差額 |
|---|---|---|---|
| スマホ代 | 約10,000円 | 約3,000円 | 約7,000円 |
| 保険料 | 約20,000円 | 約12,000円 | 約8,000円 |
| 合計 | 約30,000円 | 約15,000円 | 約15,000円 |
月約1万5,000円。
1年間なら、
約18万円
です。
もちろん、家庭によって契約内容が違うので、同じ金額が節約できるわけではありません。
でもわが家では、一度見直したことで、その後も毎月の支出が軽くなりました。

固定費を見直して感じた一番のメリット
私が固定費を見直してよかったと思う理由は、
毎日節約を意識しなくても効果が続くこと。
たとえば月7,000円の通信費を減らせた場合。
翌月も7,000円。
その次の月も7,000円。
契約内容が変わらなければ、支出が減った状態が続きます。
一方で、
「今日は100円安い商品にしよう」
「今月はあと1,000円食費を減らそう」
という節約は、そのたびに判断が必要です。
もちろん小さな節約にも意味はあります。
でも、
最初に大きく減らせる支出がないか確認する。
これは、わが家にはとても効果がありました。
ただし「固定費なら何でも削る」はしなかった
固定費は削りやすいからといって、
全部安くすればいい
とは考えていません。
特に保険はそうでした。
わが家では保険料を月約2万円から約1万2,000円に見直しましたが、必要だと思う保障まで全部なくしたわけではありません。
実際、子どもが入院したときには保険に加入していてよかったと感じた経験もあります。
だから、
高いから解約する
ではなく、
今のわが家に必要な内容になっているか確認する
という考え方で見直しました。
安さだけを優先しないことも大切にしています。
次に見直したのが「食費」
固定費とは違って、毎月変わりやすいのが食費です。
わが家の食費は以前、
月約4万5,000円
でした。
現在は、
月約3万5,000円
ほど。
約1万円下がりました。
ただし、
「食べる量を減らして1万円節約した」わけではありません。
ここはかなり大事です。
食費は「我慢」ではなく買い方を変えた
わが家が変えたのは、主に買い物の仕方です。
以前はスーパーへ週3回ほど行くこともありました。
現在は、
週1回のまとめ買い
が基本です。
さらに、
肉は小分けして冷凍。
下味冷凍も活用。
野菜も冷凍。
余った野菜は具だくさんの味噌汁などに使う。
家庭菜園で採れた野菜も活用。
こうしたことを少しずつ組み合わせました。
固定費と食費、実際どっちの効果が大きかった?
わが家の実績だけを単純に比べてみると、
スマホ+保険:約15,000円/月の差
食費:約10,000円/月の差
です。
合計すると、
以前と比べて月約2万5,000円の差
になります。
単純に12か月で計算すると、
年間約30万円分
です。
ただし、ここで注意したいことがあります。
食費は月によって変動しますし、食費が下がった理由もまとめ買いだけではありません。
そのため、
「この方法をやれば誰でも年間30万円節約できる」
という意味ではありません。
あくまで、わが家で実際に支出を見直した結果を単純比較した数字です。
わが家なら「固定費→変動費」の順番で見直す
もし今の私が、
「家計を見直したいけど、何からやればいい?」
と聞かれたら、まずはこう考えます。
STEP1 毎月必ず出ていく大きな固定費を確認
スマホ。
保険。
サブスク。
インターネット。
など。
まず、
今の契約内容を把握するところから。
STEP2 使っていないものを探す
特にサブスク。
わが家では、1か月以上使っていないものは解約するようにしています。
月数百円でも、
使っていないものに払い続ける
のはもったいない。
定期的に確認するようになりました。
STEP3 食費などの変動費を見る
固定費を確認したら、次は日々の支出。
ただし、
「食費3万円まで削る!」
のように、最初から金額だけを下げるのではなく、
スーパーへ行く回数が多くない?
家にあるのに買っていない?
食材を捨てていない?
といった「行動」を見るようにしました。
食費から始めるのがダメなわけではない
ここまで読むと、
「じゃあ食費の節約は後回し?」
と思うかもしれません。
でも、
食費から始めるのが間違いというわけではありません。
たとえば、
毎日のようにコンビニへ行っている。
食材をたくさん捨てている。
スーパーへ行くたび予定外のものを買っている。
そんな場合は、食費や買い物習慣を見直すだけでも家計が変わる可能性があります。
大切なのは、
「固定費が正解」「食費が正解」と決めつけないこと。
わが家では固定費の見直し効果が大きかった。
それだけです。
「節約=食費を削る」から考え方が変わった
家計管理を始めたころと比べて、私自身の節約に対する考え方も変わりました。
以前は、
お金を使わない=節約
というイメージが強かったです。
でも今は、
満足度を大きく下げずに、ムダなお金を減らすこと
を意識しています。
スマホの会社が変わっても、普通に使える。
使っていないサブスクを解約しても困らない。
スーパーへ行く回数を減らしても、家族が食べる量を減らす必要はない。
そういうところから見直した方が、わが家では続きました。
月約2万5,000円の差は「貯金できる仕組み」にもつながった
わが家では現在、
月3万円の先取り貯金
を約3年間続けています。
でも、月3万円を先に貯金するには、
残ったお金で生活できる家計にしておかなければ続きません。
だから、
固定費を見直す。
食費を整える。
買い物の仕方を変える。
そのうえで先取りする。
こうした家計全体の見直しが、
「月3万円を貯め続けられる仕組み」
につながっていると思っています。
浮いたお金を全部使ったら家計は変わらない
支出を見直して月のお金が残るようになっても、
その分ほかで使ってしまったら、貯金は増えません。
そこでわが家では、
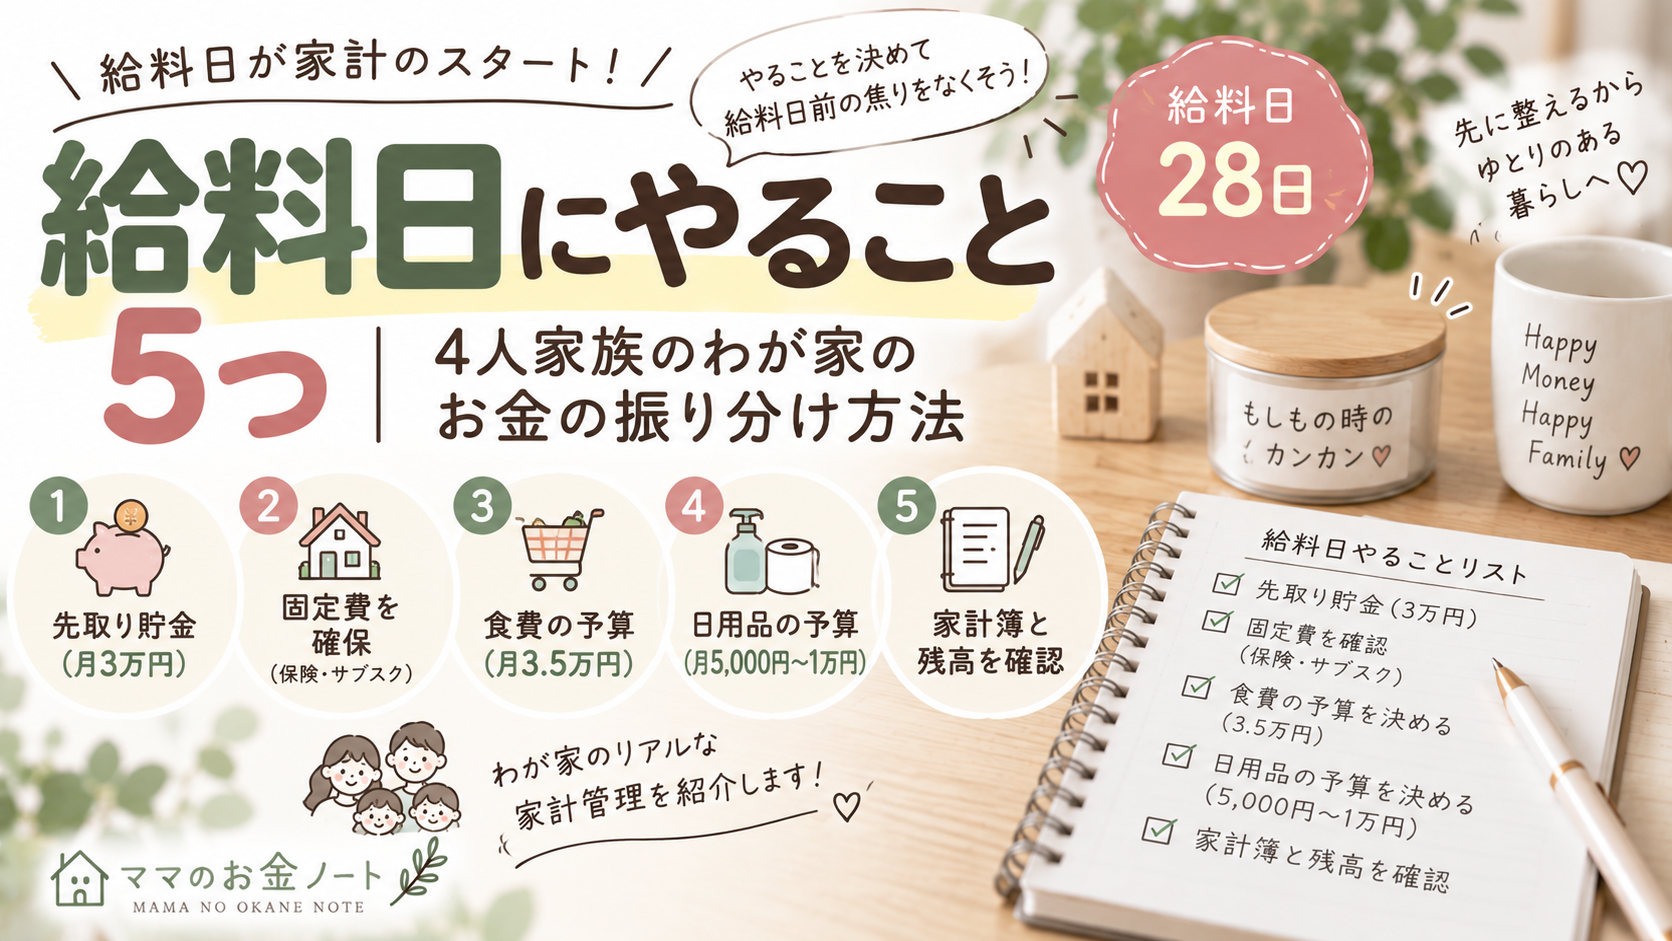
給料日に先取り貯金をするようにしました。
給料が入る
↓
3万円を先に貯金
↓
固定費を確保
↓
残ったお金で生活
という流れです。
「節約する」と「貯金する」を別々に考えるのではなく、
支出を整えて、残った余裕を貯金できる仕組みにする。
ここまでセットにすることが大切でした。
それでも削らないお金もある
節約を続けているわが家ですが、
何でも削っているわけではありません。
たとえば家族旅行。
子どもとのお出かけ。
特別な日の食事。
こうしたことにもお金を使います。
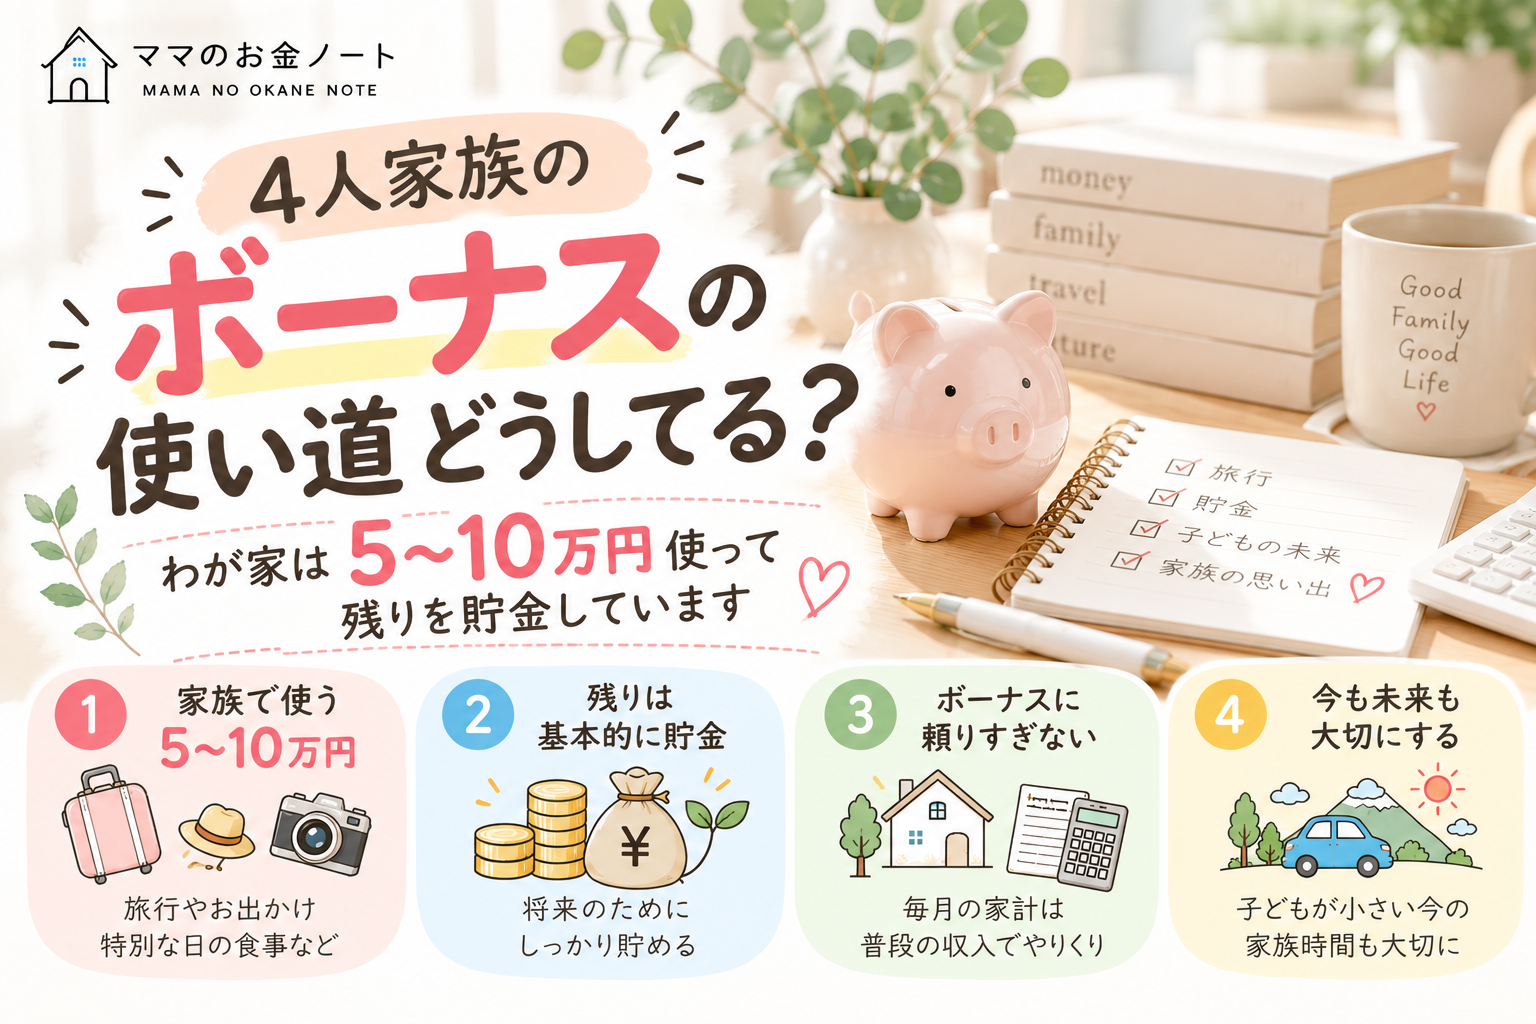
ボーナスが入ったときには、1回につき5〜10万円ほどを旅行など家族で楽しむことに使い、残りを基本的に貯金しています。
節約する目的は、
お金を使わない生活をするためではありません。
わが家の場合は、
大切なことにお金を使える家計にするため。
そのために、優先順位の低い支出を減らしています。
わが家が家計を見直すならこの順番
改めて、現在のわが家ならこうします。
① 家計簿で毎月の支出を把握する
↓
② スマホ・保険・サブスクなど固定費を確認
↓
③ 食費などの変動費は「金額」より「行動」を見直す
↓
④ 給料日に先取り貯金
↓
⑤ 定期的にもう一度見直す
一度完璧な家計を作って終わりではありません。
子どもが成長すれば、必要なお金も変わります。
働き方が変わることもあります。
だから、
そのときの家族に合わせて家計も変えていく。
これからも、この方法で続けていきたいと思っています。
まとめ|節約するなら「我慢する前に大きな支出を見る」
わが家の場合、
スマホ+保険:約15,000円/月の差
食費:約10,000円/月の差
となりました。
合わせると、以前と比較して月約2万5,000円の差です。
ただし、大切なのは、
「月2万5,000円節約すること」そのものではありません。
わが家が続けやすかったのは、
固定費を見直す → 食費は仕組みを変える → 浮いた余裕を貯金につなげる
という流れでした。
毎日ひたすら我慢する節約は、私には続きません。
だから、
まず毎月自動的に出ていくお金にムダがないか確認する。
そのあと、
食費や日用品など、日々のお金の使い方を整える。
そして、
浮いたお金を先取り貯金につなげる。
この方法で、これからも無理なく家計管理を続けていきたいと思います。
私自身もFP3級を勉強しながら、家計やお金についてまだまだ勉強中です。
同じように、
「節約したいけど、何から始めればいいか分からない」
という子育て家庭の参考になればうれしいです🌿
投稿者

rinaaa59@outlook.jp
関連投稿