- 0
- 14 words
「大きな買い物をした覚えはないのに、お金が減っている…」
「節約しているつもりなのに、月末になると余裕がない」
「何に使ったのか分からないお金がある」
そんな経験はありませんか?
食費や光熱費など、毎月の大きな支出は気にしていても、少額の支払いは意外と見落としがちです。
例えば、ネットショッピングの送料、使っていないサブスク、ATMの手数料など。
1回の金額は小さくても、繰り返し支払っていれば年間ではまとまった金額になります。
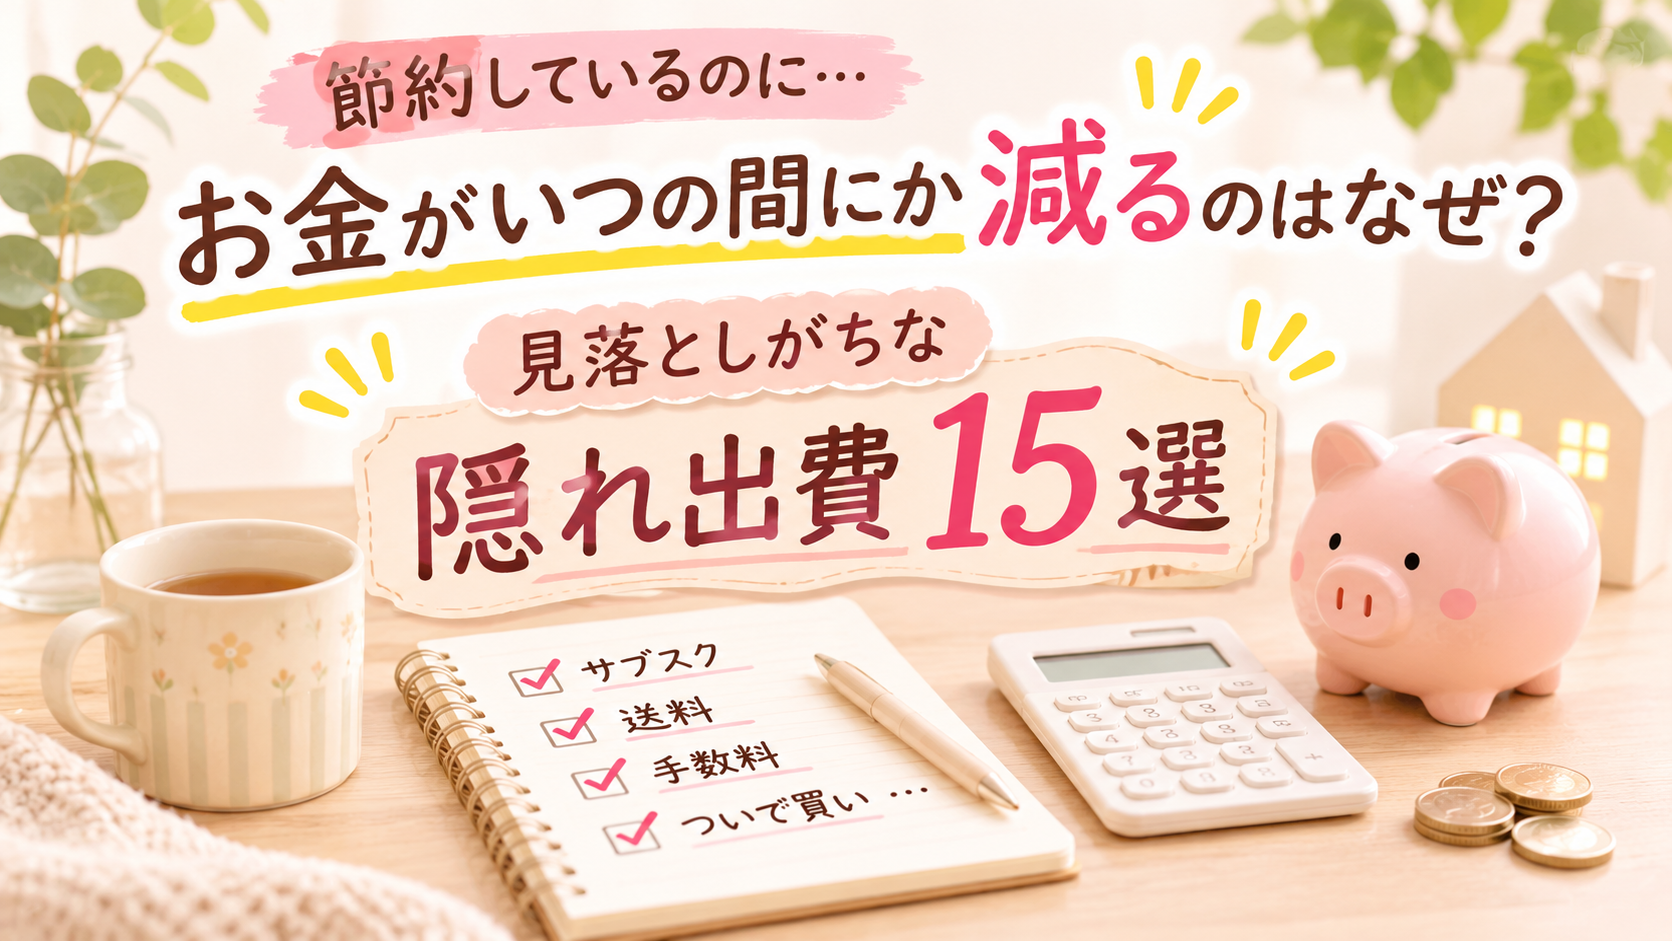
今回は、家計簿をつけていても見落としやすい「隠れ出費」15選を紹介します。
すべてが無駄遣いというわけではありません。
必要な支出と見直せる支出を分けながら、自分の家計に隠れているお金を探してみましょう。
Table of Contents
隠れ出費とは?お金が減った実感がない支出のこと
この記事でいう「隠れ出費」とは、普段あまり意識していない支出のことです。
例えば、次のような特徴があります。
- 1回の金額が小さい
- 自動で引き落とされる
- 支払いの回数が多い
- 年に数回しか発生しない
- 複数の決済方法に分かれている
特にキャッシュレス決済では、現金を直接渡さないため、支払いを後から思い出しにくい場合があります。
ただし、キャッシュレス決済自体が悪いわけではありません。
利用履歴を確認できるメリットもあります。
大切なのは、支払い方法に関係なく、何にいくら使っているか把握することです。
【チェックリスト】家計で見落としがちな隠れ出費15選
① 使っていないサブスク
動画配信サービスや音楽アプリなど、契約したまま利用していないものはありませんか?
例えば、月額980円のサービスを1年間利用しなかった場合、支払額は11,760円になります。
もちろん、利用しているサービスなら無理に解約する必要はありません。
まずは契約中のサービスを一覧にして、現在も必要か確認してみましょう。
② ネットショッピングの送料
ネットで買い物をするとき、商品代金だけを見ていませんか?
例えば、1回400円の送料を月3回支払うと、年間14,400円になります。
必要な買い物なら送料がかかることもありますが、購入をまとめることで減らせる場合があります。
ただし、送料無料にするために不要な商品を追加するのは逆効果です。
③ ATMの利用手数料
現金を引き出すときのATM手数料も、見落としやすい支出です。
仮に1回220円の手数料を月4回支払うと、年間10,560円になります。
利用する銀行や時間帯によって手数料は異なります。
無料で利用できる条件がないか確認してみましょう。
④ コンビニでのついで買い
飲み物を買うつもりでコンビニに入ったのに、お菓子や新商品も買ってしまった経験はありませんか?
1回300円の予定外の買い物が週3回あれば、52週間で46,800円になります。
ただし、コンビニの利用自体が悪いわけではありません。
自分にとって必要な買い物かどうかを考えることが大切です。
⑤ 自動販売機の飲み物代
外出先で飲み物を買うこともありますよね。
例えば、1本160円の飲み物を月20本買うと、年間38,400円です。
毎回水筒を持参する必要はありませんが、購入回数を把握しておくと支出を見直すきっかけになります。
⑥ アプリの少額課金
スマートフォンのアプリやゲームで、数百円ずつ課金していませんか?
1回の金額が小さいため、合計額を把握していない場合があります。
アプリストアの購入履歴やサブスクリプション一覧を確認してみましょう。
⑦ クレジットカードの年会費
年会費がかかるクレジットカードを持っている場合、その特典を十分に利用できているか確認してみましょう。
例えば、年会費5,500円のカードなら、5年間で27,500円です。
ただし、ポイント還元や保険などの特典が年会費に見合っている場合もあります。
年会費だけで判断せず、利用状況も確認することが大切です。
⑧ 銀行の振込手数料
振込手数料も、回数が増えるとまとまった支出になります。
例えば、1回330円の振込を月2回行うと、年間7,920円です。
利用している銀行の無料振込回数や条件を確認してみましょう。
⑨ ネット通販の「あと少しで送料無料」
「あと500円買えば送料無料!」
この表示を見て、予定になかった商品を追加したことはありませんか?
送料を節約するつもりが、結果的に支出を増やしてしまう場合があります。
追加する商品が本当に必要か、送料を払う場合と比較して考えましょう。
⑩ 使い切れない日用品のまとめ買い
洗剤やシャンプーなど、安いときにまとめ買いすることもありますよね。
ただし、必要以上に購入すると、収納場所を圧迫したり、手元のお金が一時的に減ったりします。
まとめ買いは、使い切れる量と購入単価を確認することが大切です。
⑪ ポイントを貯めるための余計な買い物
ポイントアップキャンペーンに合わせて、予定になかった商品を購入していませんか?
例えば、500ポイントをもらうために不要な2,000円の商品を買ってしまえば、ポイントだけでは支出を補えません。
ポイントは、必要な買い物で自然に貯まる範囲で活用する方法もあります。
⑫ 配送料・サービス料
フードデリバリーやネット注文では、商品代金以外に配送料やサービス料がかかる場合があります。
忙しい日の負担を減らせる便利なサービスですが、合計金額を確認してから利用すると、予想外の支出を防ぎやすくなります。
⑬ 年に1回の自動更新
年払いのサービスや会員費などは、毎月の支出ではないため忘れやすいものです。
例えば、年額12,000円のサービスは、月平均にすると1,000円です。
契約の更新日と金額を確認しておきましょう。
⑭ 使っていない会員サービス
ジムや有料会員サービスなど、以前は使っていたけれど、最近は利用していないものはありませんか?
忙しくなって利用する時間がなくなった場合は、一時休会やプラン変更ができないか確認する方法もあります。
⑮ 少額の買い物を記録していない
100円や200円の買い物を「少額だから」と家計簿に記録していない場合もあります。
例えば、200円の支出が月15回なら3,000円、年間36,000円です。
すべての支出を細かく記録するのが難しい場合は、1週間だけ少額の買い物を確認してみる方法もあります。

隠れ出費は年間いくらになる?具体例で計算
ここでは、説明用の家計を使って計算してみます。
| 支出 | 月額 | 年間 |
|---|---|---|
| 使っていないサブスク | 980円 | 11,760円 |
| ネット通販の送料 | 800円 | 9,600円 |
| ATM手数料 | 440円 | 5,280円 |
| 予定外の少額購入 | 2,000円 | 24,000円 |
| 合計 | 4,220円 | 50,640円 |
※すべて仮の金額です。実際の家庭の平均額ではありません。
月4,220円でも、年間では50,640円になります。
ただし、この金額をすべて節約できるわけではありません。
必要な支出もあるため、実際に減らせる金額は家庭によって異なります。
まずは支出を見つけること。そのうえで、不要なものだけを見直すことが大切です。
隠れ出費を見つける3つの方法
① クレジットカードの明細を確認する
最初に確認したいのが、クレジットカードの利用明細です。
特に、毎月同じ金額が引き落とされている項目に注目してみましょう。
契約したことを忘れていたサービスが見つかる場合もあります。
身に覚えのない請求があれば、サービス名や利用履歴を確認し、必要に応じてカード会社に問い合わせましょう。
② 銀行口座の引き落としを確認する
銀行口座から直接引き落とされている支払いも確認します。
特に、年会費や定期的なサービス料金などは見落としやすいものです。
毎月の支出だけでなく、過去1年程度の履歴を確認すると、不定期の支払いにも気づきやすくなります。
③ 1週間だけ少額の買い物を記録する
毎日細かく家計簿をつけるのが苦手な人は、まず1週間だけ試してみましょう。
コンビニ、飲み物、お菓子、ネット通販など、普段あまり意識していない支出を記録します。
1週間分を振り返るだけでも、自分がどんな買い物をしているのか分かりやすくなります。
わが家が家計管理で意識していること
わが家は夫婦と子ども2人の4人家族です。
食費は月35,000円を予算として設定しています。
お米はいただいているため購入費がかからず、外食費は別で管理しています。
また、週1回のまとめ買いを取り入れています。
以前はお金を貯めることが苦手でしたが、家計管理を学び直す中で、お金の使い方を意識するようになりました。
わが家では、予定より支出が増えたとき、まずその月の残りの週で調整できないか考えています。
その月の中で難しい場合は、翌月の支出も見ながら調整しています。
ただし、必要な買い物まで無理に減らすことは避けたいと思っています。
隠れ出費についても、すべての小さな買い物を我慢するのではなく、自分にとって必要な支出かどうかを考えることが大切だと感じています。
例えば、忙しい日の便利なサービスや、家族との時間を楽しむための支出には価値がある場合もあります。
金額だけで判断せず、使ってよかったと思えるお金と、見直せるお金を分けて考えたいですね。
隠れ出費を見直すときの注意点
何でも無駄遣いと決めつけない
少額の買い物がすべて無駄というわけではありません。
毎日の楽しみや、家事の負担を減らすために必要な支出もあります。
自分の生活にとって必要かどうかを基準にしましょう。
年間金額だけで判断しない
年間に換算すると大きな金額に見えますが、実際には必要な支出もあります。
「年間○万円も使っているから、すべてやめよう」と考えるのではなく、減らせる部分があるか確認しましょう。
見直した後も定期的に確認する
サブスクや会員サービスは、新しく契約することもあります。
一度確認して終わりにするのではなく、数か月に1回など、自分が続けやすい頻度で見直すとよいでしょう。
よくある質問
Q. 隠れ出費はどうやって調べればいい?
まずはクレジットカードの明細、銀行口座の引き落とし、アプリの定期購入一覧を確認しましょう。
その後、1週間ほど少額の買い物を記録すると、普段意識していない支出を見つけやすくなります。
Q. 少額の買い物もすべて家計簿につけるべき?
必ずしも細かく記録する必要はありません。
ただし、何に使ったか分からないお金が多い場合は、一時的に記録してみると原因を確認しやすくなります。
Q. 隠れ出費を減らせば必ず貯金が増える?
必ずしもそうとは限りません。
見直して減らせたお金を別の支出に使えば、貯金額は増えない場合があります。
貯金を増やしたい場合は、減らせた支出をどのように管理するかも考えましょう。
まとめ|お金がいつの間にか減るなら、まず隠れ出費を確認しよう
大きな買い物をしていなくても、少額の支出や自動引き落としが積み重なると、家計に影響することがあります。
今回紹介した15項目の中で、気になる支出はありましたか?
すべてを見直す必要はありません。
まずは、次の3つから始めてみましょう。
- クレジットカードの明細を確認する
- 銀行口座の定期的な引き落としを確認する
- 1週間だけ少額の買い物を記録する
節約のために我慢を増やす前に、今のお金の使い方を知ること。
それが、家計を見直す第一歩になります。
「なぜかお金が残らない」と感じている人は、今日からひとつだけ隠れ出費を探してみてください。
投稿者

rinaaa59@outlook.jp
関連投稿