- 0
- 17 words
「貯金を始めたいけど、銀行口座は何個必要?」
「生活費と貯金を分けた方がいいの?」
「口座を増やしすぎると、逆に管理が大変になりそう……」
家計管理を始めると、こんな疑問が出てきませんか?
貯金用口座を作ればお金が貯まると聞くこともありますが、口座を増やしただけで貯金が増えるわけではありません。
大切なのは、生活費として使うお金と、将来のために残しておくお金を区別できることです。
私自身も、生活費と貯金を分けて管理する方法を取り入れています。
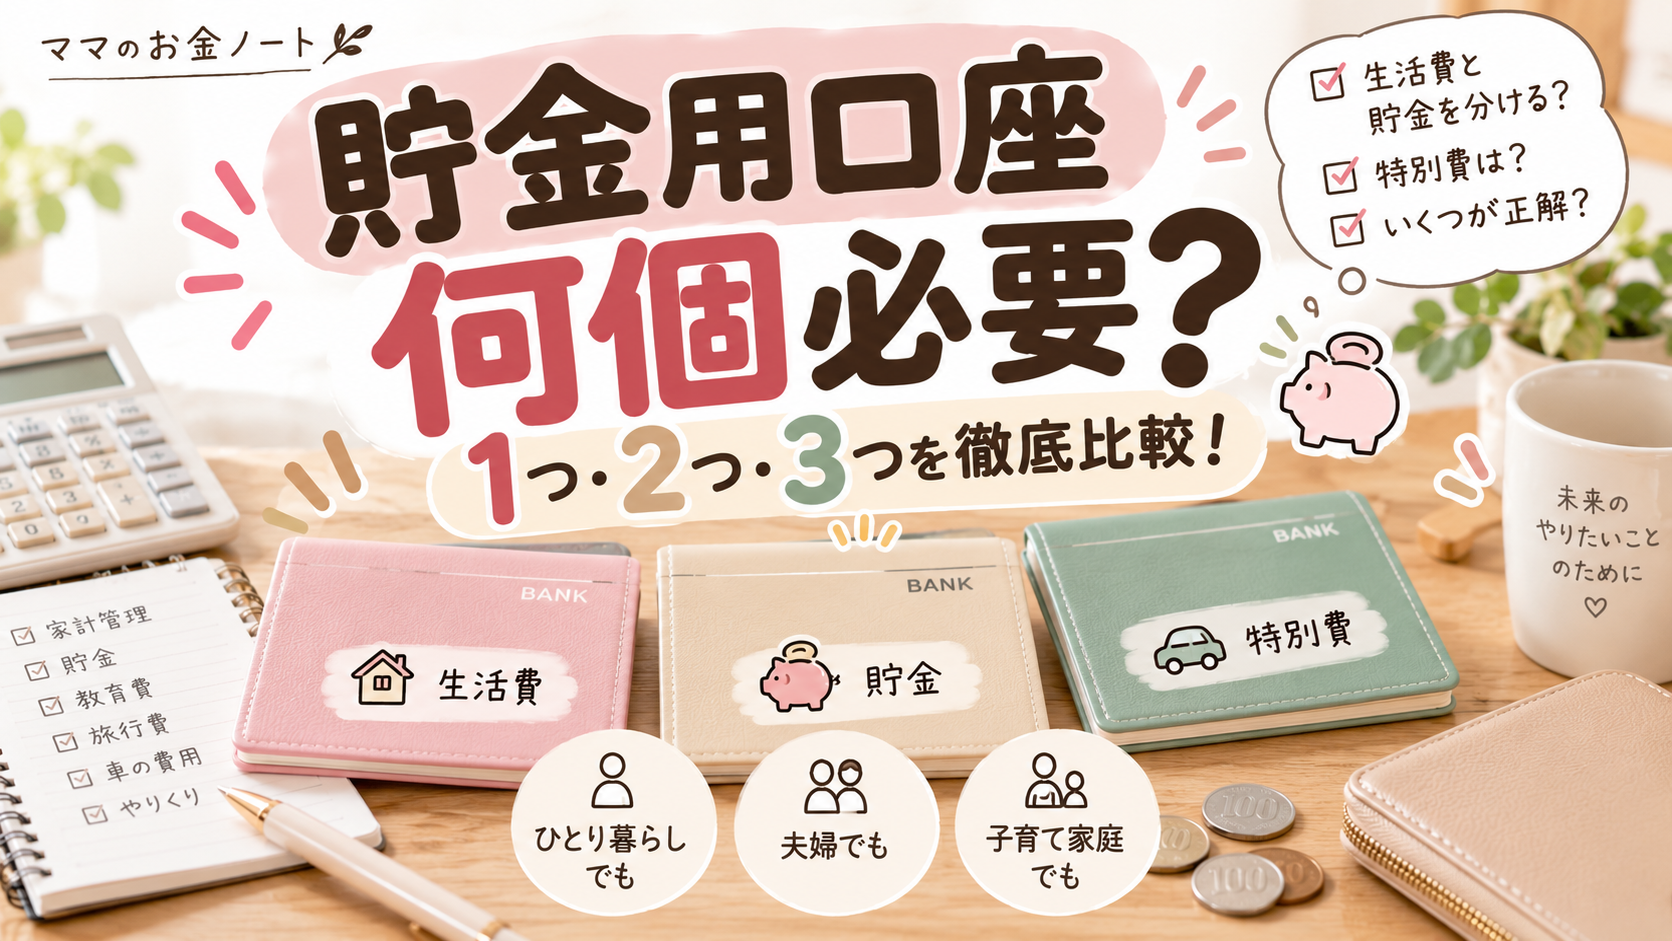
この記事では、銀行口座を1つ・2つ・3つで管理する場合の違いや、それぞれに向いている人、口座を増やす前に確認したいことを紹介します。
ひとり暮らしでも、夫婦でも、家族世帯でも使える考え方なので、ぜひ自分の家計に当てはめてみてください。
Table of Contents
貯金用口座は何個必要?結論は「管理できる数」で決めよう
結論からいうと、貯金用口座に決まった正解の数はありません。
口座を1つだけ使う方法にも、複数に分ける方法にもメリットとデメリットがあります。
まずは比較してみましょう。
| 口座数 | 向いている人 | 注意点 |
|---|---|---|
| 1つ | 管理をできるだけ簡単にしたい人 | 生活費と貯金が混ざりやすい |
| 2つ | 生活費と貯金を分けたい人 | 口座間の移動が必要 |
| 3つ | 特別費も別に管理したい人 | 残高確認の手間が増える |
※ここでいう口座数は、家計管理に使用する銀行口座の数です。
私がおすすめしたいのは、最初からたくさん作るのではなく、今の管理方法で何に困っているのかを考えることです。
例えば、生活費を使いすぎて貯金に手をつけてしまうなら、貯金用口座を分ける意味があります。
一方、口座が増えると管理できなくなるなら、無理に増やす必要はありません。
銀行口座1つで家計管理するメリット・デメリット
メリット:お金の出入りを確認しやすい
口座が1つなら、給与の振り込みも公共料金の引き落としも、基本的には同じ口座で確認できます。
複数の銀行アプリを開く必要がなく、管理の手間を減らせるのがメリットです。
デメリット:いくら使っていいのか分かりにくい
例えば、口座残高が30万円あったとします。
でも、その中には次のようなお金が含まれているかもしれません。
- 今月の生活費:10万円
- 来月の引き落とし予定:5万円
- 将来のための貯金:15万円
口座残高は30万円でも、自由に使えるお金が30万円あるわけではありません。
この区別ができていないと、残高を見て安心し、予定より使いすぎてしまう可能性があります。
1口座で管理するならどうすればいい?
口座を増やしたくない場合は、家計簿やメモでお金の目的を分ける方法があります。
例えば、
「口座残高30万円のうち、15万円は貯金なので使わない」
と決めておくだけでも、考え方が変わります。
ただし、記録を更新しなければ金額が分からなくなるため、定期的な確認が必要です。
銀行口座2つで家計管理するメリット・デメリット
2口座管理は、生活費と貯金を分けたい人にとって、比較的シンプルな方法です。
① 生活費口座
給与の受け取りや、日常生活の支払いに使う口座です。
家賃・住宅ローン・公共料金・クレジットカードの引き落としなどをまとめておくと、お金の動きを把握しやすくなります。
② 貯金口座
将来のために残したいお金を入れておく口座です。
毎月の生活費と分けることで、貯金額を確認しやすくなります。
【計算例】手取り25万円の場合
例えば、手取り25万円の人が毎月3万円を貯金するとします。
| お金の使い道 | 金額 |
|---|---|
| 手取り収入 | 250,000円 |
| 貯金口座へ移動 | 30,000円 |
| 生活費口座で管理する金額 | 220,000円 |
このように分けると、貯金用のお金を生活費と区別できます。
ただし、22万円すべてを自由に使えるわけではありません。
家賃や光熱費、カードの引き落とし予定額も考慮する必要があります。
また、毎月3万円という金額は説明用の例です。自分の収入や生活費に合った金額を設定しましょう。
2口座管理の注意点
口座を分けても、生活費が足りなくなるたびに貯金口座から戻していると、貯金額は増えにくくなります。
その場合は、口座数よりも毎月の予算や貯金額の設定を見直すことが大切です。
銀行口座3つで家計管理するメリット・デメリット
3つ目の口座を作るなら、何のために使うのかを明確にしましょう。
例えば、次のような分け方があります。
- 生活費口座
- 将来のための貯金口座
- 特別費口座
特別費口座とは?
特別費とは、毎月必ず発生するわけではないけれど、年間で考えると必要になる支出のことです。
例えば、車検、税金、年払いの保険料、家電の買い替えなどがあります。
これらの支出を生活費と同じ口座で管理すると、支払いがある月に残高が大きく減ることがあります。
そのため、特別費専用の口座を用意する方法もあります。
【計算例】年間24万円の特別費が必要なら?
年間の特別費が24万円と見込まれる場合、毎月均等に準備すると、
240,000円 ÷ 12か月 = 20,000円
となります。
毎月2万円を特別費用に分けておけば、年間24万円を準備できる計算です。
ただし、これはあくまで計算例です。
実際には支払時期が偏るため、必要な時期までにお金が足りるかも確認しましょう。
3口座管理のデメリット
口座が増えるほど、お金の移動や残高確認が必要になります。
また、銀行によっては振込手数料が発生する場合もあります。
管理が複雑になるなら、特別費を別口座にせず、家計簿の中で分けて管理する方法もあります。
【診断】自分に合う銀行口座の数は?
どの方法が合っているか迷ったら、次の質問を確認してみてください。
Q1. 今の口座残高を見て、自由に使える金額が分かる?
分かる場合
今の管理方法で困っていなければ、無理に口座を増やす必要はありません。
分からない場合
生活費と貯金を分ける方法を検討してみましょう。
Q2. 貯金用のお金を生活費に使ってしまうことがある?
ある場合
生活費口座と貯金口座を分けることで、お金の目的が分かりやすくなる可能性があります。
ない場合
今の口座数を維持し、記録方法だけ見直す選択肢もあります。
Q3. 車検や税金などの支払いで、貯金を取り崩してしまう?
ある場合
特別費の予算を分けて考えることが役立ちます。
ただし、専用口座を作ることが必須ではありません。
ない場合
特別費をすでに把握できているなら、口座を増やさなくても問題ありません。
診断結果の目安
- 管理を最小限にしたい → 1口座+家計簿
- 生活費と貯金を分けたい → 2口座
- 特別費も口座単位で分けたい → 3口座
これはあくまで目安です。
大切なのは、口座の数よりも、お金の目的を自分で把握できることです。
貯金用口座を作る前に確認したい5つのポイント
① 振込手数料がかからないか
毎月、生活費口座から貯金口座へお金を移す場合、手数料がかかることがあります。
例えば、1回220円の手数料が毎月発生すると、
220円 × 12か月 = 年間2,640円
です。
少額でも、長く続けると負担になります。
手数料無料の条件を確認しておきましょう。
② 自動入金や自動振替が使えるか
毎月手動でお金を移すのが面倒な場合、自動で移動できるサービスがあると便利です。
ただし、利用条件や手数料は金融機関によって異なります。
③ 引き出しやすさは適切か
貯金用口座は、日常の買い物に使う口座とは役割が違います。
ただし、急な出費に備えるお金なら、必要なときに引き出せることも重要です。
目的に合わせて選びましょう。
④ 複数口座の残高を確認できるか
口座を増やしても、どこにいくらあるか分からなければ管理が難しくなります。
月に一度、全口座の残高を確認する習慣をつけると、お金の全体像を把握しやすくなります。
⑤ 預金保険制度も知っておく
日本の預金保険制度では、対象となる一般預金等は、原則として1金融機関につき預金者1人当たり元本1,000万円までとその利息等が保護されます。
また、所定の条件を満たす決済用預金は全額保護されます。
同じ銀行の別支店に口座を分けても、一般預金等の保護限度額が口座ごとに増えるわけではありません。
まとまった預金を管理する場合は、こうした仕組みも確認しておきたいですね。
わが家が2口座管理を取り入れている理由
わが家では、夫婦それぞれでお金を管理しています。
私自身は、生活費と貯金を分ける2口座管理を取り入れています。
その理由は、生活費として使うお金と、貯金として残しておきたいお金を分けて考えたいからです。
また、給料日にお金を振り分けることも意識しています。
ただし、2口座管理にしただけで、自動的に貯金が増えるわけではありません。
毎月の支出が収入を上回っていれば、口座を分けてもお金は貯まりません。
だからこそ、口座の使い分けと同時に、生活費の予算も確認することが大切だと思っています。
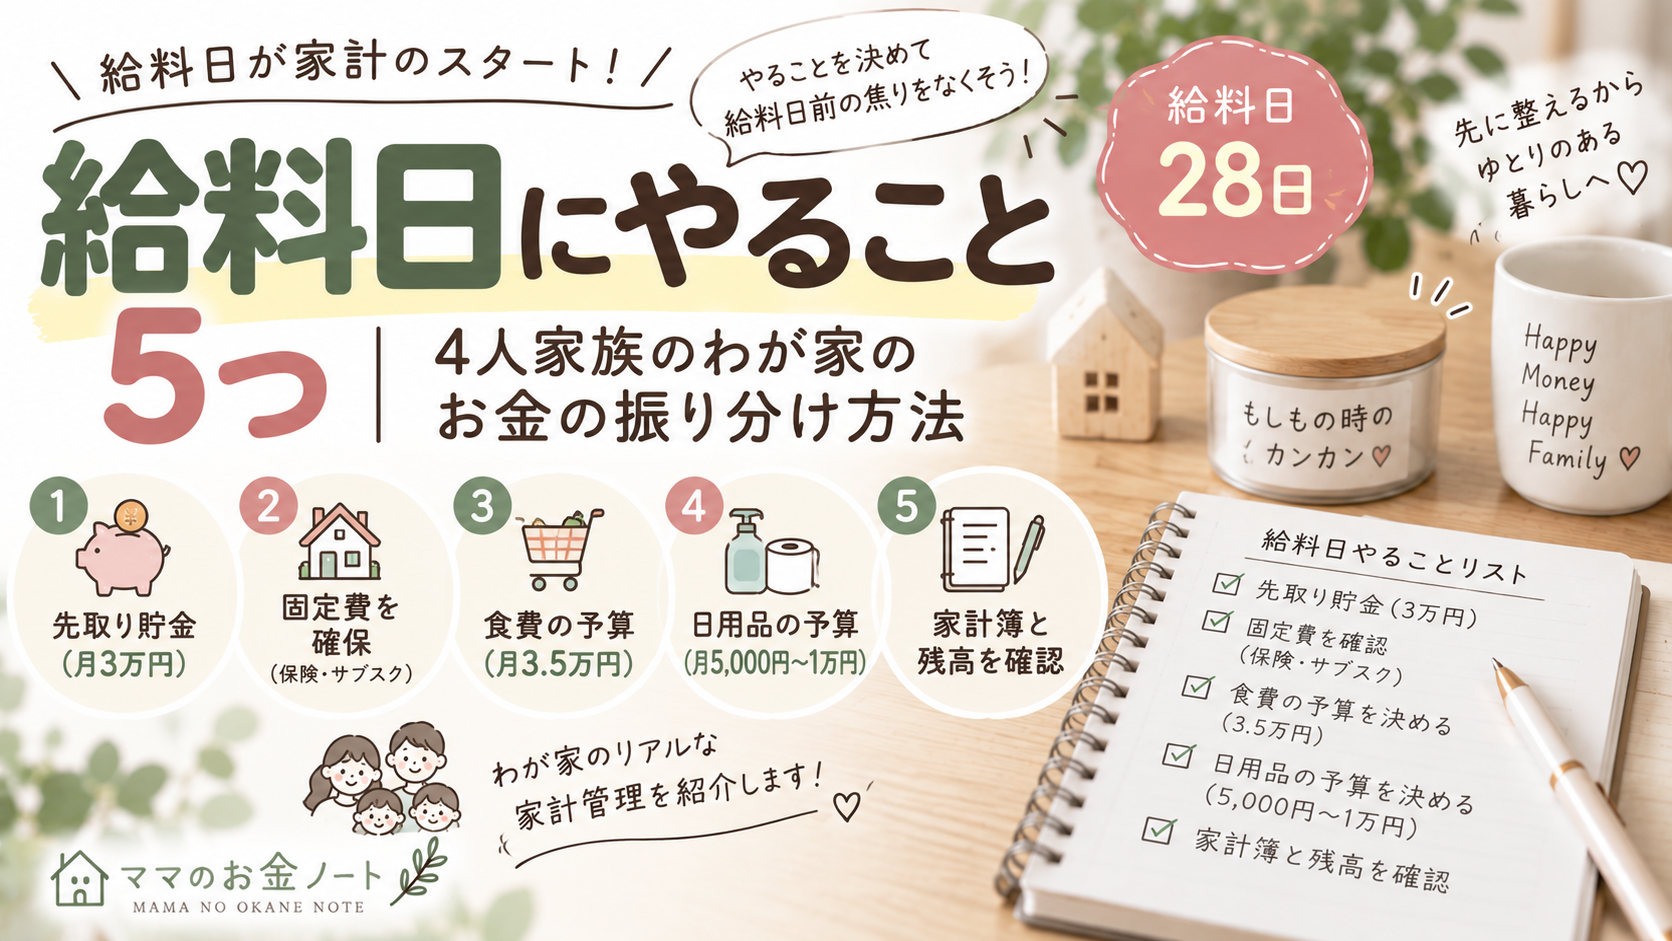
わが家の給料日のお金の管理については、こちらの記事で紹介しています。
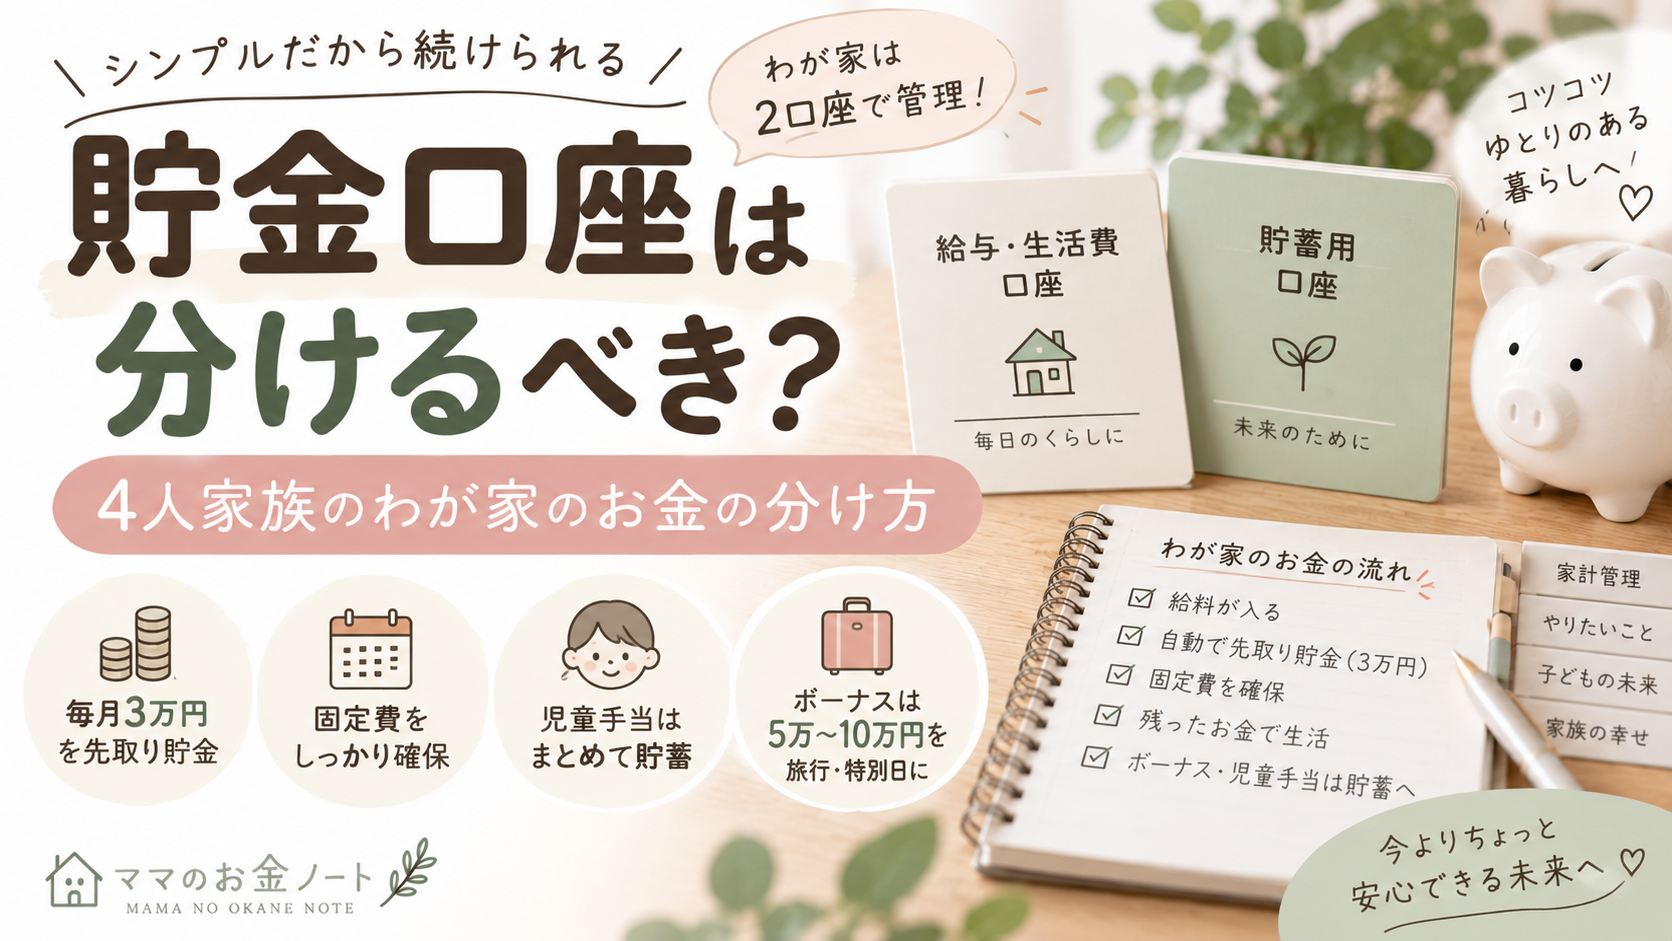
また、実際に取り入れている2口座管理の方法は、別記事でも詳しく紹介しています。
よくある質問
Q. 貯金用口座は1つだけでも大丈夫?
はい。口座が1つでも、生活費と貯金の金額を区別して管理できれば問題ありません。
Q. 口座を3つに分けた方が貯金は増える?
必ずしも増えるわけではありません。
口座数よりも、収入と支出のバランスや、毎月いくら貯金できるかが重要です。
Q. 特別費用の口座は必ず必要?
必要ではありません。
家計簿やメモで特別費の予算を管理する方法もあります。
Q. 貯金口座にお金を移したら、家計簿では支出になる?
口座間の移動は、お金を使ったわけではありません。
家計簿では「振替」などとして区別すると、実際の支出を把握しやすくなります。
まとめ|貯金用口座は「何個あるか」より「どう使うか」が大切
貯金用口座に、誰にでも当てはまる正解の数はありません。
1口座で十分な人もいれば、2口座や3口座に分けた方が管理しやすい人もいます。
大切なのは、次の3つです。
- 生活費として使うお金を把握する
- 貯金として残すお金を区別する
- 自分が無理なく続けられる方法を選ぶ
口座を増やす前に、まずは今ある口座のお金が何のためのものなのか整理してみましょう。
貯金を増やすために必要なのは、口座の数を増やすことではなく、お金の流れを分かりやすくすること。
自分に合った方法で、無理なく家計管理を続けていきたいですね。
参考資料
※金融機関ごとのサービス内容や手数料は変更される場合があります。利用前に各金融機関の公式情報をご確認ください。
投稿者

rinaaa59@outlook.jp
関連投稿