- 0
- 29 words
「家計簿では3万円残っているのに、銀行口座には1万円しかない……」
「ちゃんと記録しているはずなのに、数字が合わない」
こんな経験はありませんか?
家計簿をつけているのにお金の流れが分からないと、何を改善すればいいのか迷ってしまいますよね。
でも、家計簿と口座残高が合わないからといって、必ずしも使いすぎているわけではありません。
原因は、クレジットカードの引き落とし時期や口座間の移動、現金の引き出しなど、お金を使った日と実際に口座から動いた日が違うことかもしれません。
私自身も家計管理をするうえで、給料日にお金を振り分けたり、貯金用のお金を分けたりすることを意識しています。
だからこそ大切だと思うのが、「支出」と「お金の移動」を区別することです。
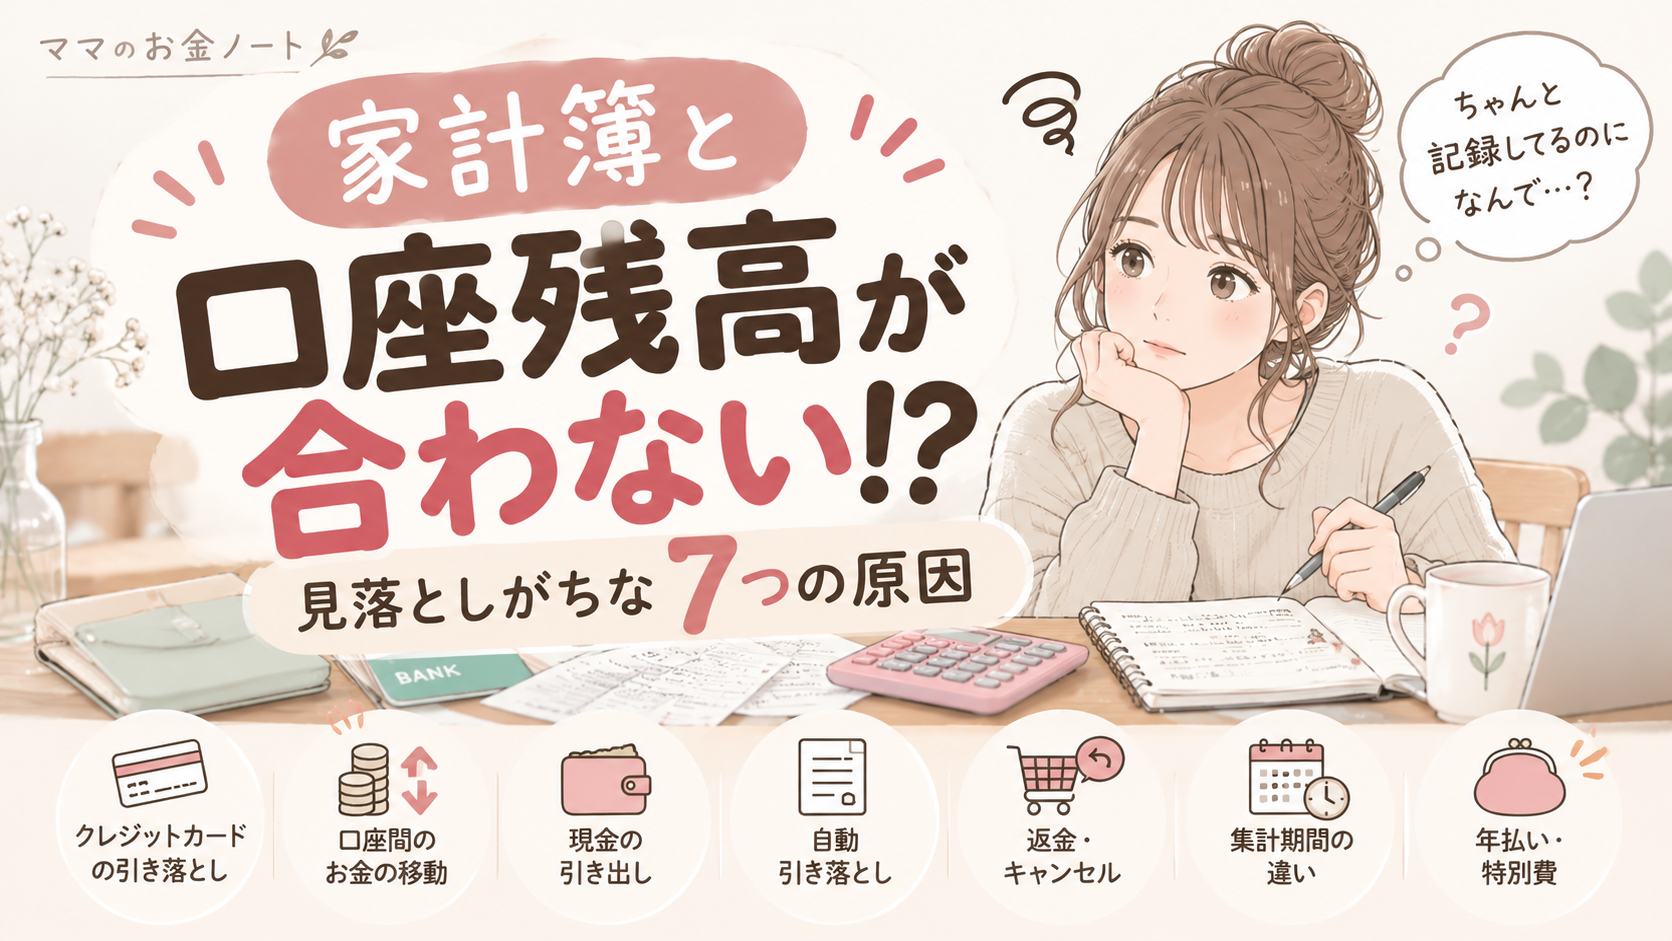
この記事では、家計簿と銀行口座の残高が合わなくなる7つの原因と、数字を確認する具体的な手順を紹介します。
家計簿を始めたばかりの方にも分かるように、計算例を使って説明します。
Table of Contents
家計簿と銀行口座の残高は、そもそも同じ数字になる?
最初に知っておきたいのは、家計簿の黒字額と銀行口座の残高は、必ずしも一致しないということです。
例えば、次のようなケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 月初の銀行残高 | 100,000円 |
| 今月の給与振込 | +250,000円 |
| 銀行口座からの支払い | −180,000円 |
| 貯金口座への移動 | −30,000円 |
| 月末の銀行残高 | 140,000円 |
この場合、普段使う銀行口座の残高は140,000円です。
しかし、30,000円を貯金口座へ移しただけなら、そのお金を消費したわけではありません。
また、現金払いの支出やクレジットカードの未払い分があれば、家計簿の数字と口座残高はさらに違って見えます。
つまり、確認すべきなのは次の3つです。
- 今月、実際にいくら使ったか
- どの口座や財布にいくら残っているか
- これから引き落とされるお金がいくらあるか
この3つを分けると、家計の状態が把握しやすくなります。
家計簿と口座残高が合わない7つの原因
① クレジットカードの利用日と引き落とし日が違う
特に確認したいのがクレジットカードです。
例えば、9月25日にカードで10,000円の買い物をしたとします。
家計簿には9月の支出として記録していても、銀行口座から実際に引き落とされるのは10月になる場合があります。
すると、9月の家計簿では10,000円を使っているのに、9月末の銀行残高はまだ減っていません。
反対に10月は、9月に使った分の引き落としが発生します。
対策:カードの利用額と、これから引き落とされる金額を別々に確認する。
カード利用日に支出を記録するなら、引き落とし日に同じ金額をもう一度支出として記録しないことも大切です。
② 貯金口座への移動を支出として数えている
例えば、給料日に30,000円を貯金口座へ移したとします。
普段使う口座の残高は30,000円減ります。
でも、そのお金は貯金口座に移動しただけです。
家計全体で見ると、預金の合計額は変わっていません。
このようなお金の移動を生活費の支出として扱うと、実際より支出が多く見えることがあります。
対策:口座間の振替は「支出」と分けて記録する。
家計簿で先取り貯金を予算項目として管理しても構いませんが、実際の消費支出と区別できるようにしておくと、年間収支を確認するときにも役立ちます。
③ ATMで引き出した現金を二重計上している
銀行口座から20,000円を引き出し、財布に入れたとします。
このとき、ATMから引き出した20,000円を「支出」として記録し、その後の買い物も支出として記録すると、同じお金を二重に数えてしまいます。
例えば、
ATM引き出し:20,000円
スーパーでの買い物:5,000円
この両方を支出として数えると、25,000円使ったように見えます。
しかし、実際に消費したのは5,000円です。残り15,000円は財布にあります。
対策:ATMの引き出しは現金への移動として扱い、買い物をしたときに支出を記録する。
ただし、家計簿を簡単にするため、引き出した時点で現金予算を支出扱いにする方法もあります。
その場合は、財布から使ったお金を再び家計全体の支出に加えないよう、ルールを統一しましょう。
④ 自動引き落としの記録が抜けている
銀行口座から自動的に引き落とされる支払いは、家計簿への記録を忘れやすいものです。
例えば、次のような支出があります。
- 保険料
- 通信費
- サブスクリプション
- ローン返済
- 公共料金
- 各種年会費
毎月同じ金額とは限らない支払いもあるため、思い込みで記録せず、実際の引き落とし額を確認することが大切です。
対策:月に一度、銀行の入出金明細と家計簿を照合する。
⑤ 返金・キャンセルを反映していない
ネットショッピングで注文をキャンセルしたり、商品を返品したりした場合、返金が発生することがあります。
例えば、8,000円の商品を購入し、後日返金されたとします。
家計簿に購入時の8,000円だけが残っていると、実際より支出が多く見えてしまいます。
反対に、返金処理がまだ完了していないのに先に差し引いてしまうと、口座残高とのずれが生じる場合もあります。
対策:返金が確定した日と、実際に返金された日を確認する。
⑥ 家計簿の集計期間と給料日が違う
家計簿を毎月1日から末日で管理している人もいれば、給料日から次の給料日前日までで管理している人もいます。
例えば、給料日が毎月28日の場合。
家計簿は28日から翌27日まで、銀行明細は1日から末日までで確認すると、集計期間が違うため数字が合いません。
どちらの管理方法でも問題ありません。
大切なのは、比較するときに同じ期間の数字を使うことです。
対策:家計簿の開始日と終了日を決め、口座明細も同じ期間で確認する。
⑦ 年払い・特別費を月の家計簿に入れていない
毎月ではない支出も、数字が合わなくなる原因です。
例えば、年払いの保険料、車検、税金、旅行、家電の買い替えなど。
普段の生活費だけで家計簿を管理していると、これらの支払いがあった月に、銀行口座の残高が予想以上に減ることがあります。
対策:毎月の生活費と、年間で発生する支出を分けて管理する。
ただし、すでに月々の家計簿に含めている支出を、年間の特別費でも重複して数えないようにしましょう。
【実践】家計簿と口座残高が合わないときの確認手順
ここからは、実際に数字を確認する方法を紹介します。
STEP1|同じ期間の数字を用意する
まず、確認する期間を決めます。
例えば「10月1日から10月31日まで」です。
その期間の銀行明細、カード利用明細、家計簿を用意しましょう。
現金を使う場合は、財布の残高も確認します。
STEP2|銀行口座の増減を計算する
銀行口座の残高は、基本的に次の計算で確認できます。
期首残高 + 入金合計 − 出金合計 = 期末残高
例えば、
- 期首残高:100,000円
- 入金合計:250,000円
- 出金合計:210,000円
なら、
100,000円 + 250,000円 − 210,000円 = 140,000円
となります。
銀行明細の期末残高と合っているか確認しましょう。
STEP3|出金を3種類に分ける
出金したお金を、次の3種類に分けます。
| 分類 | 具体例 |
|---|---|
| 生活の支出 | 食費、光熱費、通信費 |
| お金の移動 | 貯金口座への振替、ATM引き出し |
| 過去の利用分の決済 | 前月のクレジットカード利用代金 |
これだけでも、家計簿と銀行口座の数字が違う理由を見つけやすくなります。
STEP4|カードの未払い額を確認する
クレジットカードを使っている場合は、まだ銀行口座から引き落とされていない利用額を確認します。
例えば、今月のカード利用額が40,000円でも、引き落としが来月なら、今月の銀行口座残高には反映されていません。
この40,000円を忘れると、実際より使えるお金が多いと判断してしまう可能性があります。
カードの未払い額を別に記録しておくと安心です。
STEP5|差額を一つずつ照合する
最後に、家計簿に記録した支出と、銀行・カード・現金の動きを確認します。
最初から1円単位で合わせようとすると大変なので、まずは金額の大きい取引から確認するのがおすすめです。
例えば、差額が30,000円なら、貯金口座への30,000円の振替がないか。
差額が10,000円なら、カードの引き落としや現金引き出しがないか。
こうして原因を絞り込んでいきます。
家計簿と口座残高を合わせるためのチェック表
数字が合わないときは、次の項目を順番に確認してみてください。
| 確認項目 | チェック |
|---|---|
| 家計簿と口座明細の期間は同じ? | □ |
| カード利用分を二重計上していない? | □ |
| 未払いのカード利用額を確認した? | □ |
| 貯金口座への振替を支出と区別した? | □ |
| ATM引き出しと現金払いを二重計上していない? | □ |
| 自動引き落としの記録漏れはない? | □ |
| 返金やキャンセルを反映した? | □ |
| 年払いの支出を記録した? | □ |
すべてを一度に完璧にする必要はありません。
まずは数字がずれている原因を一つ見つけることから始めましょう。
家計簿が続かないなら、細かく記録しすぎなくてもいい
家計簿は、細かく書くこと自体が目的ではありません。
大切なのは、今のお金の状況が分かり、次の行動につなげられることです。
例えば、毎日の買い物をすべて細かく分類するのが負担なら、食費・日用品・固定費・特別費など、大きな項目に分ける方法もあります。
また、現金をほとんど使わない場合は、銀行口座とカード明細を中心に管理する方法もあります。
自分が続けられる方法を選ぶことが大切です。
わが家がお金の管理で意識していること
わが家では、夫婦それぞれでお金を管理しています。
私自身は、給料日に生活費と貯金に使うお金を分けることを意識しています。
この方法で特に大切だと思うのは、貯金口座に移したお金と、実際に使ったお金を混同しないことです。
例えば、給料日に30,000円を貯金用に移した場合、普段使う口座の残高は減ります。
でも、それは30,000円を使い切ったという意味ではありません。
一方、貯金用のお金から旅行や大きな買い物の費用を支払った場合は、実際の支出として把握する必要があります。
どの口座にお金があるかだけでなく、何のためのお金なのかを考えることも大切だと思っています。
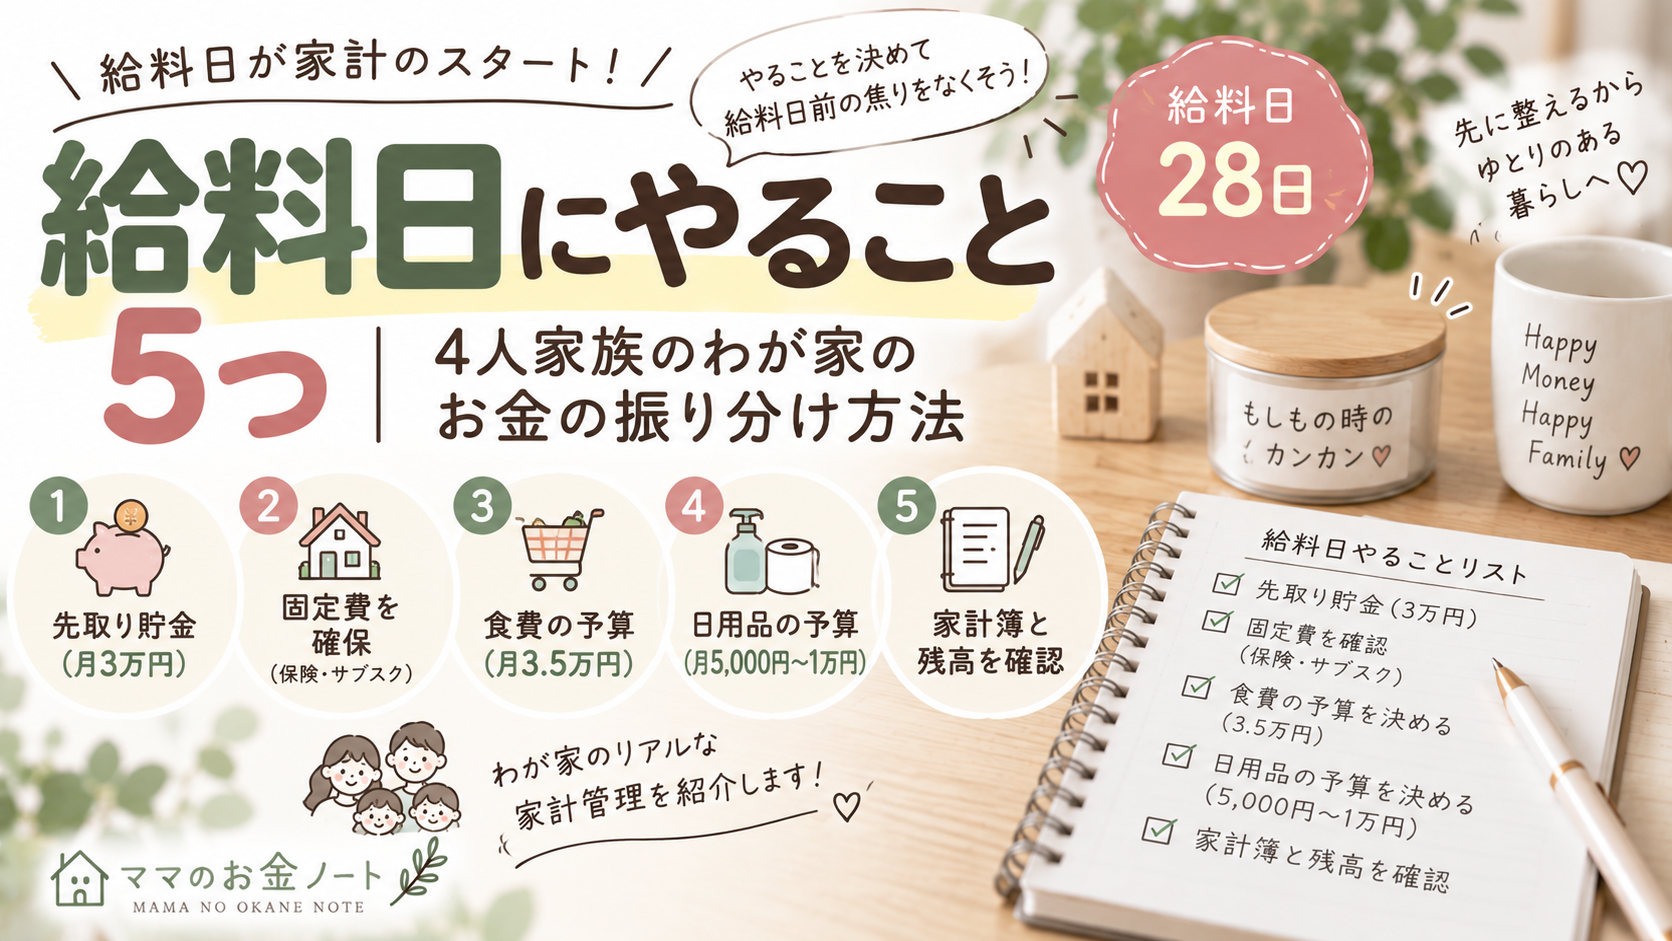
わが家の給料日のお金の管理については、こちらの記事で詳しく紹介しています。
よくある質問。
Q. 家計簿の金額と銀行残高は必ず一致させるべき?
必ずしも同じ金額になるわけではありません。
家計簿は一定期間の収入と支出、銀行残高はある時点で口座に残っているお金を示すためです。
ただし、同じ期間の入出金を正しく記録すれば、銀行口座の残高の増減は説明できるはずです。
Q. クレジットカードは使った日と引き落とし日、どちらで記録する?
どちらの方法もありますが、管理ルールを統一することが重要です。
利用日に支出を記録する場合は、引き落とし日に二重計上しないようにしましょう。
Q. 貯金口座への振替は家計簿に書く?
記録して構いません。
ただし、生活費の支出と区別して「振替」や「資金移動」として管理すると、家計全体の収支を把握しやすくなります。
Q. どうしても差額が分からない場合は?
銀行明細、カード利用明細、現金の引き出し履歴を確認してみましょう。
少額の差額であっても、記録漏れや二重計上の可能性があります。
不明な出金や身に覚えのないカード利用があれば、単なる記録ミスと決めつけず、金融機関やカード会社に確認してください。
まとめ|家計簿と口座残高が合わないときは「お金の動き」を確認しよう
家計簿と銀行口座の数字が合わないときは、使いすぎを疑う前に、お金の流れを確認することが大切です。
特に見直したいのは、次の7つです。
- クレジットカードの利用日と引き落とし日
- 貯金口座への移動
- ATMでの現金引き出し
- 自動引き落としの記録漏れ
- 返金・キャンセル
- 家計簿と給与の集計期間
- 年払い・特別費
家計簿をつける目的は、数字をきれいにそろえることだけではありません。
今のお金の状況を把握して、無理なく貯金を続けられる家計を作ること。
まずは今月の銀行明細を開いて、家計簿との違いを一つずつ確認してみてください。
投稿者

rinaaa59@outlook.jp
関連投稿