- 0
- 19 words
「無駄遣いをしているつもりはないのに、お金が貯まらない」
「食費も日用品も節約しているのに、毎月ギリギリ」
「これ以上、何を削ればいいの?」
そんな悩みはありませんか?
節約というと、安い商品を選んだり、外食を減らしたりすることを思い浮かべるかもしれません。
もちろん、それも大切な方法です。
でも、節約を頑張っているのに貯金が増えないなら、節約する順番が自分の家計に合っていない可能性があります。
例えば、100円の買い物を何度も我慢するより、毎月使っていないサービスを解約した方が、負担なく支出を減らせることもあります。
反対に、すでに固定費を十分に見直している人なら、毎月の買い物の仕方を変える方が効果的かもしれません。
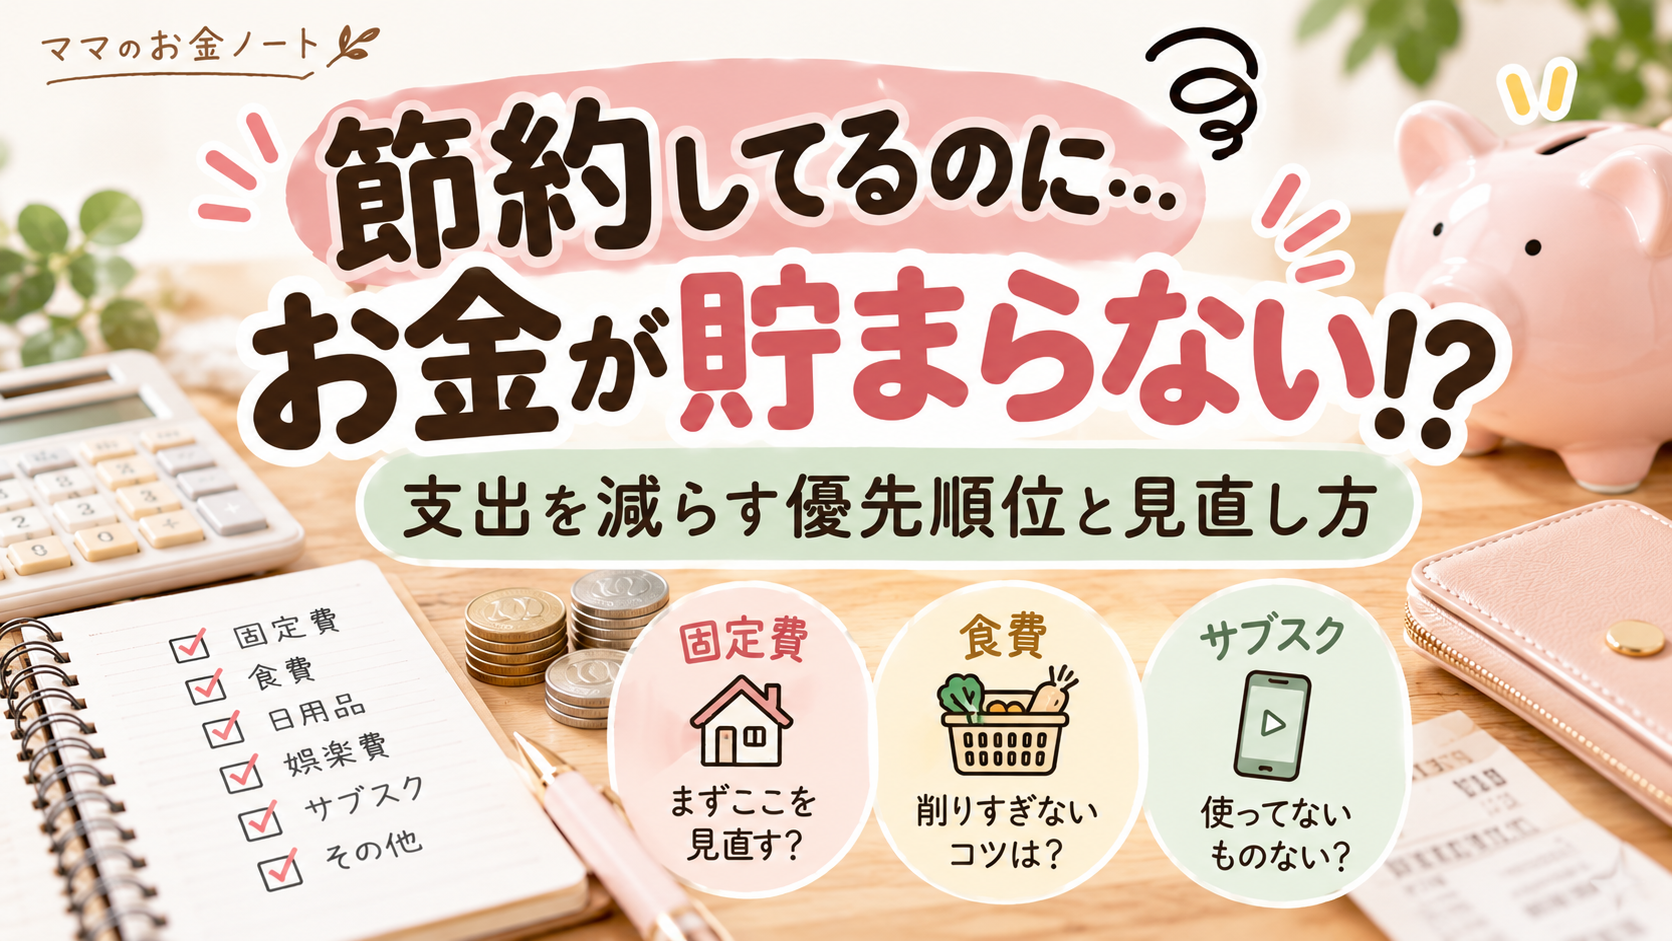
この記事では、節約してもお金が貯まらない理由と、支出を減らす優先順位の決め方を紹介します。
この記事で分かること
- 節約しても貯金が増えない主な原因
- 見直す支出を選ぶ3つの判断基準
- 自分の家計に合った節約の優先順位
- 月5,000円の支出削減を目指す計算例
- 節約できたお金を貯金につなげる方法
家計管理が苦手な人でも取り組めるように、具体例とチェック表を用意しました。
Table of Contents
節約しているのにお金が貯まらないのはなぜ?
節約を頑張っていても、必ず貯金が増えるとは限りません。
まずは、その理由を整理してみましょう。
① 節約する金額が小さい
例えば、1回50円安い商品を月4回購入した場合、節約できる金額は200円です。
一方、月額1,000円の使っていないサービスを解約すれば、年間12,000円の支出を減らせます。
もちろん、200円の節約にも意味はあります。
ただし、時間や労力に対して節約できる金額が小さい場合、頑張っているわりに成果を感じにくくなります。
節約額だけでなく、どれくらい手間がかかるかも考えることが大切です。
② 減らした支出が別の支出に変わっている
例えば、今月は食費を3,000円節約できたとします。
しかし、その分を予定外のネットショッピングに使ってしまえば、家計全体の支出は減りません。
大切なのは、特定の費目だけを見るのではなく、家計全体で支出が減っているかを確認することです。
③ 毎月の生活費だけを見ている
普段の生活費を節約できても、車検や税金、家電の買い替えなどでまとまった支出が発生することがあります。
これらを考慮していないと、毎月は黒字でも、年間では思ったほどお金が残らない場合があります。
毎月の支出だけでなく、年間の支出も確認しておきたいところです。
④ 節約したお金を残す仕組みがない
毎月5,000円節約できたとしても、そのお金が普段使う口座に残ったままだと、別の買い物に使ってしまうことがあります。
節約と貯金は、つながっているようで別の行動です。
支出を減らすことに加えて、残ったお金をどう管理するかも考える必要があります。
節約する順番はどう決める?3つの判断基準
ここからが今回の記事で最も伝えたい部分です。
節約する項目を選ぶときは、次の3つで判断してみましょう。
① 金額|いくら減らせる?
まず確認したいのが、実際に減らせる金額です。
例えば、次のような支出があるとします。
| 支出 | 現在の金額 | 見直し後 | 月の削減額 |
|---|---|---|---|
| 使っていないサブスク | 980円 | 0円 | 980円 |
| 通信費 | 8,000円 | 6,000円 | 2,000円 |
| 週末の買い物 | 12,000円 | 10,000円 | 2,000円 |
| 飲み物の購入 | 3,000円 | 2,000円 | 1,000円 |
※すべて説明用の仮定です。実際に削減できる金額は契約や生活状況によって異なります。
この例では、通信費と週末の買い物を見直した場合、それぞれ月2,000円の削減が見込めます。
ただし、削減額が大きいからといって、必ず優先すべきとは限りません。
次の2つも確認しましょう。
② 頻度|何度も発生する支出?
支出には、毎月発生するものと、一度だけ発生するものがあります。
例えば、月1,000円の支出を継続的に減らせれば、年間12,000円の削減になります。
一方、一度だけ1,000円の買い物を我慢しても、その月の支出が1,000円減るだけです。
もちろん、一度の大きな買い物を見直すことも大切です。
ただし、繰り返し発生する支出を減らせると、節約効果が続きやすいという特徴があります。
③ 負担|無理なく続けられる?
節約で見落としがちなのが、生活への負担です。
例えば、毎日使うものを極端に減らしてしまうと、ストレスが増えるかもしれません。
一方、ほとんど使っていないサービスを解約するなら、生活への影響が小さい場合があります。
同じ1,000円の節約でも、続けやすさは違います。
私が大切だと思うのは、生活の満足度を必要以上に下げずに支出を減らすことです。
【実践】節約の優先順位を決める4ステップ
それでは、実際に自分の家計で見直す順番を決めてみましょう。
STEP1|先月の支出を書き出す
まず、先月の支出を確認します。
家計簿をつけていない場合は、銀行口座やクレジットカードの明細から始めても大丈夫です。
最初は次のように、大きな項目で分けてみましょう。
| 支出項目 | 先月の支出 |
|---|---|
| 住居費 | 円 |
| 通信費 | 円 |
| 保険料 | 円 |
| 食費 | 円 |
| 日用品 | 円 |
| 外食・娯楽 | 円 |
| その他 | 円 |
ここでは、いきなり節約しようとしなくて大丈夫です。
まずは、何にいくら使っているかを把握します。
STEP2|見直せそうな支出を3つ選ぶ
次に、支出の中から見直せそうなものを3つ選びます。
例えば、
- 最近使っていないサービス
- 契約内容を確認していない通信費
- 予算を決めずに使っている娯楽費
などです。
最初からすべての支出を削ろうとすると、管理が大変になります。
まずは3つに絞りましょう。
STEP3|金額・頻度・負担を比較する
選んだ支出を比較します。
次の表は、優先順位を決めるための例です。
| 見直す項目 | 月の削減見込み | 効果の継続 | 生活への負担 |
|---|---|---|---|
| 未使用のサブスク | 980円 | 毎月 | 小さい |
| 通信プラン | 2,000円 | 毎月 | 条件次第 |
| 外食を1回減らす | 3,000円 | 実行した月 | 人による |
※金額は仮定です。
この例では、未使用のサブスクは削減額が最も小さいものの、生活への負担が少なく、解約後も効果が続きます。
通信費は削減額が大きい一方、通信品質や契約条件の確認が必要です。
外食費は削減額が大きくても、楽しみを減らすことが負担になる場合があります。
こうして比較すると、単純に金額だけでは決められないことが分かります。
STEP4|まず1つだけ実行する
優先順位が決まったら、まず1つ実行します。
例えば、使っていないサブスクを解約した場合。
翌月の明細を確認し、本当に支出が減ったかを確かめましょう。
効果を確認できたら、次の項目に進みます。
一度に全部変えるよりも、1つずつ改善する方が、何が効果的だったのか分かりやすくなります。
【シミュレーション】月5,000円の支出を減らすには?
「毎月5,000円節約したい」と考えたとき、食費だけで5,000円を減らそうとする必要はありません。
複数の支出を少しずつ見直す方法もあります。
例えば、次のようなケースです。
| 見直し内容 | 月の削減額 |
|---|---|
| 未使用のサブスクを解約 | 1,000円 |
| 通信プランを見直す | 2,000円 |
| 予定外の買い物を減らす | 2,000円 |
| 合計 | 5,000円 |
※説明用の計算例であり、削減できることを保証するものではありません。
この5,000円を毎月残せれば、
5,000円 × 12か月 = 年間60,000円
になります。
月5,000円だけを見ると小さく感じるかもしれません。
しかし、1年間続ければ6万円です。
大切なのは、1か月だけ頑張るのではなく、続けられる方法を見つけることです。
節約の優先順位を間違えないための注意点
安いという理由だけで買わない
セールで安くなっていても、必要のない商品を購入すれば支出は増えます。
例えば、通常3,000円の商品が2,000円になっていたとしても、もともと買う予定がなければ2,000円の支出です。
「1,000円得した」と考える前に、本当に必要なものか確認しましょう。
食費を無理に削りすぎない
食費は毎日の生活に関わる支出です。
予算を決めることは大切ですが、栄養や食事の満足度を犠牲にしてまで削る必要はありません。
特に、すでに食費を十分に工夫している場合は、別の支出を見直す方が負担が少ないかもしれません。
必要な保険を金額だけで判断しない
保険料を見直す場合は、保障内容も確認する必要があります。
保険料が安くなっても、必要な保障が不足してしまっては困ります。
現在の契約内容や保障の必要性を確認したうえで判断しましょう。
支出が減った理由を確認する
例えば、今月の電気代が先月より安くなったとしても、必ずしも節約の成果とは限りません。
季節や使用量、料金単価の違いによる可能性もあります。
一時的に減った支出と、今後も減らせる支出を区別しておきましょう。
わが家が実際に見直した支出
ここからは、私自身の家計管理について紹介します。
わが家は4人家族で、夫婦それぞれがお金を管理しています。
これまでに見直してきた支出の一つが、通信費や保険料などの固定費です。
例えば、スマートフォンの契約をドコモからワイモバイルに変更したり、保険の契約内容を見直したりしました。
また、使っていないサブスクリプションの解約も行いました。
これらは、毎日の買い物で我慢するのとは違い、契約内容を変更することで継続的な支出を見直せる方法です。
もちろん、固定費を見直せば誰でも同じ金額を節約できるわけではありません。
契約内容や家族構成によって、効果は変わります。
食費は月35,000円を予算に設定
わが家では、4人家族の食費予算を月35,000円にしています。
ただし、お米はいただいており、外食費は別管理です。
家庭菜園の野菜を活用するなど、わが家ならではの条件もあります。
そのため、誰にでも同じ予算をおすすめできるわけではありません。
大切なのは、自分の生活に合った予算を考えることだと思っています。
食費と固定費のどちらから見直すべきか迷っている人は、こちらの記事も参考にしてみてください。
節約できたお金を貯金につなげる方法
支出を減らせたら、次に考えたいのが貯金です。
例えば、毎月2,000円の支出を減らせたとします。
その2,000円を普段使う口座に残しておくだけでも構いませんが、別の支出に使ってしまう可能性もあります。
そこで、貯金用のお金として分けて管理する方法があります。
節約額を把握する
まずは、見直し前後の支出を比較しましょう。
例えば、通信費が月8,000円から6,000円になった場合、削減額は2,000円です。
ただし、変更時の手数料などが発生した場合は、その費用も考慮しましょう。
無理のない金額を貯金に回す
節約できた金額をすべて貯金に回す必要はありません。
生活費に余裕がない場合は、一部だけ貯金する方法もあります。
例えば、2,000円節約できたうちの1,000円を貯金するなど、自分が続けられる金額を考えます。
給料日にお金を分ける
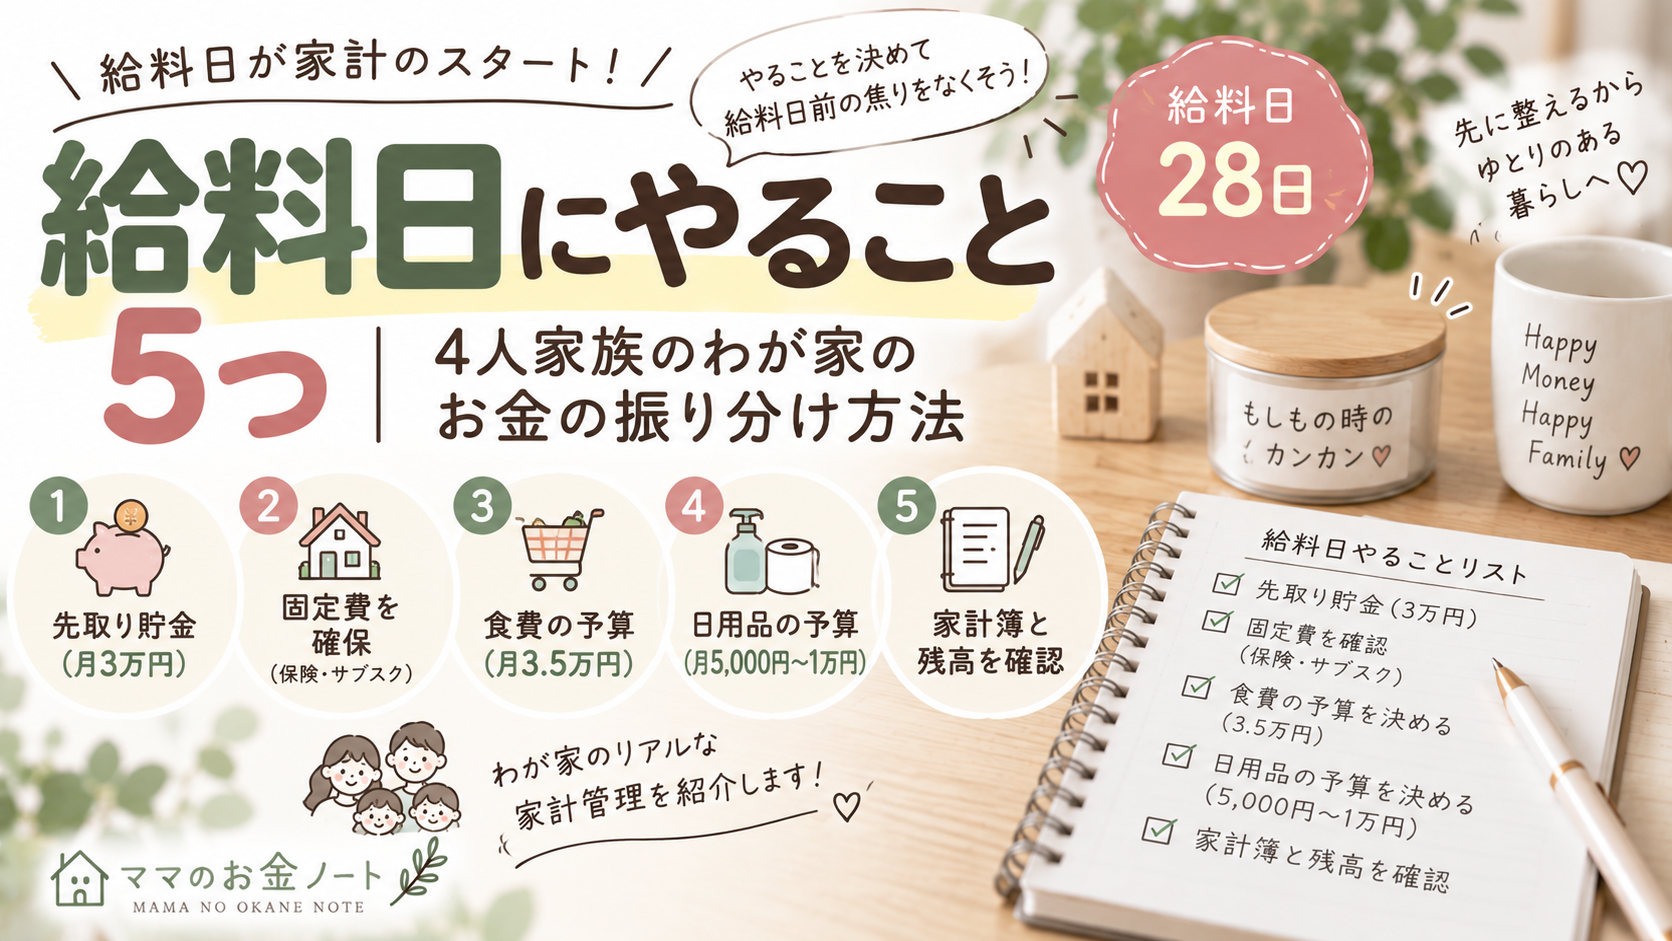
私自身は、給料日に生活費と貯金のお金を分けることを意識しています。
給料日にお金を振り分けることで、使っていいお金を把握しやすくなります。
わが家の給料日のお金の管理については、こちらの記事で詳しく紹介しています。
【保存版】節約する順番を決めるチェックリスト
最後に、家計を見直すときに使えるチェック表をまとめました。
| チェック項目 | 確認 |
|---|---|
| 先月の支出を確認した | □ |
| 使っていないサービスがないか調べた | □ |
| 毎月発生する支出を確認した | □ |
| 金額が大きい支出を把握した | □ |
| 見直しても生活に困らないか考えた | □ |
| 見直す項目を3つ選んだ | □ |
| 最初に実行する項目を1つ決めた | □ |
| 翌月に削減額を確認する予定を立てた | □ |
| 減らしたお金の使い道を決めた | □ |
すべてにチェックを付ける必要はありません。
まずは、今日できることを一つ見つけてみてください。
よくある質問
Q. 節約は固定費と変動費のどちらから始めるべき?
一概には決められません。
固定費は一度見直すと効果が続きやすい一方、契約内容によっては変更が難しい場合もあります。
変動費はすぐに見直しやすい反面、継続的な管理が必要になることがあります。
自分の家計で削減できる金額と負担を比較して決めましょう。
Q. 毎月いくら節約すれば貯金できますか?
必要な金額は収入や支出、貯金の目的によって異なります。
まずは家計の収支を確認し、無理なく残せる金額を考えることが大切です。
Q. 家計簿をつけなくても節約できますか?
できます。
銀行口座やカードの利用明細を確認するだけでも、支出を把握するきっかけになります。
ただし、見直し前後の金額を比較できるように、簡単な記録を残しておくと便利です。
Q. 節約しても貯金が増えない場合は?
支出を減らした分が別の支出に使われていないか、年間の特別費を考慮しているかを確認しましょう。
また、収入に対して必要な支出が大きい場合は、節約だけで解決しようとせず、収入面も含めて家計全体を考える必要があります。
まとめ|節約は「どれだけ我慢するか」より「何から見直すか」
節約しているのにお金が貯まらないときは、今まで以上に我慢する前に、支出の見直し方を確認してみましょう。
特に大切なのは、次の3つです。
① 金額:いくら減らせるのか
② 頻度:節約効果が続くのか
③ 負担:無理なく続けられるのか
この3つを考えることで、自分に合った節約の優先順位が見えてきます。
そして、節約できたお金を貯金につなげることも忘れずに。
節約の目的は、我慢を増やすことではなく、必要なお金を残せる家計をつくること。
まずは先月の支出を確認して、見直せそうな項目を一つ探してみてください。
投稿者

rinaaa59@outlook.jp
関連投稿