- 0
- 4 words
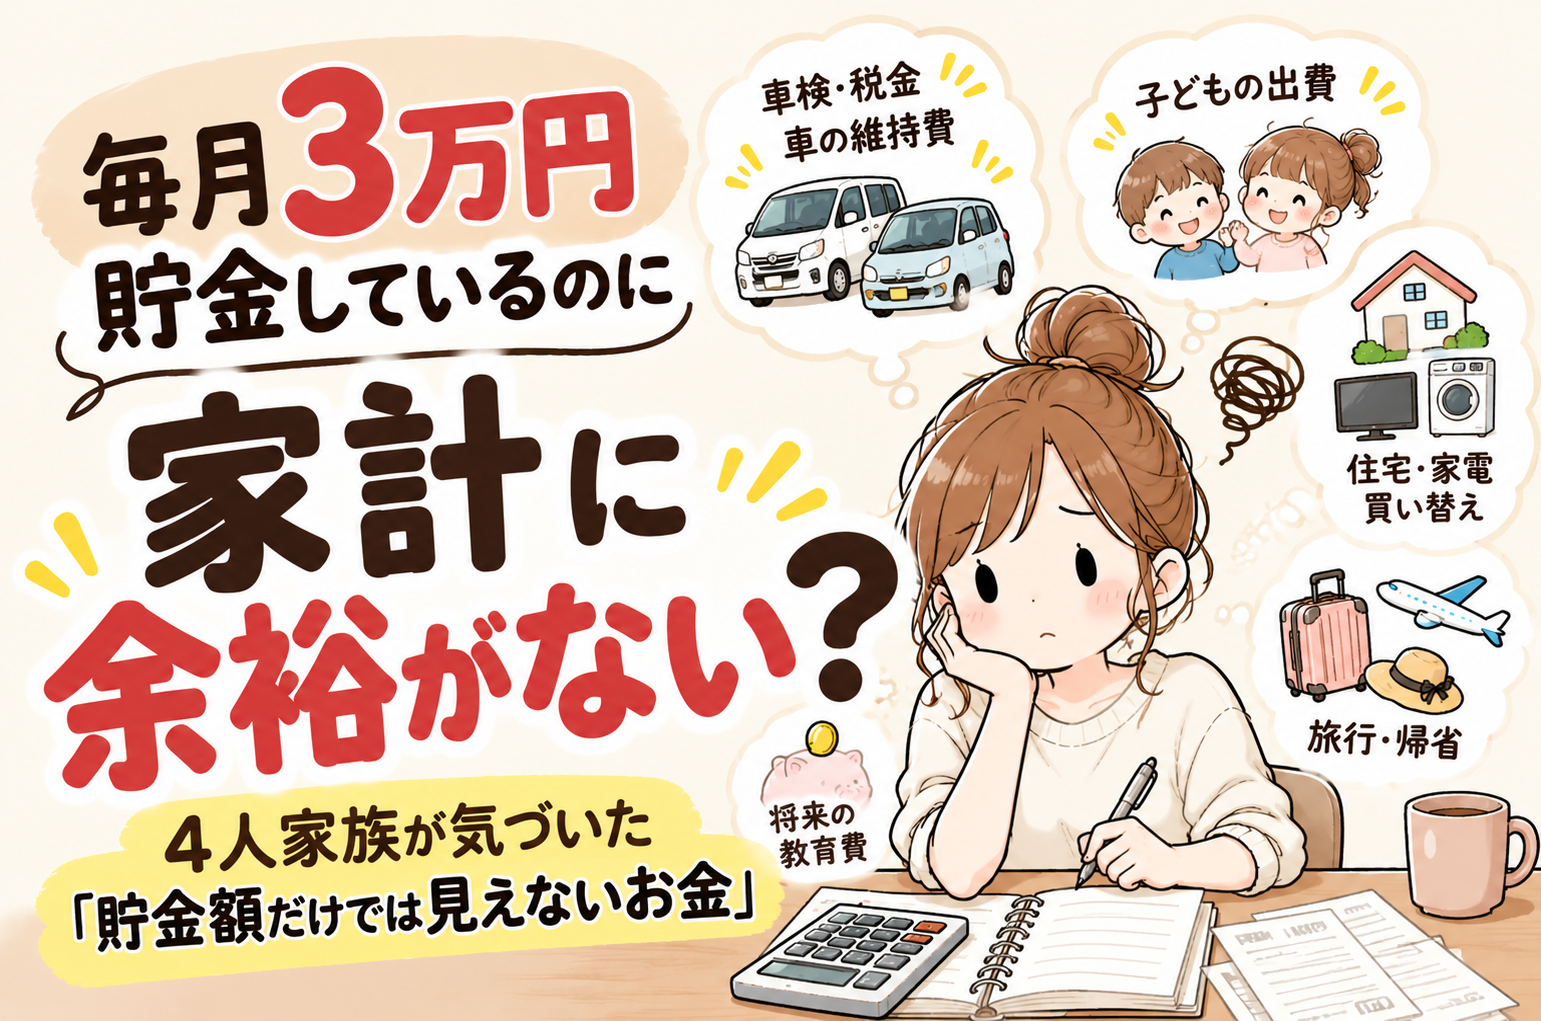
「毎月3万円も貯金できているなら、家計に余裕があるんじゃない?」
そう思う人もいるかもしれません。
でも、4人家族で暮らしていると、毎月貯金ができることと、安心してお金を使えることは別だと感じます。
わが家は夫婦と子ども2人の4人家族。夫婦の財布は完全に別で、私は毎月3万円の先取り貯金を続けています。
それでも、家計を考えるときに気になるのは、毎月の生活費だけではありません。
車検や自動車税、子どもの急な出費、将来の教育費……。
毎月の家計簿には登場しないのに、いつか必ず、あるいは突然必要になるお金があるからです。
この記事では、FP3級を勉強中の2児の母として、**「毎月貯金しているのに、なぜ安心できないのか」**を、わが家の家計を例に整理してみます。
※この記事で紹介する金額は、わが家の予算や家計管理の一例です。すべての家庭に当てはまるものではありません。
Table of Contents
毎月3万円貯金できても、家計全体が黒字とは限らない
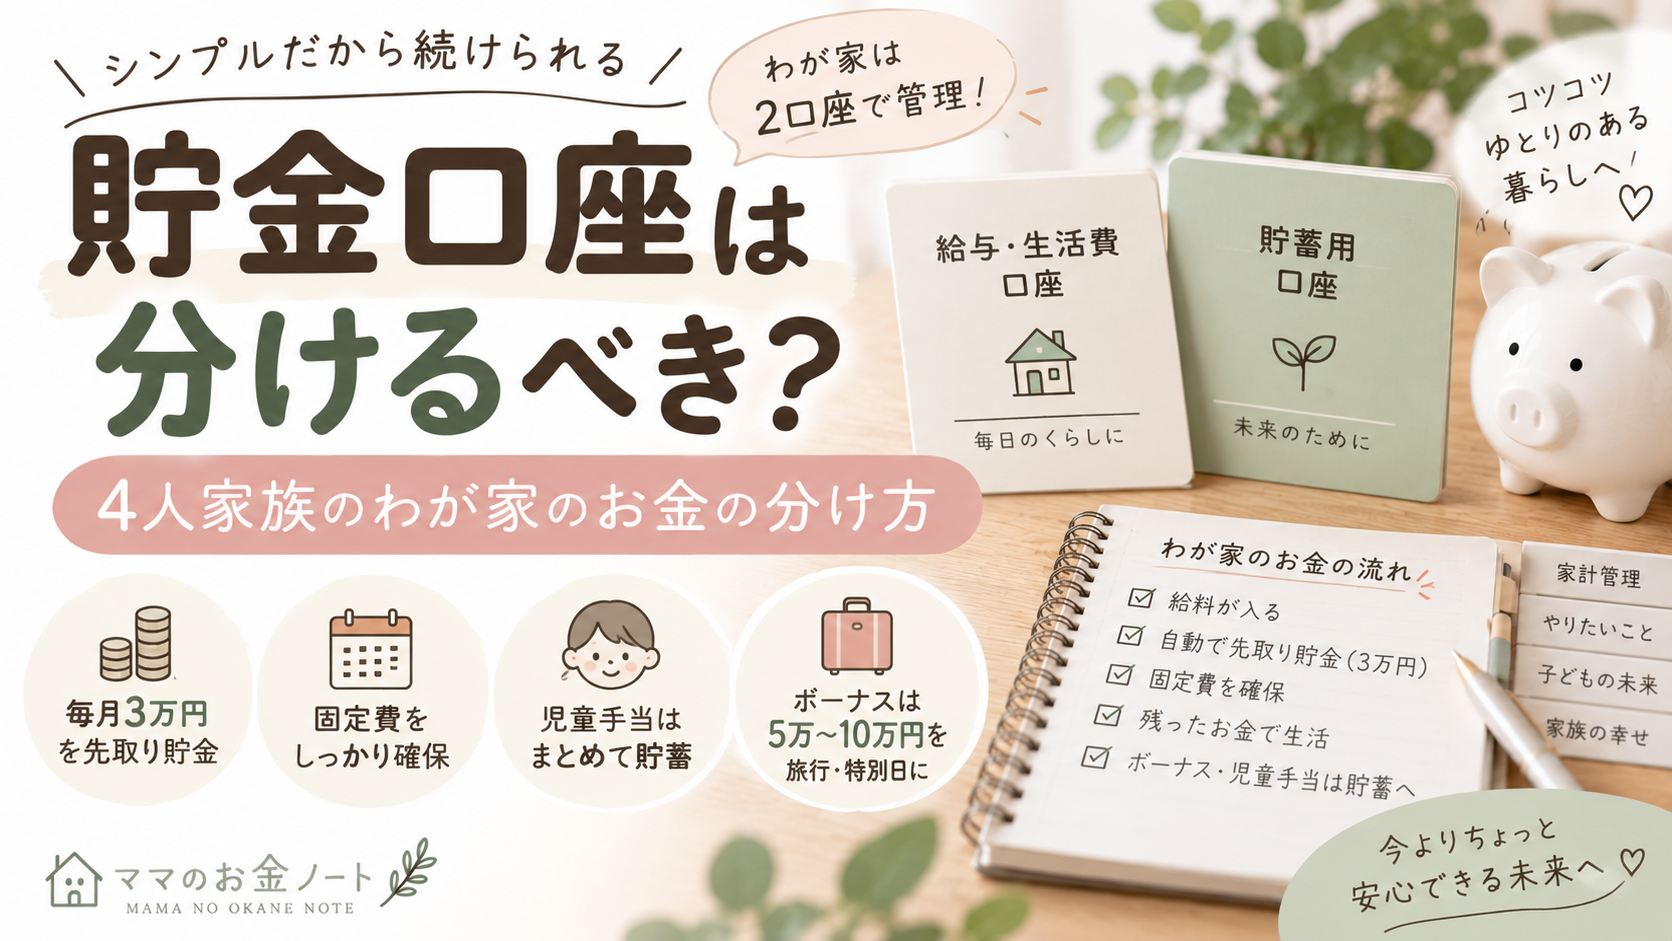
わが家では、給料が入ったら先に3万円を貯金に回す方法を続けています。
毎月の残りを貯金するのではなく、最初から貯金するお金を分ける仕組みです。
この方法のおかげで、貯金を生活費と混ぜずに管理しやすくなりました。
ただ、ここで気をつけたいことがあります。
それは、「毎月3万円を貯金口座に移せた=年間36万円の貯金が増える」とは限らないことです。
たとえば、次のような家計を考えてみます。
| 内容 | 年間金額 |
|---|---|
| 毎月3万円の先取り貯金 | +36万円 |
| 車検や税金など、別途貯金から払ったお金 | −20万円 |
| 年間の貯金増加額 | +16万円 |
※上記は説明用の仮の数字で、わが家の実績ではありません。
毎月きちんと貯金していても、別のタイミングで貯金を取り崩せば、年間の増加額は変わります。
だからこそ私は、毎月の貯金額だけでなく、1年を通してお金がどれくらい残るのかも大切だと思っています。
わが家は車2台。毎月の生活費以外にもお金がかかる
わが家で大きな支出の一つが、車にかかるお金です。
夫婦とも仕事や生活で車が必要なため、2台所有しています。
車を持っていると、ガソリン代のように毎月かかるお金だけでなく、まとまった支払いも発生します。
- 自動車税
- 車検
- 自動車保険
- タイヤ交換やメンテナンス
- 突然の修理代
例えば、車検がある月だけ家計簿を見ると、いつもより支出が大きく増えます。
でも、車検は突然決まった出費ではありません。あらかじめ時期が分かっている支払いです。
支払う月に慌てないためには、毎月の生活費とは別に年間の予定を見ておく必要があります。
車2台が必要なわが家にとって、車の維持費は単純に「やめれば節約できる支出」ではありません。
だからこそ、必要な支出として家計に組み込んで考えています。
子どもが2人いると、予想していない出費もある
子どもにかかるお金も、毎月一定ではありません。
例えば、保育園に関する支払いだけでも、保育料以外に準備品や行事に関する費用などが発生することがあります。
さらに、成長に合わせて必要なものも変わります。
「まだ着られると思っていた服が小さくなった」
「急に靴を買い替えることになった」
「保育園で新しく必要なものが増えた」
一つひとつはそれほど大きな金額でなくても、重なると家計への負担を感じやすくなります。
わが家でも、子どもの服やオムツなどは私が負担し、大きな急な出費や子どもの医療費などは夫が負担する形で家計を分担しています。
夫婦別財布だからこそ、自分の口座から出ていくお金だけでは、家族全体の支出が見えにくいという面もあります。
「私の家計簿では予算内だったから大丈夫」と考えるのではなく、家族全体でどんな支払いがあるのかを意識したいところです。
「使っていい貯金」と「残しておきたい貯金」は違う
貯金があると、つい「これだけ残っているから大丈夫」と思いたくなることがあります。
でも、そのお金には、すでに使い道が決まっているものもあります。
例えば、口座に50万円あったとしても、そのうち20万円を近いうちの車検や税金に使う予定なら、50万円すべてを自由に使えるわけではありません。
私は、貯金額を見るときに次の3つを分けて考えることが大切だと思っています。
① 近いうちに使う予定のお金
車検、自動車税、保育園の準備品など、時期や目的がある程度決まっているお金です。
使うことが分かっているので、普段の生活費と混ぜずに把握しておきたい部分です。
② 急な出費に備えるお金
家電の故障や予想外の出費など、いつ必要になるか分からないお金です。
わが家では、生活を守るための貯金として200万円を一つの目標にしています。
もちろん、必要な備えの金額は、毎月の生活費や働き方、家族構成によって違います。
③ 将来のために残したいお金
子どもの教育費や、これから先の生活に備えるお金です。
今すぐ必要ではなくても、将来の選択肢を減らさないために大切にしたいと考えています。
この3つを整理すると、同じ貯金残高でも、自由に使える金額がいくらなのかを考えやすくなります。
わが家は旅行も大切。でも貯金を全部使いたいわけではない
わが家では、家族旅行の年間予算を50万円と考えています。
ただし、これは実際に50万円を使ったという意味ではなく、あくまで予算です。
旅行費は毎月専用に積み立てているわけではなく、ボーナスや貯金から支払っています。
だからこそ、旅行にいくら使うかだけではなく、旅行後に必要なお金がどれくらい残るかも考えたいと思っています。
家族で思い出をつくることは大切。
でも、そのために毎月の生活費が足りなくなったり、急な支払いに対応できなくなったりするのは避けたいところです。
予算が50万円だからといって、50万円を使い切る必要もありません。
旅行に使うお金も、将来のために残すお金も、どちらも大切にしたい。
そのバランスを考えることが、わが家の家計管理の一つのテーマになっています。
家計に余裕があるか確認するために、見ておきたい3つの数字
「毎月貯金できているのに不安」というときは、貯金額だけではなく、次の数字を確認すると整理しやすくなります。
1. 毎月の生活費はいくら必要?
まずは、住宅費、食費、日用品、保育料、通信費など、毎月の生活に必要なお金を確認します。
わが家は夫婦別財布なので、自分が支払うものと夫が支払うものがあります。
家計簿を別々につけていても、家族全体ではいくら必要なのかを考えることが大切です。
2. 1年間にまとまって出ていくお金はいくら?
次に、毎月の家計簿だけでは見えにくい支出を書き出します。
| 支出 | 確認すること |
|---|---|
| 車検 | 次の車検時期と見込み額 |
| 自動車税 | 年間の支払額 |
| 保険 | 年払いがあるか |
| 子ども関連 | 入園・進級・行事などの予定 |
| 家電・住宅 | 買い替えや修理の可能性 |
| 旅行・帰省 | 今年の予算 |
金額が分からないものは、最初から正確に埋めなくても大丈夫。
まずは「どんな支出があるか」を把握するだけでも、見落としに気づきやすくなります。
3. 1年後の貯金はいくら残る見込み?
最後に、年間の貯金増加額を考えます。
年間の貯金増加額 = 1年間に貯金へ入れる金額 − 貯金から取り崩す金額
例えば、月3万円の貯金を1年間続ければ、入金額は36万円です。
そこから貯金で支払う予定のお金を差し引くと、年間でどれくらい増えそうかを考えられます。
もちろん、実際には収入や支出が変わることもあります。
それでも、毎月の数字だけを見るより、家計全体の見通しを持ちやすくなるはずです。
貯金額が増えることだけを目標にしなくてもいい
家計管理をしていると、どうしても「今月はいくら貯金できたか」に目が向きがちです。
でも、子どもが小さい今は、家族の生活を守るために必要なお金もたくさんあります。
毎月の貯金額を増やすことだけを優先して、必要なものまで我慢するのは、私が目指している家計管理ではありません。
反対に、貯金があるからといって、何も考えずに使ってしまうのも違うと思っています。
大切なのは、今の暮らしを守りながら、将来にも備えられること。
毎月の貯金ができているかだけではなく、年間の支出や、貯金を使ったあとの残高にも目を向けたいと思っています。
よくある疑問
毎月3万円貯金できれば十分ですか?
十分かどうかは、家族の生活費、今ある貯金、今後必要になるお金によって変わります。
月3万円なら年間の入金額は36万円ですが、それだけで安心できるかは判断できません。
貯金の目的と、必要な金額を整理することが大切です。
車検や税金を貯金から払うのはダメですか?
貯金から支払うこと自体が悪いわけではありません。
ただし、予定している支払いで貯金がどれくらい減るのかを把握しておくと、家計の見通しを立てやすくなります。
夫婦別財布でも家計全体を把握できますか?
できます。
すべての口座を一緒に管理しなくても、夫婦それぞれが担当している支払いと、年間の大きな出費を共有するだけで、家計全体を考える手がかりになります。
わが家も夫婦別財布だからこそ、自分が負担するお金と家族全体に必要なお金を分けて考えるようにしています。
まとめ|「毎月貯金できた」の先まで考えたい
毎月3万円を貯金することは、わが家が続けてきた家計管理の習慣です。
でも、家計の安心は、毎月の貯金額だけでは決まりません。
車検や税金、子どもの出費、家族旅行、将来の教育費。
家族で暮らしていると、今月だけでは見えないお金がたくさんあります。
だからこそ、これからは「今月いくら貯金できたか」だけでなく、**「必要なお金を使ったあと、どれくらい残せるか」**も大切にしたいと思っています。
節約も貯金も、家族との時間も。
どれか一つだけではなく、わが家に合ったバランスを見つけながら、家計管理を続けていきたいです。
投稿者

rinaaa59@outlook.jp
関連投稿