- 0
- 6 words
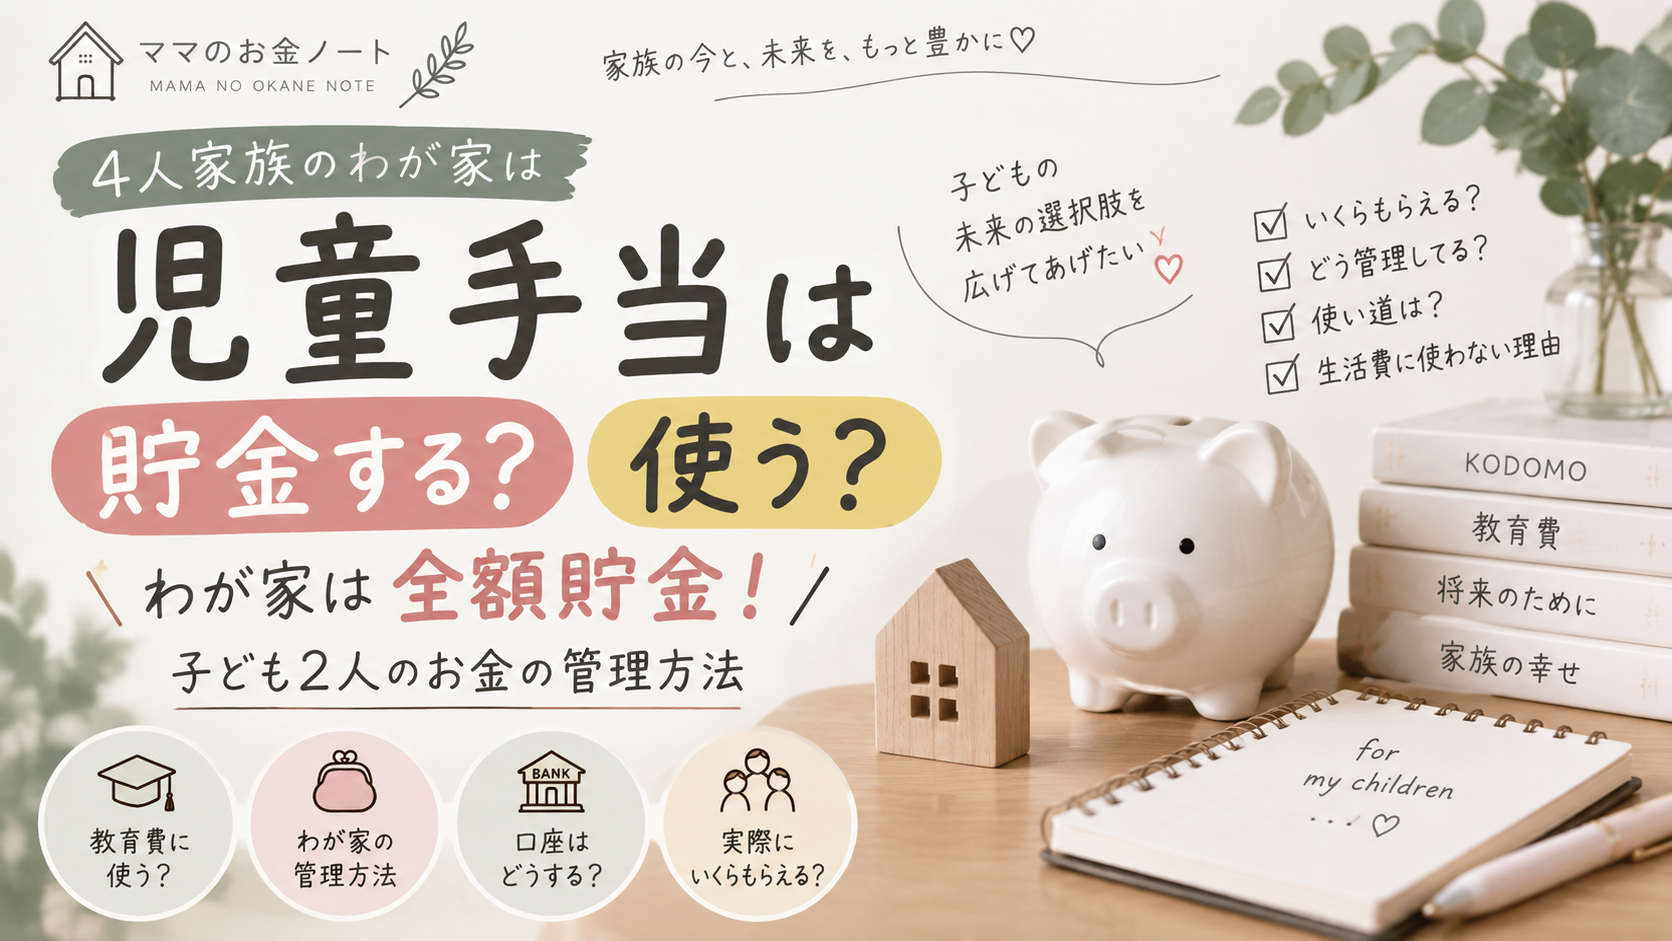
子どもが生まれるともらえる「児童手当」。
ありがたい制度ですが、
「児童手当ってみんな貯金してるの?」
「生活費に使ってもいい?」
「子ども名義の口座に分けた方がいい?」
と迷うことはありませんか?
子どもが2人いるわが家では、現在、
Table of Contents
児童手当は基本的に全額貯金しています。
普段の生活費には使わず、親名義の貯金口座で管理しています。
ただ、将来の使い道を細かく決めているわけではありません。
今のところ、
「大学など教育費に使うことになるかな?」
と考えている程度です。
今回は、4人家族のわが家が児童手当をどう管理しているのか、毎月3万円の先取り貯金との違いも含めて紹介します。
※この記事では、わが家の家計管理方法を紹介しています。「児童手当は全額貯金するべき」という意味ではありません。家庭の状況に合わせて考えることが大切だと思っています。
児童手当はいくらもらえる?【2026年9月時点】
まずは現在の児童手当制度を簡単に確認しておきます。
2024年10月から児童手当制度が拡充され、現在は高校生年代(18歳到達後、最初の年度末)までが支給対象です。
また、所得制限も撤廃されています。
現在の月額は次のとおりです。
| 子どもの年齢など | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 15,000円 | 30,000円 |
| 3歳〜高校生年代 | 10,000円 | 30,000円 |
※第3子以降のカウントには一定の条件があります。
また、現在は偶数月の年6回、それぞれ前月までの2か月分が支給されます。
制度については変更される可能性もあるため、最新情報はこども家庭庁の児童手当案内で確認してください。
わが家は児童手当を全額貯金
子ども2人のわが家では、
児童手当は基本的に使わず、そのまま貯金しています。
食費や日用品、保育園関係など、普段の生活費とは分けて考えています。
児童手当が入ったから、
「今月は少し使えるお金が増えた!」
とは考えないようにしています。
私の中では、
児童手当=将来の子どものために残しておくお金
という位置づけです。
そのため、支給された児童手当は貯金へ回しています。
何のために貯めている?今のところ大学費用を想定
では、貯めた児童手当を何に使うのか。
実は、
まだ明確には決めていません。
今のところは、
大学などの教育費に使うことになるかな?
と考えています。
これから子どもが成長すれば、進学先ややりたいことも変わってくると思います。
大学へ進学するのか。
専門学校へ行くのか。
別の道を選ぶのか。
今の段階では分かりません。
だから、
「大学の○○費のため」まで細かく決めず、将来必要になったときに使えるお金として残しておく
という考え方にしています。
子ども別には分けず「親名義の口座」で管理
児童手当の貯金方法でも迷いやすいのが、
「子ども名義の口座を作る?」
ということ。
わが家では現在、
子ども2人それぞれの口座には分けていません。
親名義の貯金口座でまとめて管理しています。
私は家計管理そのものも、
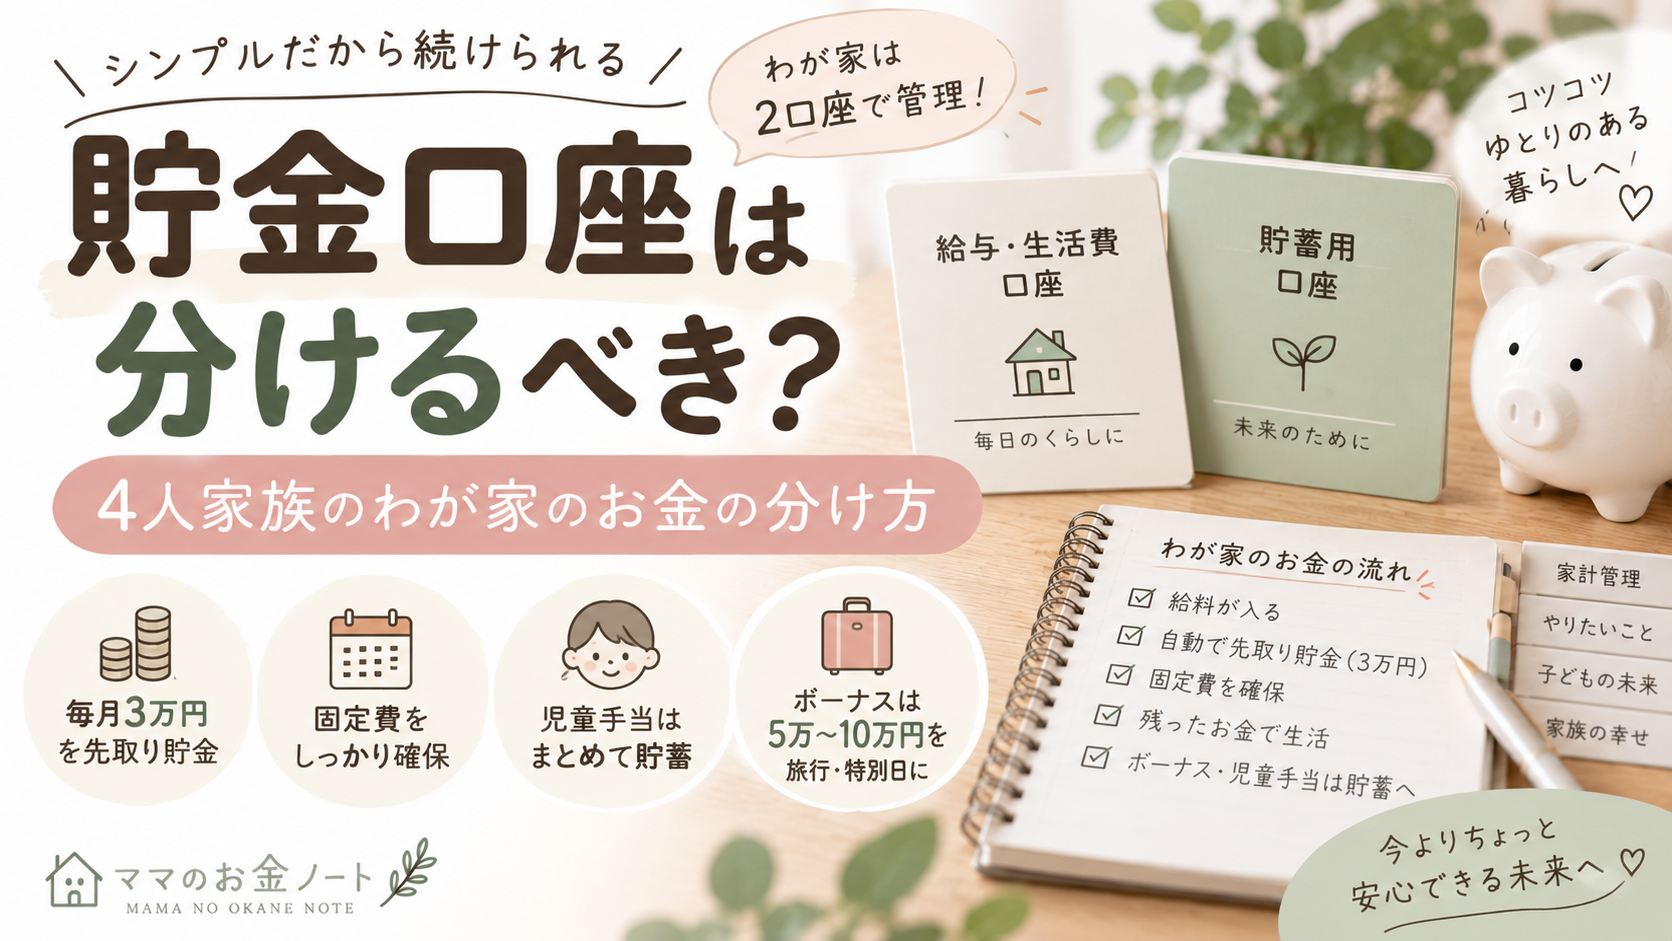
生活費口座+貯金口座
というシンプルな方法が好きです。
口座を細かく増やしすぎるより、
自分が分かりやすく、続けやすい方法
を優先しています。
そのため児童手当についても、今のところ子どもごとに口座を分けていません。
月3万円の先取り貯金とは別に考えています
わが家では現在、
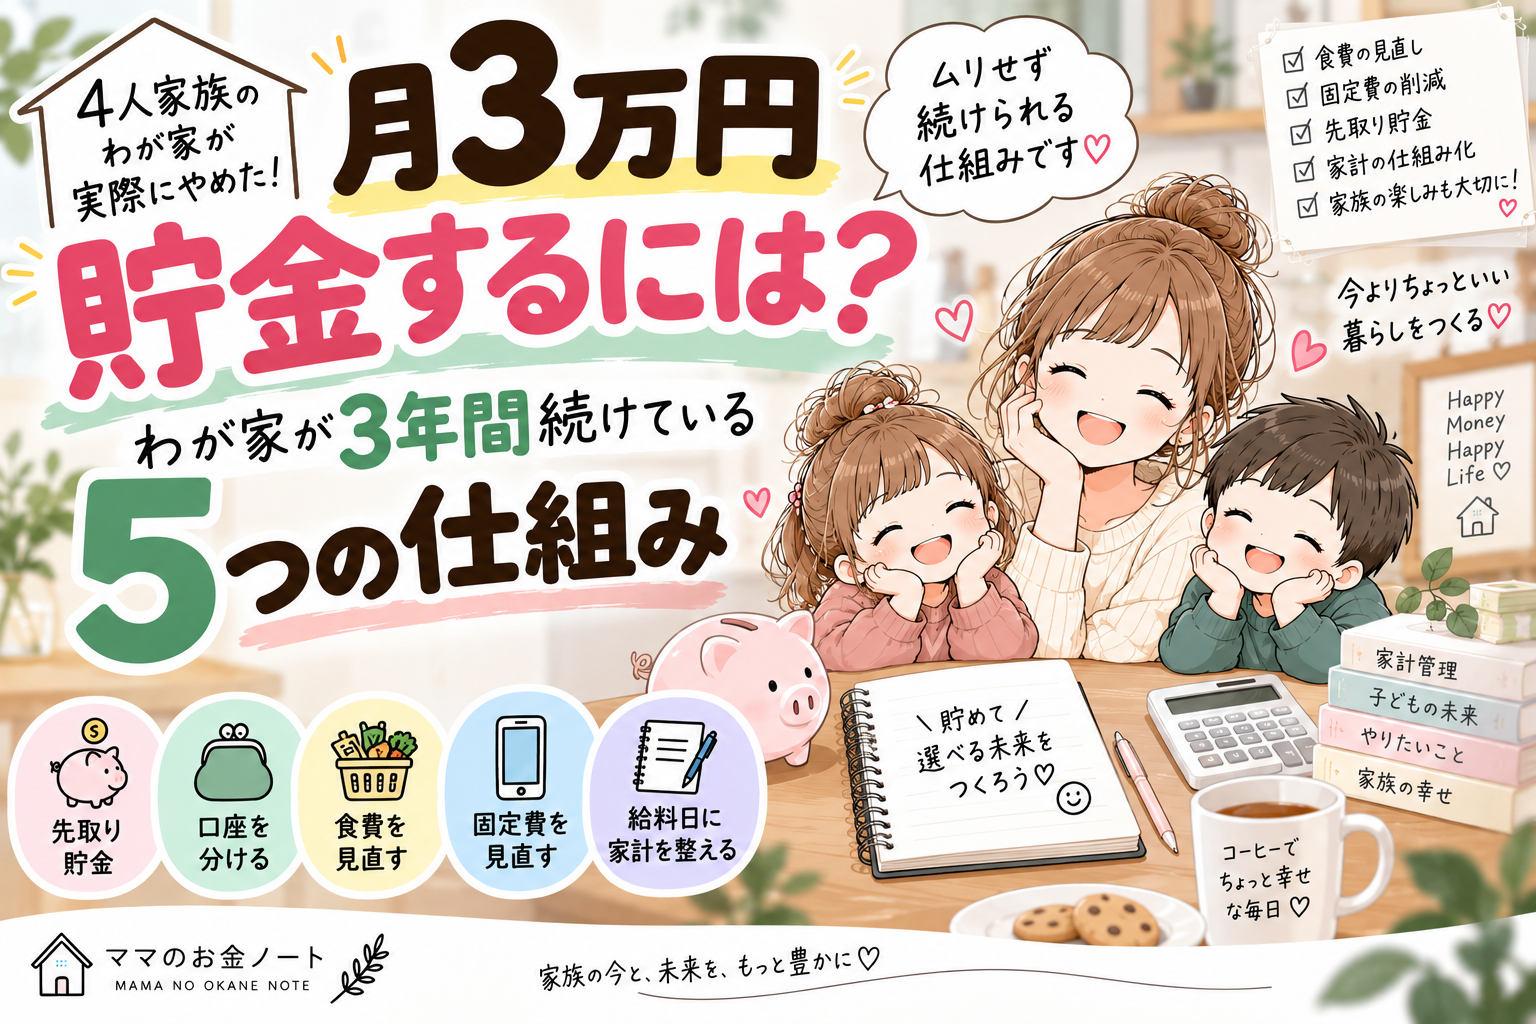
毎月3万円の先取り貯金
もしています。
この方法は約3年間続けています。
では、
「月3万円の中に児童手当も含めているの?」
というと、そうではありません。
児童手当は月3万円の先取り貯金とは別です。
わが家のイメージとしては、
毎月の家計から → 月3万円を先取り貯金
児童手当が入ったら → 別途そのまま貯金
という考え方です。
さらにボーナスも、一部を家族旅行などに使い、残りは貯金しています。
こうして、
毎月の収入から貯めるお金+臨時的に入ってきたお金
の両方を貯金に回しています。
児童手当を全部貯金したら、いくらになる?
ここは気になる人も多いと思います。
現在の制度では、第1子・第2子の場合、
3歳未満:月15,000円
3歳〜高校生年代:月10,000円
です。
単純計算するとかなり大きな金額になります。
ただし、
出生月による支給開始時期や制度変更などによって、実際に受け取る総額は変わる可能性があります。
そのため私は、
「児童手当を全部貯めれば絶対○○万円になる」
と決めつけて教育費計画を立てない方がいいと思っています。
児童手当は教育費を準備するひとつの方法として考えながら、それとは別に家計全体で貯金していく。
わが家では今のところ、その考え方です。
児童手当を貯金するメリットとして感じていること
私が児童手当を貯金していて一番いいと感じるのは、
自分たちのお給料だけで教育費を一から準備するより、将来のお金を少しずつ残しておけること。
1回ごとの児童手当だけを見ると、
「少しくらい使ってもいいかな」
と思うこともあるかもしれません。
でも、子どもが小さいうちから長い期間積み重なると、大きなお金になります。
だから私は、今すぐ必要でないのであれば、
将来の選択肢のために残しておきたい
と思っています。
子どもが大きくなったとき、
「やってみたい」
「この学校へ行きたい」
と思ったことを、お金だけを理由に最初から諦めることが少しでも減ったらいいな。
そんな気持ちもあります。
でも「児童手当=絶対貯金」ではない
ここは今回の記事で一番伝えておきたいところです。
わが家は児童手当を貯金していますが、それが全家庭の正解だとは思っていません。
児童手当は、そもそも家庭等の生活の安定に寄与するとともに、子どもの健やかな成長に役立てることを目的とした制度です。
例えば、
子どもの食費
衣服
保育・学校生活に必要なもの
習い事
現在の子育てに必要な支出
などにお金が必要な家庭もあります。
今の生活を苦しくしてまで、
「児童手当だけは絶対に1円も使っちゃダメ!」
と考える必要はないと思っています。
貯金する。
今の子育てに使う。
一部だけ貯金する。
どれが合うかは、それぞれの家計によって違います。
大切なのは、
「なんとなく使う」のではなく、わが家では何のために使うかを決めておくこと。
だと思っています。
教育費は児童手当だけに頼らない
わが家では児童手当を貯金していますが、
教育費=児童手当だけで準備する
とは考えていません。
教育費は進路によって大きく変わります。
そして子どもがまだ小さい今、将来どんな道を選ぶのかは分かりません。
だからこそ、
児童手当を残すことに加えて、
月3万円の先取り貯金
ボーナスからの貯金
なども組み合わせています。
今の生活も楽しみながら、将来のお金も少しずつ準備していく。
そのバランスをこれからも考えていきたいと思っています。
わが家の児童手当管理はとにかくシンプル
まとめると、わが家の児童手当管理はとてもシンプルです。
児童手当は基本的に全額貯金
普段の生活費には使わない
子ども別には分けない
親名義の貯金口座で管理
使い道はまだ確定していない
今のところ大学などの教育費を想定
という形です。
私は家計管理そのものを複雑にすると続かなくなってしまうので、
「どこに貯める?何のためのお金?」が自分で分かればOK
くらいのシンプルな管理にしています。
まとめ|児童手当は「貯める・使う」より目的を決める
子ども2人の4人家族のわが家では、
児童手当を基本的に全額貯金しています。
親名義の貯金口座でまとめて管理し、普段の生活費には使っていません。
使い道はまだ決めていませんが、今のところ大学など将来の教育費として使う可能性が高いかなと考えています。
でも、
「児童手当は全部貯金するのが正解」ではありません。
今の子育てに使うのも、将来のために残すのも、それぞれの家庭の選択です。
だからこそ、一度夫婦で、
「わが家は児童手当を何のためのお金にする?」
と話してみる。
それだけでも、なんとなく使ってしまうのを防ぐきっかけになると思います🌿
私もFP3級を勉強しながら、教育費や家族のお金について学んでいる途中です。
これからも「ママのお金ノート」では、子ども2人の4人家族のリアルなお金事情を記録していきます✍️
投稿者

rinaaa59@outlook.jp
関連投稿