- 0
- 20 words
「毎月いくら貯金すればいいんだろう?」
「手取りの20%を貯金するべき?」
「100万円貯めたいけど、何年かかるの?」
貯金を始めようと思っても、毎月の目標金額を決めるのは意外と難しいですよね。
SNSでは「毎月5万円貯金」「年間100万円貯金」といった投稿を見かけます。
でも、収入や生活費は人によって違います。
他の人と同じ金額を貯めようとして、生活が苦しくなってしまっては続きません。
大切なのは、自分がいつまでに、いくら貯めたいのかを明確にすることです。
この記事では、100万円を目標にした貯金シミュレーションや、手取り別の計算例、無理のない貯金額の決め方を紹介します。
計算式も紹介するので、自分の収入や目標金額に当てはめながら読んでみてください。
※記事内の金額は、特に断りのない限り説明用のシミュレーションです。実際の家計の収入や貯金実績ではありません。
Table of Contents
毎月いくら貯金すればいい?正解は人によって違う
結論からいうと、誰にでも当てはまる貯金額の正解はありません。
例えば、同じ手取り25万円でも、
- ひとり暮らしで家賃を払っている人
- 実家で生活している人
- 夫婦で生活費を分担している人
- 子どもがいる家庭
では、必要な生活費が異なります。
そのため、「手取り25万円なら必ず5万円貯金する」といった決め方が、全員に合うわけではありません。
まずは、毎月の手取り収入から必要な支出を引き、無理なく残せる金額を確認しましょう。
手取り収入 − 毎月の支出 − 年間支出への備え = 貯金に回せる金額の目安
年間支出への備えとは、車検や年払いの保険料など、毎月は発生しない支出のために確保しておくお金です。
すでに毎月の支出に含めて管理している場合は、二重に差し引かないようにしましょう。
100万円貯めるには毎月いくら必要?
貯金の目標として「まずは100万円」を考えている人もいるかもしれません。
では、100万円を貯めるには、毎月いくら必要なのでしょうか?
現在の貯金額が0円で、利息を考慮しない場合の計算例を見てみましょう。
| 目標期間 | 毎月必要な貯金額 |
|---|---|
| 1年 | 83,334円 |
| 2年 | 41,667円 |
| 3年 | 27,778円 |
| 4年 | 20,834円 |
| 5年 | 16,667円 |
| 10年 | 8,334円 |
※1円未満を切り上げた金額です。毎月同じ額を積み立て、途中で取り崩さない場合の計算です。
1年で100万円を貯めるには、毎月約8万3,000円が必要です。
一方、5年間なら毎月約1万7,000円、10年間なら毎月約8,400円が目安になります。
同じ100万円でも、目標までの期間を変えるだけで、毎月必要な金額は大きく変わります。
「100万円なんて無理」と感じる場合も、期間を長く設定することで、現実的な計画になるかもしれません。
貯金目標から毎月の必要額を計算する方法
計算方法はシンプルです。
(目標金額 − 現在の貯金額)÷ 目標までの月数 = 毎月必要な貯金額
例えば、次の条件で考えてみます。
- 目標金額:100万円
- 現在の貯金額:20万円
- 目標までの期間:3年間
計算すると、
(1,000,000円 − 200,000円)÷ 36か月
= 約22,222.23円
となります。
つまり、毎月22,223円ずつ貯めれば、利息を考慮しなくても3年間で100万円に到達する計算です。
すでに貯金がある場合は、ゼロから100万円を貯める必要はありません。
現在の貯金額も確認したうえで、必要な金額を計算しましょう。
ただし、緊急時に必要なお金を別に確保している場合は、目標達成に使える貯金額だけを計算に含める方法もあります。
【手取り別】毎月の貯金額を計算してみよう
次に、手取り収入に対して5%・10%・20%を貯金した場合の金額を比較します。
| 月の手取り | 5%貯金 | 10%貯金 | 20%貯金 |
|---|---|---|---|
| 15万円 | 7,500円 | 15,000円 | 30,000円 |
| 20万円 | 10,000円 | 20,000円 | 40,000円 |
| 25万円 | 12,500円 | 25,000円 | 50,000円 |
| 30万円 | 15,000円 | 30,000円 | 60,000円 |
| 40万円 | 20,000円 | 40,000円 | 80,000円 |
※計算例であり、推奨する貯金割合ではありません。
例えば、手取り20万円で毎月2万円を貯金すると、貯金率は10%です。
ただし、家賃やローン、生活費によっては、毎月2万円を残すことが難しい場合もあります。
反対に、生活費が少なければ、さらに多く貯金できる人もいるでしょう。
貯金率は他人と競う数字ではなく、自分の家計を確認するための目安として考えたいですね。
自分に合った貯金額を決める4ステップ
STEP1|毎月の手取り収入を確認する
まずは、実際に使えるお金を確認します。
給与明細を見る場合は、税金や社会保険料が差し引かれた後の手取り額を確認しましょう。
収入が毎月変動する人は、直近数か月の収入を参考にする方法もあります。
ただし、平均額だけを基準にすると、収入が少ない月に家計が苦しくなる場合があります。
収入の変動が大きい場合は、低めの収入を基準に考える方法も検討しましょう。
STEP2|生活費を確認する
次に、毎月必要な支出を確認します。
以下の表に、ご自身の先月の支出金額を入れてみてください。
| 支出項目 | 先月の支出 |
|---|---|
| 住居費 | ______ 円 |
| 水道光熱費 | ______ 円 |
| 通信費 | ______ 円 |
| 食費 | ______ 円 |
| 日用品 | ______ 円 |
| 保険料 | ______ 円 |
| 交通費 | ______ 円 |
| 外食・娯楽 | ______ 円 |
| その他 | ______ 円 |
| 合計 | ______ 円 |
これは読者自身が記入するための表です。
最初から細かく分類しすぎなくても大丈夫です。
まずは、おおよその生活費を把握しましょう。
STEP3|年間の大きな支出も考える
毎月の生活費だけで貯金額を決めると、年払いの支出が発生したときに貯金を取り崩すことになるかもしれません。
例えば、
- 自動車税や車検
- 年払いの保険料
- 家電の買い替え
- 冠婚葬祭
- 旅行や帰省
などです。
年間で必要になる金額を見積もり、普段の生活費とは分けて考えてみましょう。
ただし、特別費を必ず毎月積み立てる必要はありません。
ボーナスや既存の預金など、家計に合った方法で準備することもできます。
STEP4|無理なく残せる金額を決める
最後に、手取り収入から必要な支出を引きます。
例えば、
| 項目 | 金額 |
|---|---|
| 手取り収入 | 250,000円 |
| 毎月の生活費 | 190,000円 |
| 年間支出への備え | 30,000円 |
| 貯金に回せる金額 | 30,000円 |
※すべて説明用の金額です。
この例では、毎月30,000円を貯金に回せる計算です。
ただし、実際には予想外の支出が発生することもあります。
計算上の残額をすべて貯金に回すのではなく、家計に余裕を持たせることも大切です。
【計算ツール】あなたは毎月いくら貯金すればいい?
この記事を読みながら、実際に計算してみましょう。
まずは「いつまでに、いくら貯めたいか」を決めてください。
例えば、100万円を5年間で貯めるなら、毎月約16,667円です。
一方、現在すでに30万円ある場合は、残り70万円を貯めれば目標に届きます。
このように、現在の貯金額によっても必要な月額は変わります。
計算してみて「毎月の負担が大きすぎる」と感じたら、次のいずれかを見直しましょう。
- 目標までの期間を長くする
- 目標金額を調整する
- 毎月の支出を見直す
- 収入を増やせる方法がないか考える
無理な目標を立てるよりも、続けられる計画に調整することが大切です
毎月の貯金額を決めるときの注意点
生活費を削りすぎない
貯金額を増やしたいからといって、必要な食費や医療費まで無理に削るのはおすすめできません。
生活に必要なお金を確保したうえで、貯金できる金額を考えましょう。
ボーナスを必ずもらえる前提にしない
ボーナスは勤務先の業績や個人の評価などによって変動する場合があります。
貯金する計画を立てる場合は、予定どおり支給されなかったときのことも考えておきたいですね。
貯金できない月があっても計画を見直せばいい
毎月必ず同じ金額を貯められるとは限りません。
急な出費が発生したり、収入が減ったりすることもあります。
そのような場合は、貯金額を調整したり、目標期間を延ばしたりする方法があります。
一度決めた計画を無理に守り続ける必要はありません。
わが家が毎月3万円の先取り貯金を続けてきた理由
ここからは、わが家の家計管理について紹介します。
わが家では、毎月3万円の先取り貯金を3年間続けてきました。
3万円を12か月続けると36万円、3年間では108万円になります。
30,000円 × 12か月 × 3年間 = 1,080,000円
これは、毎月3万円を積み立てた場合の合計額です。
もちろん、実際の預金残高は途中の引き出しやほかの入出金によって変わります。
私が大切にしてきたのは、最初から大きな金額を目指すのではなく、続けられる金額を決めることです。
ただし、毎月3万円という金額が誰にでも合うわけではありません。
収入や生活費が違えば、無理なく貯められる金額も変わります。
また、わが家でも育休や時短勤務など、働き方によって家計の状況が変わることがあります。
だからこそ、貯金額は一度決めて終わりではなく、生活に合わせて見直すことが大切だと思っています。
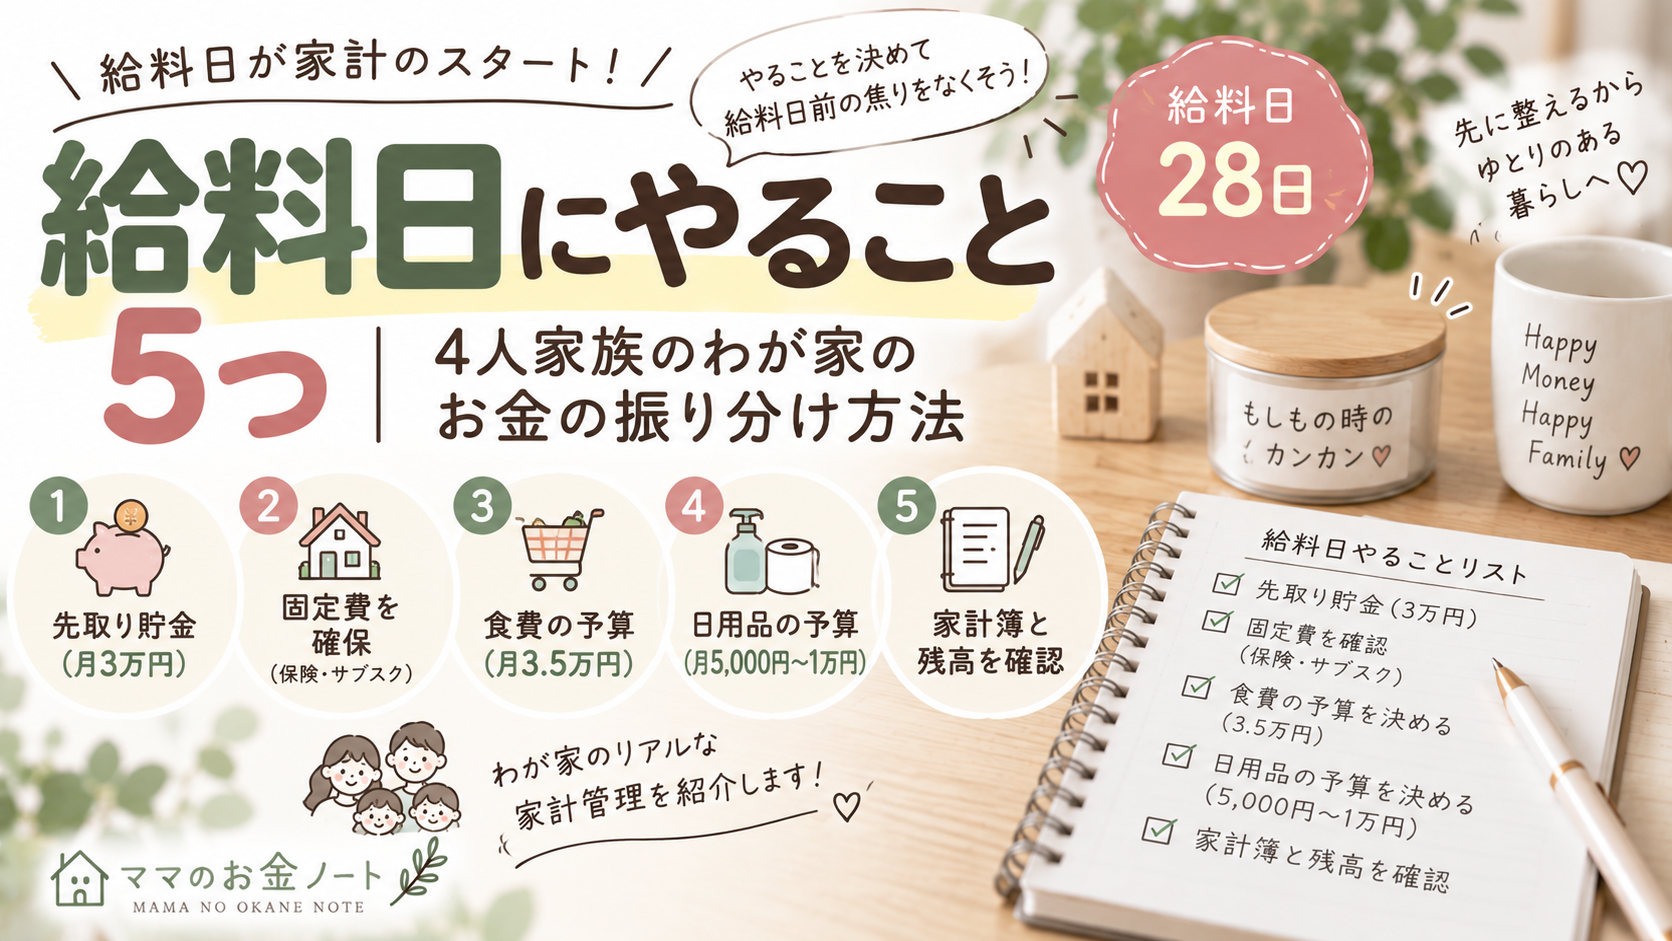
給料日にお金をどう分けているのかは、こちらの記事でも紹介しています。
貯金を続けるために意識したい3つのこと
① 貯金の目的を決める
「なんとなく貯金する」よりも、何のためのお金なのかを決めておくと、目標金額を考えやすくなります。
例えば、生活防衛資金、引っ越し費用、車の購入費などです。
② 貯金用のお金を区別する
普段の生活費と貯金が混ざっていると、いくら使っていいのか分からなくなることがあります。
口座を分けたり、家計簿で管理したりして、お金の目的を区別する方法があります。
ただし、銀行口座を増やすことが必須ではありません。
③ 定期的に目標を見直す
収入や生活費は、ずっと同じとは限りません。
転職、引っ越し、家族構成の変化などによって、必要なお金が変わることもあります。
半年に一度など、自分が続けやすいタイミングで貯金計画を確認してみましょう。
よくある質問
Q. 手取りの何%を貯金するのが正解?
全員に共通する正解はありません。
まずは手取り収入と生活費を確認し、無理なく続けられる割合を考えましょう。
Q. 毎月1万円の貯金でも意味はある?
あります。
毎月1万円を1年間続ければ12万円、5年間続ければ60万円です。
ただし、途中で取り崩さず、利息を考慮しない場合の計算です。
Q. 100万円貯めるには何年かかる?
毎月の貯金額によって異なります。
現在の貯金が0円なら、毎月2万円で50か月、毎月3万円なら34か月で100万円以上になる計算です。
Q. 貯金と投資はどちらを優先すればいい?
お金を使う目的や時期、家計の状況によって異なります。
近いうちに必要なお金や緊急時の備えについては、必要なときに使えるかどうかを重視することが大切です。
投資には元本割れの可能性があるため、目的に応じて慎重に検討しましょう。
まとめ|毎月の貯金額は「目標」と「家計」の両方から決めよう
毎月いくら貯金するべきかは、人によって異なります。
大切なのは、次の4つです。
- 目標金額を決める
- いつまでに貯めたいか決める
- 現在の貯金額から必要な月額を計算する
- 実際の家計で無理なく続けられるか確認する
計算した金額が難しければ、目標期間や金額を調整しても大丈夫です。
貯金は、他人と金額を競うものではありません。
自分の暮らしに合った目標を決め、少しずつ積み重ねていくことが大切だと思います。
まずは、今日の計算式を使って、自分に必要な毎月の貯金額を確認してみてください。
参考資料
投稿者

rinaaa59@outlook.jp
関連投稿