- 0
- 21 words
「今月も食費が予算オーバーしてしまった…」
「家計簿をつけているのに、なかなか予算を守れない」
「予算を超えた分は、翌月の生活費から減らすべき?」
家計管理をしていると、こんな悩みが出てくることがありますよね。
毎月予算を決めていても、予定外の買い物や物価の上昇などで、思った以上にお金を使ってしまうことがあります。
でも、予算オーバーしたからといって、家計管理に失敗したわけではありません。
わが家でも、予定より支出が増えたときは、その月の残りの週で調整できないか考えています。
それでも難しい場合は、翌月の支出も見ながら調整しています。
大切なのは、毎週・毎月の予算を必ず守ることではなく、無理なく家計管理を続けられることだと思っています。
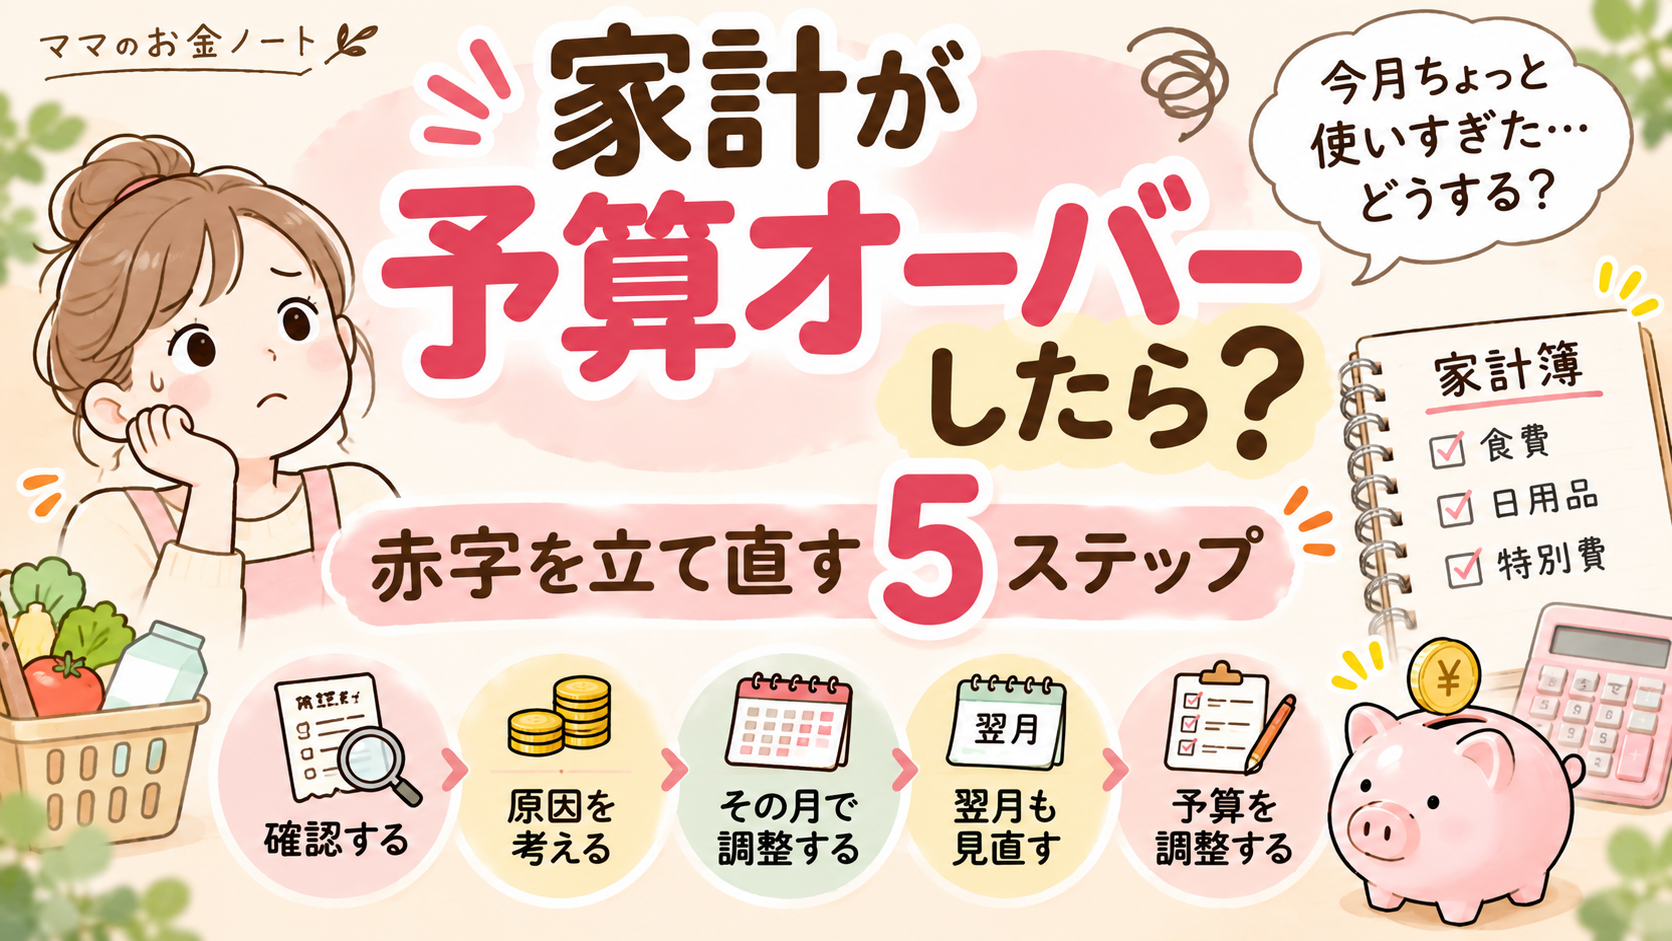
この記事では、家計が予算オーバーしたときの対処法、赤字を立て直すための5ステップ、わが家で実践している調整方法を紹介します。
Table of Contents
家計の「予算オーバー」と「赤字」は違う
まず確認したいのが、予算オーバーと赤字の違いです。
例えば、食費の予算を35,000円にしていたとします。
実際の食費が40,000円だった場合、5,000円の予算オーバーです。
しかし、ほかの費目で予定より支出が少なければ、家計全体では黒字になっている可能性があります。
| 状況 | 内容 |
|---|---|
| 予算オーバー | 決めた予算より支出が多い |
| 家計の黒字 | 収入より支出が少ない |
| 家計の赤字 | 収入より支出が多い |
例えば、食費が5,000円オーバーしても、日用品が2,000円、外食費が3,000円少なければ、この3費目の合計では予算内に収まります。
つまり、ひとつの費目が予算を超えただけで、家計全体が赤字とは限らないということです。
まずは、どの費目が予算を超えたのか、家計全体ではどうなっているのかを確認しましょう。
家計が予算オーバーする原因5つ
① 最初の予算が生活費に合っていない
予算オーバーする原因のひとつが、最初から無理な金額を設定していることです。
例えば、普段の食費が45,000円なのに、急に30,000円に減らそうとしても、生活スタイルを変えずに達成するのは難しいかもしれません。
予算を決めるときは、理想の金額だけでなく、過去の支出を参考にすることが大切です。
② 急な出費が発生した
病院代や家電の故障、冠婚葬祭など、予定していなかった支出が発生することもあります。
こうした出費は、普段の生活費と分けて考える方法があります。
必要な出費だった場合は、無理に取り戻そうとするより、今後どう備えるかを考えましょう。
③ 少額の支出が積み重なっている
コンビニやネットショッピングなど、1回の金額は小さくても、回数が増えるとまとまった支出になります。
例えば、500円の買い物を月20回すると10,000円です。
何に使ったか分からない場合は、少額の支出も確認してみましょう。
④ 年間の特別費を予算に含めていない
車検、自動車税、年払いの保険料などは、毎月発生する支出ではありません。
そのため、普段の生活費だけで予算を組んでいると、大きな支払いがある月に赤字になりやすくなります。
年間で発生する支出も把握しておくことが大切です。
⑤ キャッシュレス決済の支払い時期がずれている
クレジットカードを利用すると、買い物をした月と口座から引き落とされる月が異なることがあります。
そのため、家計簿では予算内でも、口座残高が予想より少なくなる場合があります。
支出を利用日で管理するのか、引き落とし日で管理するのか、ルールを決めておきましょう。
家計が予算オーバーしたときの対処法5ステップ
STEP1|どの費目が予算を超えたのか確認する
まずは、予算と実際の支出を比較します。
以下の表に、ご自身の先月の金額を当てはめてみてください。
| 費目 | 予算 | 実際の支出 |
|---|---|---|
| 食費 | ○○円 | ○○円 |
| 日用品 | ○○円 | ○○円 |
| 外食・娯楽 | ○○円 | ○○円 |
| 交通費 | ○○円 | ○○円 |
| その他 | ○○円 | ○○円 |
差額は「実際の支出 − 予算」で計算できます。
まずは、予算を超えた金額が大きい費目から確認してみましょう。
STEP2|必要な支出だったのか考える
次に、予算を超えた理由を確認します。
例えば、食費が予算オーバーした場合でも、
- 食材の値上がり
- 家族の食事量の変化
- 外食や惣菜の購入
- 食材の買いすぎ
など、原因はさまざまです。
必要な支出が増えたのであれば、予算自体を見直す必要があるかもしれません。
一方、買いすぎが原因なら、買い物の回数や購入する量を見直す方法があります。
金額だけでなく、なぜ予算を超えたのかを確認することが大切です。
STEP3|その月の残りの週で調整できないか考える
予算オーバーしそうなときは、まずその月の中で調整できないか考えてみましょう。
例えば、月の前半に食費を多く使った場合でも、後半の買い物を工夫することで、月全体の支出を抑えられることがあります。
冷蔵庫に残っている食材を使ったり、急いで購入する必要のないものを後回しにしたりする方法です。
ただし、必要な食事や日用品まで無理に削る必要はありません。
調整できる支出があるかどうかを確認しましょう。
STEP4|難しい場合は翌月の支出も見直す
その月の中で調整することが難しい場合は、翌月の支出を見ながら調整する方法もあります。
ただし、今月5,000円オーバーしたからといって、翌月の生活費を必ず5,000円減らす必要はありません。
翌月も必要な生活費は発生します。
無理に予算を減らすと、再び予算オーバーしてしまう可能性があります。
翌月に調整する場合も、削れる支出があるかを確認し、無理のない範囲で考えることが大切です。
STEP5|予算そのものを見直す
毎月同じ費目で予算オーバーしている場合は、設定している予算が生活に合っていない可能性があります。
例えば、食費の予算を35,000円にしていても、実際には毎月45,000円ほど必要なら、予算を見直すことも選択肢です。
ただし、単純に予算を増やすだけでは家計全体の支出も増えてしまいます。
収入やほかの費目とのバランスを確認しながら調整しましょう。
【実体験】わが家では予算オーバーをどう調整している?
わが家では、食費の予算を月35,000円に設定しています。
お米はいただいているため購入費がかからず、外食費は別で管理しています。
また、週1回のまとめ買いや家庭菜園も取り入れています。
ただし、毎週必ず同じ金額で買い物ができるわけではありません。
予定より支出が増える週もあります。
そんなとき、わが家ではまずその月の残りの週で調整できないか考えています。
例えば、ある週に予定より多くお金を使った場合は、次の週以降の買い物で調整できる部分がないか確認します。
それでも月内で調整するのが難しい場合は、翌月の支出も見ながら調整しています。
ただし、予算を守るために必要な食費や日用品を無理に減らすことは避けたいと考えています。
私が意識しているのは、1週間だけの支出で判断しないことです。
1週間で予算を超えそうになっても、月全体では調整できる場合があります。
また、その月で難しければ、翌月も含めて家計を考えることができます。
毎週完璧に予算を守るよりも、使う週と抑えられる週のバランスを取ることが、家計管理を続けるうえで大切だと感じています。
もちろん、わが家の食費35,000円という予算が、すべての家庭に合うわけではありません。
家族構成や食事量、食材の購入環境によって、必要な金額は変わります。
自分の生活に合った予算を考えることが大切です。
赤字になった翌月はどうする?具体例で解説
ここでは、説明用の家計を使って考えてみます。
毎月の手取りが250,000円、通常の支出が230,000円の家庭があったとします。
普段は20,000円残る計算です。
しかし、ある月に家電が故障し、予定外に30,000円の支払いが発生しました。
| 項目 | 金額 |
|---|---|
| 手取り収入 | 250,000円 |
| 通常の支出 | 230,000円 |
| 家電の買い替え | 30,000円 |
| 支出合計 | 260,000円 |
| 収支 | −10,000円 |
この場合、その月は10,000円の赤字です。
しかし、家電の故障は毎月発生する支出ではありません。
そのため、翌月の生活費を無理に10,000円減らすよりも、今回の支出をどのように補うか、今後の家電の買い替えにどう備えるかを考える方が役立つ場合があります。
一方、毎月の生活費が収入を超えている場合は、通常の予算そのものを見直す必要があります。
つまり、一時的な赤字なのか、毎月続く赤字なのかによって、対処方法は変わるということです。
予算オーバーを繰り返さないための工夫
① 予算に少し余裕を持たせる
食費や日用品など、毎月金額が変わる費目は、予算に少し余裕を持たせる方法があります。
ただし、家計全体の予算が収入を超えないように注意しましょう。
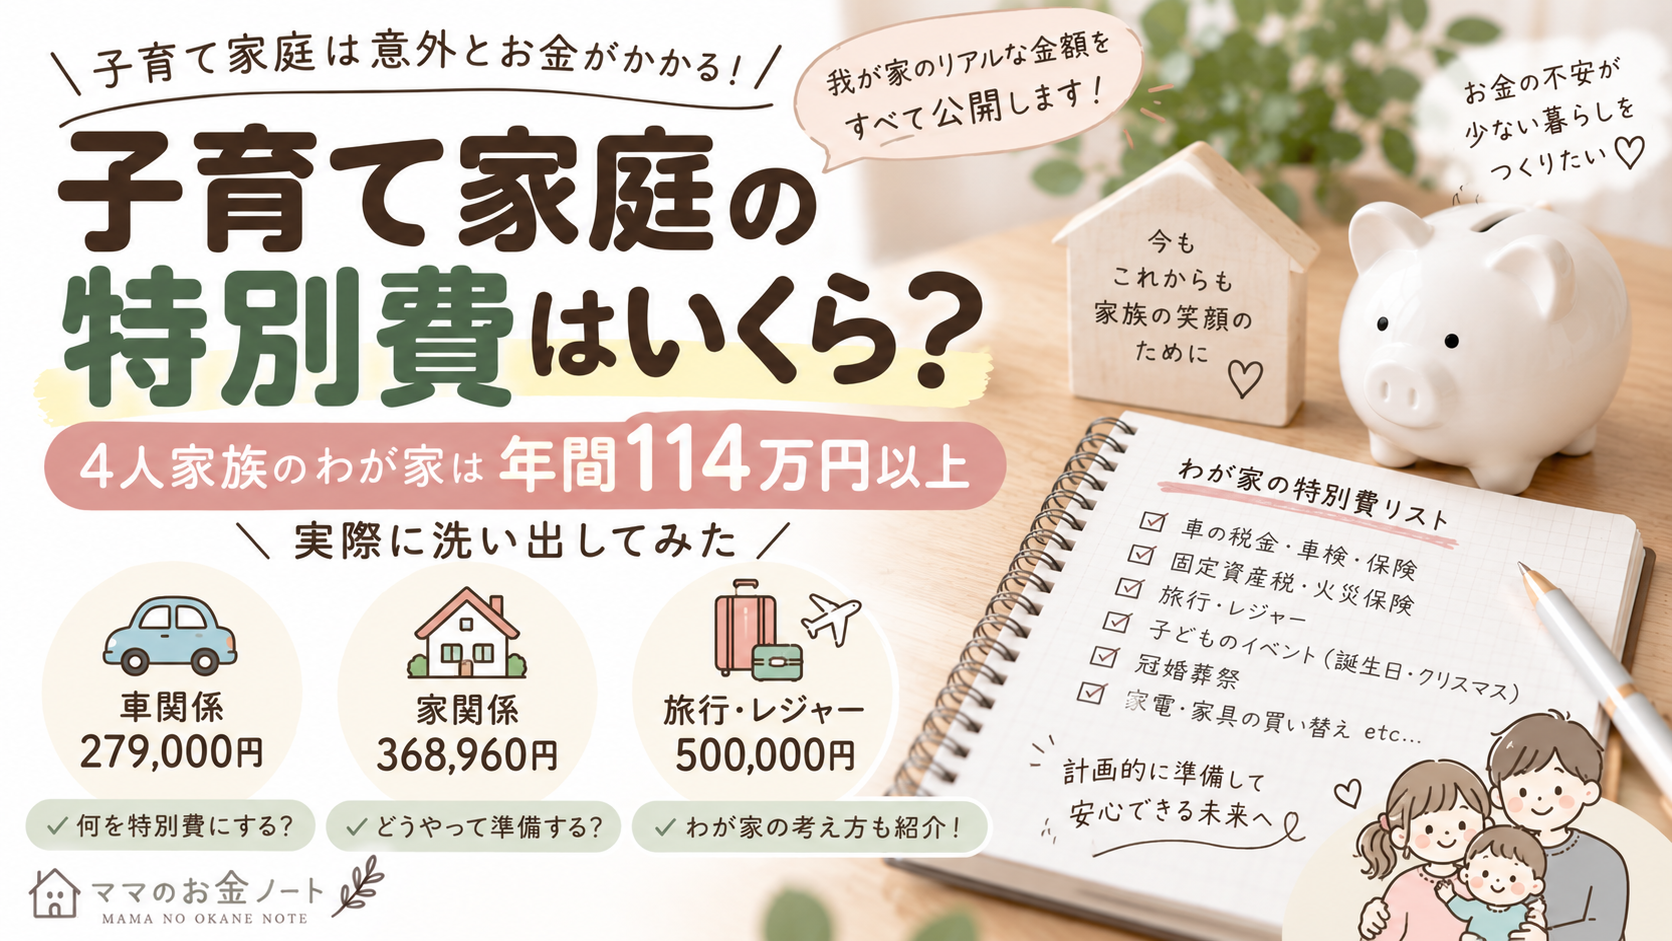
② 年間の特別費を把握する
車検や税金、家電の買い替えなどは、年間でどれくらい必要になりそうかを確認しておきましょう。
例えば、年間120,000円の支出が見込まれる場合、月平均では10,000円です。
必ず毎月積み立てる必要はありませんが、年間の支出を把握しておくと、資金を準備する方法を考えやすくなります。
わが家でも、年間の特別費をまとめて管理しています。
③ 週に1回だけ支出を確認する
月末になって初めて予算オーバーに気づくと、調整が難しくなることがあります。
そこで、週に1回だけでも支出を確認してみましょう。
例えば、食費の予算が40,000円で、月の半分が過ぎた時点で30,000円使っていた場合、残りの期間で必要な買い物を考えるきっかけになります。
ただし、月初にまとめ買いする家庭などは、単純に日数で予算を割ると実態に合わない場合があります。
自分の買い物のペースに合わせて確認することが大切です。
④ 費目ごとの予算だけでなく家計全体を見る
食費が予算オーバーしても、ほかの費目で支出が少なければ、家計全体では予算内に収まることがあります。
費目ごとの予算だけにこだわらず、家計全体の収支も確認しましょう。
⑤ 予算を守れなかった理由を記録する
予算オーバーしたときは、金額だけでなく理由も簡単に記録しておくと便利です。
例えば、
「食材の値上がりで食費が増えた」
「今月は日用品をまとめ買いした」
「予定外の病院代が発生した」
などです。
原因が分かれば、翌月の予算を調整する必要があるのか、一時的な支出として考えればいいのか判断しやすくなります。
家計が赤字になったときに注意したいこと
必要な生活費まで無理に削らない
赤字を取り戻そうとして、食費や医療費など、必要な支出まで無理に減らすことは避けましょう。
家計を整えることも大切ですが、生活に必要なお金を確保することが優先です。
貯金を取り崩したら理由を確認する
急な出費などで貯金を取り崩すこともあります。
その場合は、何に使ったのかを記録しておきましょう。
毎月生活費が足りずに貯金を取り崩しているなら、家計全体の見直しが必要かもしれません。
赤字を借り入れで埋め続けない
生活費が足りないからといって、安易に借り入れを繰り返すと、返済負担が増えるおそれがあります。
赤字が続いている場合は、固定費や収入の見直しに加えて、利用できる公的支援や相談窓口なども確認しましょう。
よくある質問
Q. 食費が予算オーバーしたら翌月に減らすべき?
必ずしも翌月の食費を減らす必要はありません。
まずは、その月の残りの週で調整できるか確認しましょう。
難しい場合は、翌月の支出も見ながら、無理のない範囲で調整する方法があります。
Q. 毎月予算オーバーしてしまうのはなぜ?
予算が実際の生活費に合っていない可能性があります。
過去数か月の支出を確認し、必要な金額を見直してみましょう。
Q. 赤字になった月は貯金を休んでもいい?
家計の状況によっては、貯金額を一時的に調整することも選択肢です。
必要な生活費や支払いを優先し、無理のない範囲で考えましょう。
Q. 予算オーバーしたら家計簿をつける意味はない?
そんなことはありません。
家計簿は、予算を必ず守るためだけでなく、お金の使い方を把握するためにも役立ちます。
予算オーバーした原因が分かれば、次の月の改善につなげられます。
まとめ|予算オーバーしたら、その月と翌月のバランスを考えよう
家計が予算オーバーしたときは、ただ支出を減らすのではなく、まず原因を確認することが大切です。
今回紹介したポイントをまとめます。
- どの費目が予算を超えたのか確認する
- 必要な支出だったのか考える
- その月の残りの週で調整できないか確認する
- 難しい場合は翌月の支出も見直す
- 毎月予算を超えるなら予算そのものを調整する
わが家でも、予定よりお金を使った週があれば、その月の残りの週で調整できないか考えています。
それでも難しい場合は、翌月の支出も見ながら調整しています。
大切なのは、毎週・毎月完璧に予算を守ることではなく、自分の生活に合った方法で家計管理を続けること。
予算オーバーした月があっても、原因を確認して次の月に活かしていけば大丈夫です。
まずは、今月どの費目で予算を超えたのかを確認するところから始めてみてください。
投稿者

rinaaa59@outlook.jp
関連投稿