- 0
- 3 words
「毎月の生活費は予算内なのに、なぜか貯金が減ってしまう」
「車検や税金、旅行などのお金って、みんなどうやって管理しているの?」
家計管理をしていると、毎月の食費や日用品とは別に、突然大きなお金が必要になることがありますよね。
わが家でもこれまでは、こうした支出があると貯金やボーナスから支払うことが多く、特別費としてきちんと予算を組んでいませんでした。
でも家計管理を続ける中で、
「毎月ではないけれど、毎年ある程度決まって出ていくお金も把握した方がいいのでは?」
と思うように。
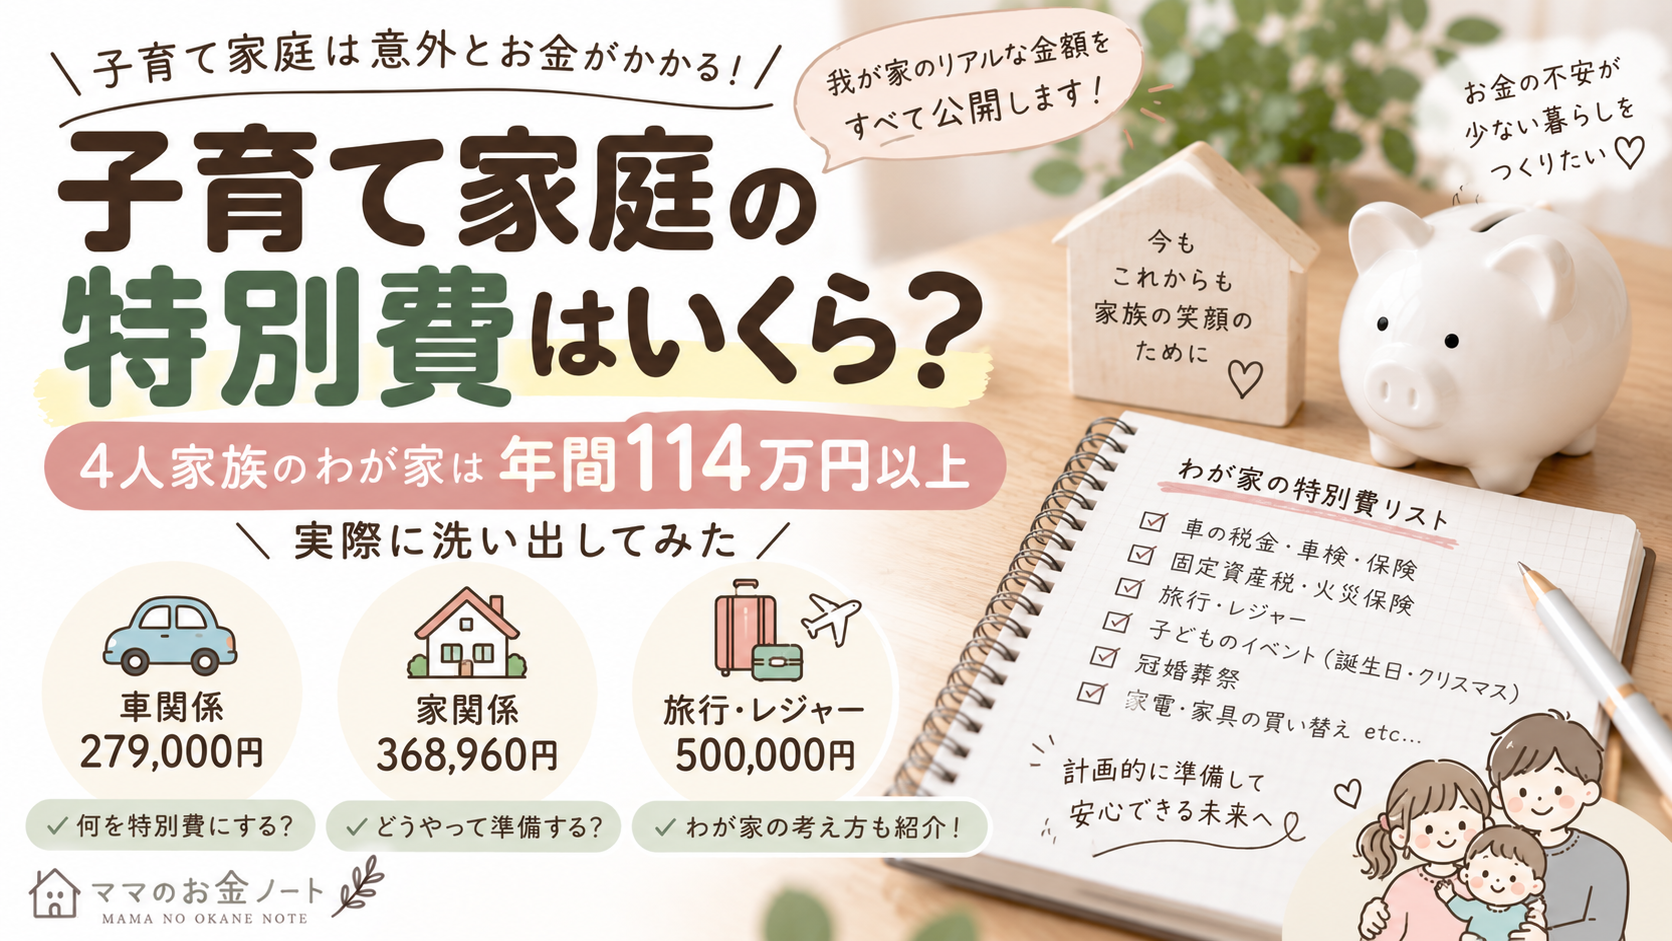
そこで今回、子ども2人の4人家族のわが家で、年間にかかっている特別費を実際に洗い出してみました。
すると、現時点で金額を把握できたものだけでも……
Table of Contents
年間1,147,960円。
約114.8万円ありました。
しかも、この中には子どもの誕生日やクリスマス、冠婚葬祭など、まだ金額を出せていない支出は含まれていません。
正直、年間にしてみると想像していた以上の金額でした。
この記事では、わが家のリアルな特別費と、今後どう管理していこうと考えているのかをまとめます。
そもそも「特別費」とは?
特別費とは、食費やスマホ料金のように毎月ほぼ同じように発生する支出とは違い、毎月ではないものの、年間を通して発生する大きめの支出として家計管理で使われることが多い言葉です。
例えば、
自動車税・車検
固定資産税
旅行
誕生日・クリスマス
冠婚葬祭
家電の買い替え
など。
こうした支出は毎月発生するわけではないため、普段の生活費だけを見ていると忘れやすいもの。
でも実際に支払い時期になると、数万円〜数十万円単位で必要になることがあります。
わが家もこれまでは、
「必要になったら貯金やボーナスから出す」
という方法でした。
今回改めて年間の金額を出してみると、特別費を把握しておく意味が分かってきました。
4人家族のわが家の特別費を実際に計算してみた
今回、まず金額を把握できるものから洗い出しました。
わが家の場合はこちらです。
| 項目 | 年間金額 |
|---|---|
| 車関係 | 279,000円 |
| 家関係 | 368,960円 |
| 旅行・レジャー | 500,000円 |
| 合計 | 1,147,960円 |
年間約114万8,000円!
こうして年間で見ると、かなり大きいですよね。
私自身も、一つひとつ支払っているときには、ここまで大きな金額になっている感覚がありませんでした。
これが今回、特別費を洗い出してみて一番驚いたことです。
①車関係|年間279,000円
まずは車関係。
年間で計算すると、
279,000円
でした。
車を所有していると、毎月のガソリン代とは別に、税金や保険、車検など、まとまった支出が発生します。
毎月27万9,000円を払うわけではないので、普段の生活費だけを見ていると存在感が薄くなります。
でも年間では約28万円。
月平均にすると、
279,000円÷12ヶ月=23,250円
です。
もちろん、実際に毎月23,250円を支払っているという意味ではありません。
年間の負担を月平均に置き換えると、これくらいのお金が必要になる計算です。
「車検の月だけ家計が苦しい」とならないためにも、年間で考えておくことが大切だと感じました。
②家関係|年間368,960円
次に家関係です。
年間では、
368,960円
かかっています。
月平均にすると、
368,960円÷12ヶ月=約30,747円。
こちらも毎月支払うわけではありません。
だからこそ、年間で考えないと家計の中で見落としやすいお金です。
今回のように金額を出してみると、
「毎月の生活費だけ管理していても、年間の家計全体は分からないんだな」
と改めて感じました。
③旅行・レジャー|年間約500,000円
そして、わが家の場合は旅行やレジャーにもお金を使っています。
年間では、
約500,000円
です。
月平均にすると約41,667円。
ただし、私はこの50万円を車や家関係のお金とまったく同じものとして考える必要はないと思っています。
車の税金などは必要な支出ですが、旅行は家族で楽しむために使っているお金だからです。
わが家ではボーナスが入ったときにも、5〜10万円ほどを旅行や特別な日のために使い、残りを貯蓄しています。
私は家計管理をする目的を、
「できるだけお金を使わないこと」
にはしたくありません。
貯金も大切。
でも、子どもたちとの旅行や家族の思い出にもお金を使いたい。
だから旅行費については、単純に「50万円も使っているから削ろう」ではなく、
「年間50万円使うなら、その分も最初から家計に入れておけないかな?」
と考えるようになりました。
わが家の特別費は「114万円」では終わらない
今回、数字を出せたものだけで年間1,147,960円でした。
でも、これがわが家の年間特別費のすべてではありません。
まだ正確に計算できていないものがあります。
例えば、
子どもの誕生日
クリスマス
子どもの衣類や靴
保育園関係
夫婦の誕生日
お年玉
冠婚葬祭
など。
これらは年によって金額も変わるため、今回は無理に金額を作りませんでした。
つまり、
「わが家の特別費は年間114万7,960円」ではなく、「現時点で把握できているだけで年間114万7,960円」
ということです。
ここは大きな違いだと思っています。
月に直すと約9万6,000円。でも毎月積み立てるのは現実的?
年間1,147,960円を単純に12ヶ月で割ると、
月約95,663円
です。
数字だけを見ると、
「毎月約9万6,000円を特別費として積み立てればいいの?」
となります。
でも、わが家では今のところその方法は考えていません。
なぜなら、この約114.8万円には年間50万円の旅行・レジャー費も含まれているから。
さらに、これまではボーナスから支払っていたものもあります。
毎月の生活費とは別に9万円以上を積み立てることで、現在の家計管理そのものが苦しくなってしまったら意味がありません。
だから今後は、
毎月積み立てるもの
ボーナスから確保するもの
その都度予算を考えるもの
に分けた方が、わが家には合うのではないかと考えています。
「必要なお金」と「楽しむお金」を分けてみたい
今回特別費を洗い出してみて、今後やってみたいと思ったのがこの方法です。
例えば、
必要性の高い特別費
車関係 279,000円
家関係 368,960円
合計すると、
647,960円
です。
一方で、
家族で楽しむための特別費
旅行・レジャー 約500,000円
があります。
これを全部「特別費114万円」とまとめてしまうより、
必ず準備しておきたいお金:約64.8万円
と、
家族で楽しむためのお金:約50万円
に分けた方が、私は分かりやすいと感じました。
必要性の高い647,960円だけを12ヶ月で割ると、
月約53,997円
です。
これでも大きな金額なので、すべてを毎月積み立てるのではなく、ボーナスも含めてどう準備するかを考える必要があります。
でも「年間いくら必要なのか」が分かっただけでも、以前より計画は立てやすくなりました。
今までは貯金やボーナスから払っていました
これまでのわが家は、特別費専用の口座を作っていません。
車や家関係などでまとまったお金が必要になったら、
貯金から出す
または
ボーナスから出す
という方法でした。
もちろん、この方法でも支払うことはできます。
でも問題は、
「予定していた支出なのに、貯金が急に減ったように感じる」
こと。
例えば車検は、いつか来ることが分かっています。
税金も毎年あります。
それなのに支払い時期になって、
「今月こんなにお金が出ていく!」
となる。
今回特別費を計算してみて、これは本当の意味での「急な出費」ではなく、ある程度予測できる支出も多いことに気づきました。
特別費を作れば「貯金を崩した感覚」が減るかもしれない
ここが、私が特別費管理を前向きに考えている一番の理由です。
例えば、
貯金100万円
だけを持っている状態で10万円の支払いがあると、
100万円→90万円
になります。
数字だけを見ると、
「せっかく100万円まで貯めたのに……」
と感じますよね。
でも最初から、
貯金90万円
+特別費10万円
と考えていて、その10万円を予定どおり使ったのであれば、
貯金90万円には手をつけていない
と考えられます。
同じ100万円でも、お金の役割を決めておくことで感じ方が変わるのではないかと思っています。
これは、今後わが家でも取り入れてみたい考え方です。
ただし家計管理が面倒になるなら無理にやらない
とはいえ、
「じゃあ今すぐ特別費口座を作ろう!」
とは思っていません。
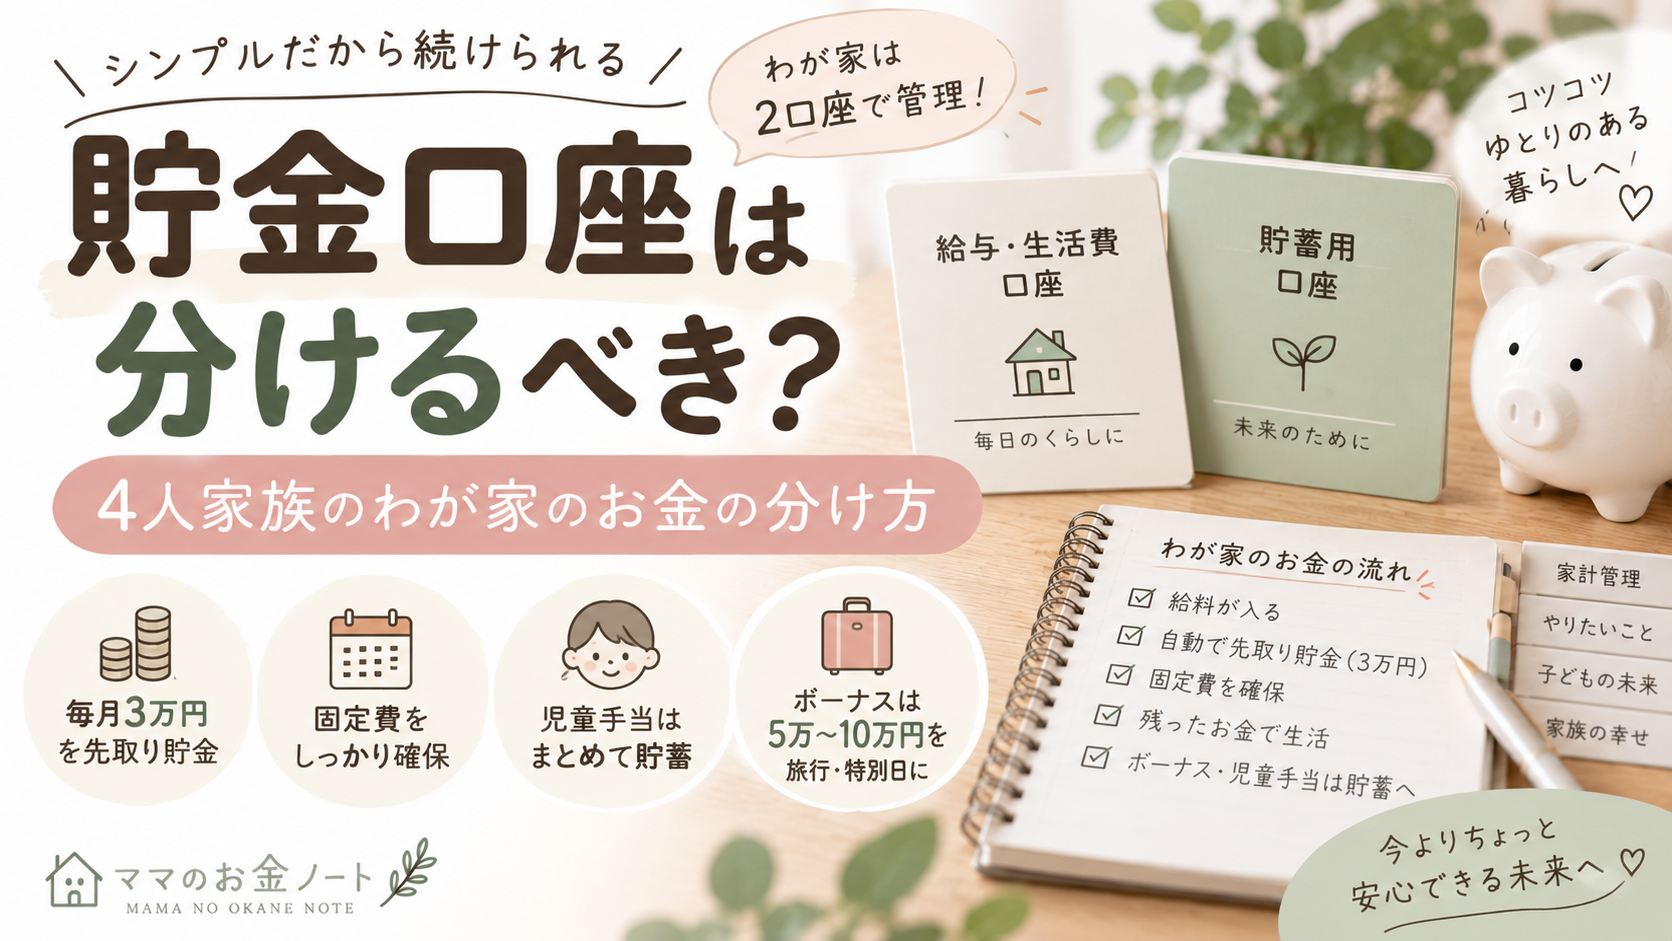
現在のわが家は、
給与・生活費口座
貯蓄用口座
の基本2口座で管理しています。
口座を分けてから、貯金額が目に見えて分かりやすくなり、貯金にも手をつけにくくなりました。
私は、このシンプルな管理方法が気に入っています。
だから、
「車用」
「家用」
「旅行用」
「誕生日用」
と口座をどんどん増やして、家計管理が面倒になるのは避けたいです。
特別費を取り入れるとしても、
今の家計管理に負担を増やさず、急な支払いに余裕を持てる方法
にしたいと思っています。
特別費を洗い出すだけでも意味があった
今回、まだ特別費の積立を始めていない私がこの記事を書いた理由があります。
それは、
「年間いくら使っているか知るだけでも家計管理は変わる」
と感じたからです。
今回初めてまとめてみて、
車関係 279,000円
家関係 368,960円
旅行・レジャー 500,000円
合計、
1,147,960円
という数字が出ました。
もし計算していなければ、私は「毎月の生活費」と「貯金」だけを見続けていたと思います。
でも実際には、その間に年間100万円を超える大きなお金が動いています。
まずは、
「わが家には毎年どんな大きな支出がある?」
と書き出してみる。
特別費管理を始めるかどうかは、そのあと決めてもいいと思います。
わが家がこれから検討したい特別費管理
今回洗い出してみて、私は特別費管理をかなり前向きに検討しています。
ただし条件は、
家計管理の負担にならないこと。
今のところ考えているのは、
①年間に必ず発生する大きな支出を洗い出す
↓
②支払う月も書き出す
↓
③毎月準備するものとボーナスから出すものを分ける
↓
④今の2口座管理を複雑にしない方法を考える
という流れです。
実際に始めることになったら、この記事にも追記したいと思っています。
「特別費を作って実際どうだった?」
まで書ければ、これから始める方の参考にもなると思います。
まとめ|特別費を計算したら「急な出費」の見え方が変わった
今回、4人家族のわが家の特別費を初めてしっかり洗い出してみました。
現時点で把握できているのは、
| 特別費 | 年間 |
|---|---|
| 車関係 | 279,000円 |
| 家関係 | 368,960円 |
| 旅行・レジャー | 500,000円 |
| 合計 | 1,147,960円 |
把握できているだけで年間約114.8万円。
さらに、誕生日やクリスマス、冠婚葬祭などは含まれていません。
これまでは、必要になったときに貯金やボーナスから支払っていました。
でも今回数字にしてみて、
毎年ある程度分かっている支出なら、事前に準備しておいた方が家計にも気持ちにも余裕ができるかもしれない。
と思うようになりました。
とはいえ、家計管理が複雑になって続かなくなってしまっては意味がありません。
だからわが家では、
「特別費を作ること」そのものを目的にせず、無理なく家計を整えるために必要なら取り入れる。
というスタンスで考えていきます。
もし、
「毎月ちゃんと予算を守っているのに、なぜか貯金が減る」
と感じているなら、一度、
「毎月ではないけど、1年間で払っているお金は何?」
を書き出してみてください。
私のように、思っていた以上の金額が見えてくるかもしれません。
投稿者

rinaaa59@outlook.jp
関連投稿