- 0
- 3 words
「給料が入ったはずなのに、給料日前になるとお金がない」
「毎月ちゃんと生活できているけれど、なぜか貯金が増えない」
以前の私は、給料日に特別な家計管理をしていませんでした。
給料が入っても特に振り分けることはなく、給料日前になってから口座の残高を見るくらい。
でも今は、給料が入ったタイミングで、
先取り貯金をする
固定費を確認する
食費・日用品の予算を決める
家計簿を確認する
という流れを作っています。
その結果、以前よりも給料日前に焦ることが減り、使いすぎも減って、少しずつ貯金も増えてきました。
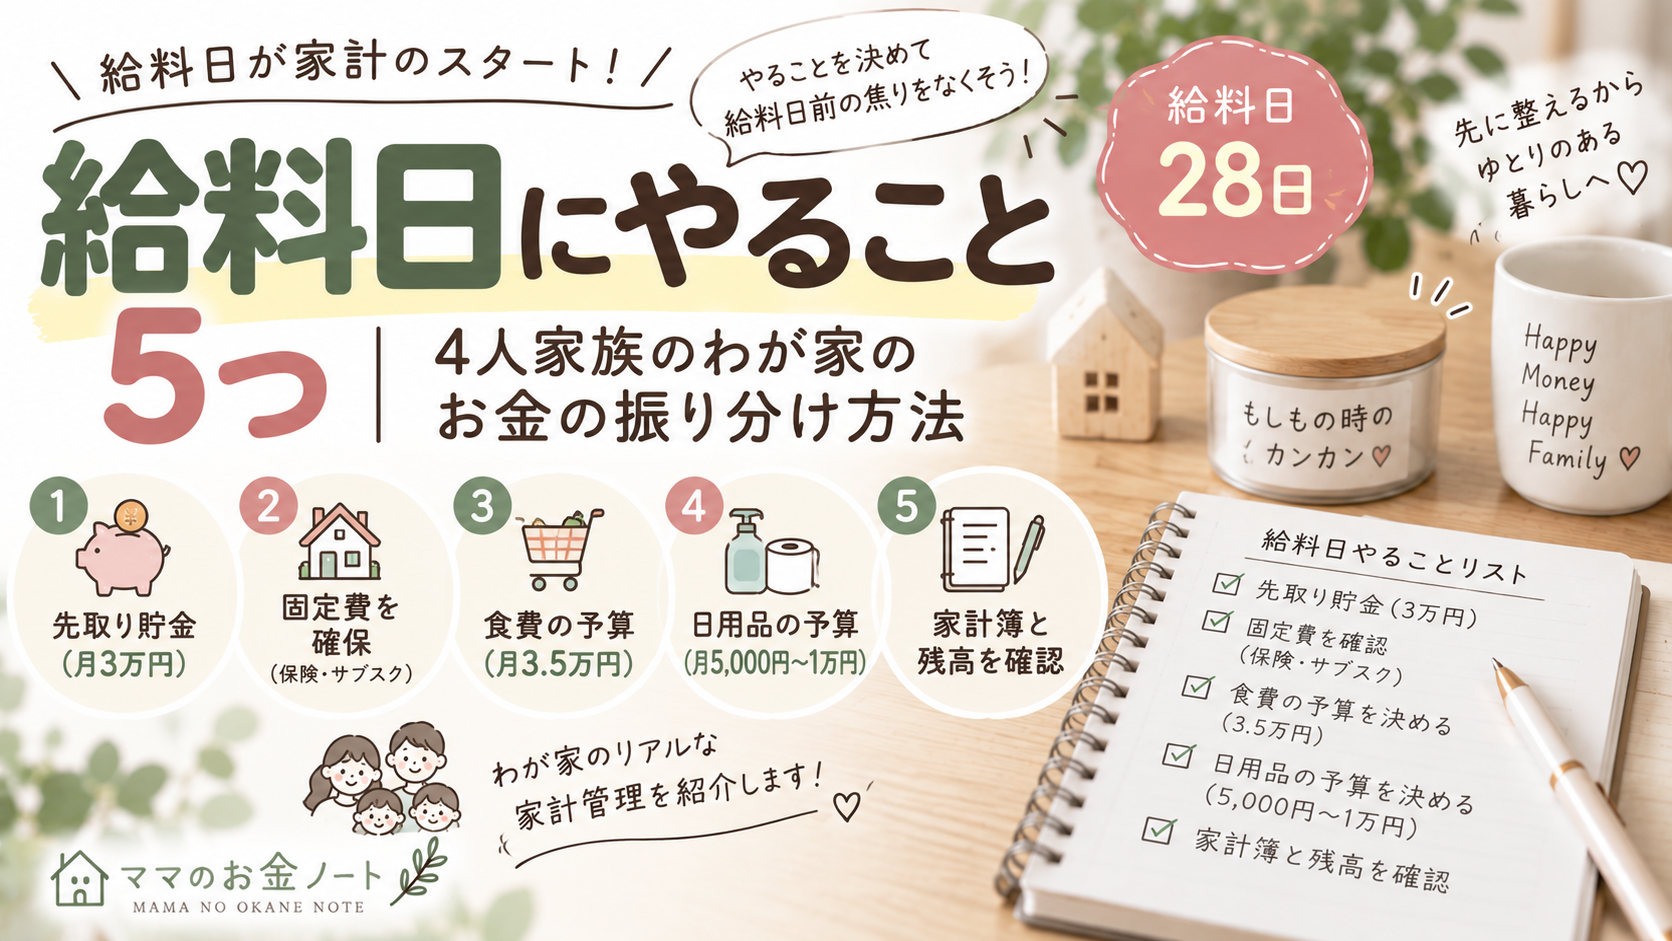
この記事では、子ども2人を育てる4人家族のわが家が、毎月28日の給料日にやっているお金の管理方法を紹介します。
難しい家計管理ではありません。
「給料日に何をすればいいの?」と悩んでいる方の参考になればうれしいです。
Table of Contents
わが家は夫婦のお金を完全に分けています
まず、わが家の家計管理について。
わが家では、夫婦の給料を1つの口座にまとめて管理していません。
夫婦それぞれで完全に分けて管理しています。
家計管理というと、
「夫婦の給料を全部まとめるべき?」
「共同口座を作った方がいい?」
と悩むこともありますよね。
でも、家庭によって管理しやすい方法は違うと思っています。
わが家の場合は、それぞれで管理する方法を選んでいます。
この記事で紹介するのも「これが正解」という方法ではなく、あくまでわが家で実際に続けている家計管理の一例です。
わが家が給料日にやっていること
現在のわが家のお金の流れは、とてもシンプルです。
毎月28日に給料が入る
↓
月3万円を先取り貯金
↓
保険・サブスクなどの固定費を確保
↓
食費・日用品の予算を確認
↓
家計簿と残高を確認
↓
残った金額の範囲で生活する
以前はこの流れ自体がありませんでした。
今振り返ると、「入ってきたお金をどう使うか」を給料日に決めていなかったんですよね。
現在は、使い始める前にお金の行き先をある程度決めるようにしています。
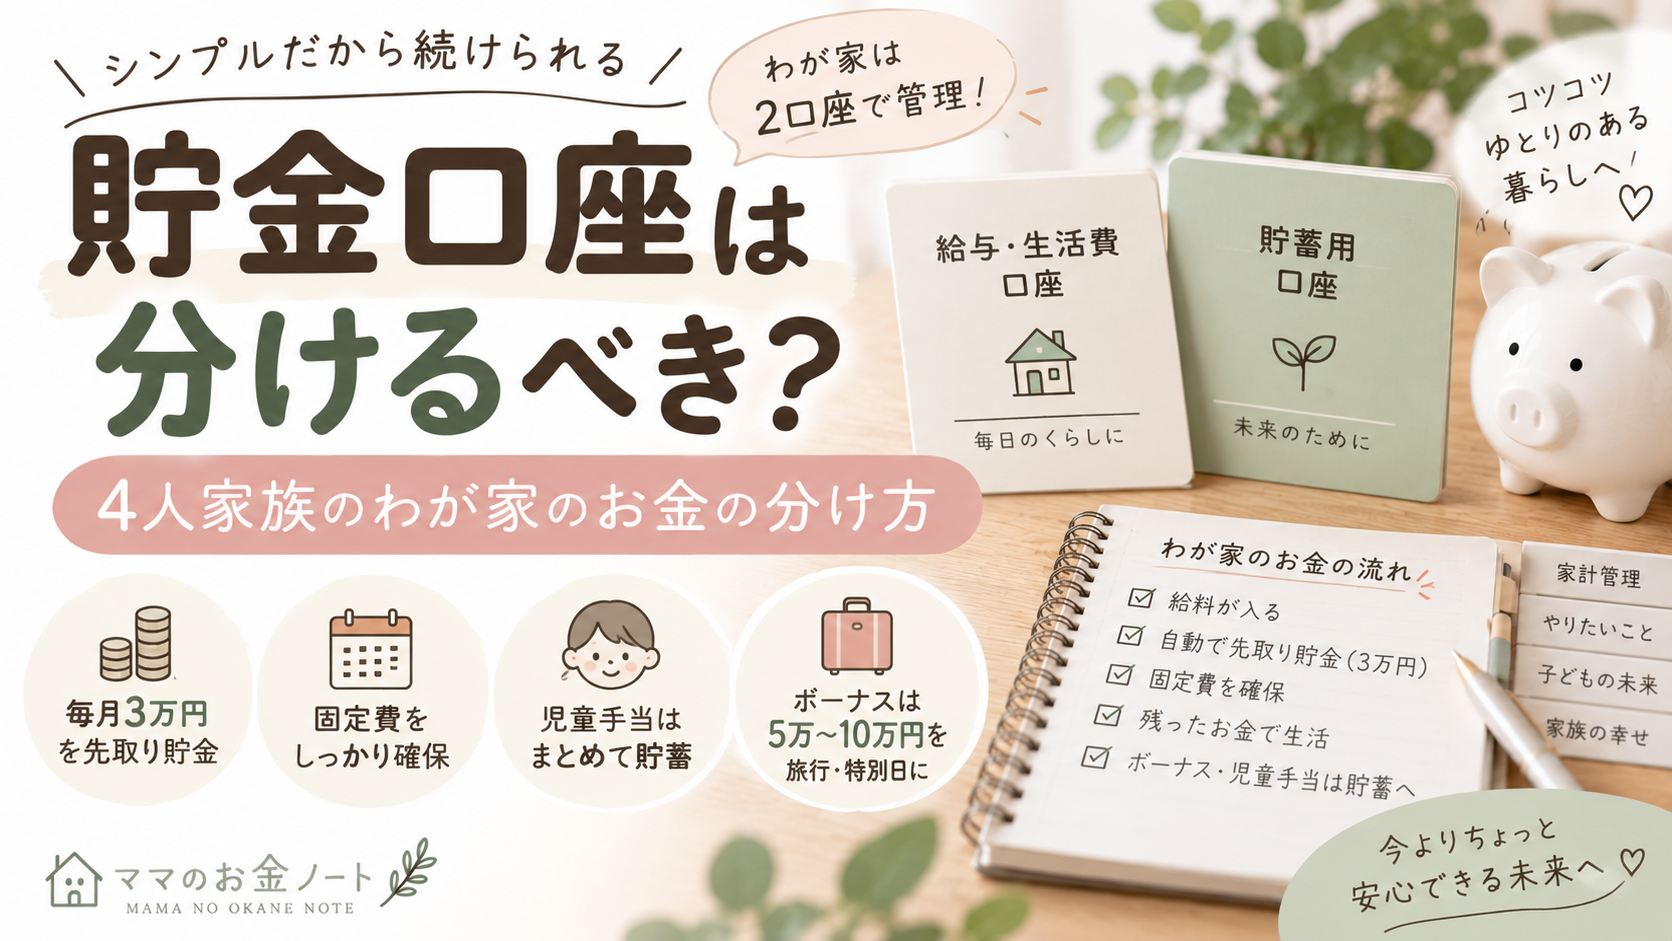
①給料日に月3万円を先取り貯金する
まず最初にするのが、先取り貯金です。
わが家では現在、
毎月3万円
を貯蓄用口座へ移しています。
しかも自分で毎月振り込むのではなく、給料日当日に自動で入金される設定にしています。
そのため、
「今月は出費が多かったから貯金はなし」
「余ったら貯金しよう」
という方法ではありません。
最初に3万円を貯金して、
残ったお金を今月使えるお金として考える。
という順番です。
年間では、
3万円×12ヶ月=36万円
になります。
さらにわが家では、ボーナスの一部や児童手当も貯蓄しています。
②貯金したら固定費を確保する
先取り貯金の次に確認するのが、毎月必ず支払うお金です。
わが家の場合は、
保険
サブスク
など。
給料が入ったからといって、口座残高のすべてを自由に使えるわけではありません。
これから引き落とされるお金があります。
そのため、
「今月必ず出ていくお金はいくら?」
を先に確認します。
以前はこうしたこともほとんどしておらず、給料日前になってから残高を見るような管理でした。
今は最初に固定費を考えることで、実際に使えるお金が分かりやすくなりました。
③食費3.5万円を確保する
次に考えるのが生活費です。
わが家は子ども2人の4人家族で、現在の食費予算は、
月約35,000円
です。
食材は基本的に週1回のまとめ買い。
家庭菜園や冷凍保存なども活用しています。
以前の食費は月約45,000円だったので、家計を見直したことで、
約45,000円 → 約35,000円
になりました。
給料が入った段階で、
「食費は今月35,000円」
と予算を決めておくことで、残高を見ながらなんとなく使うことを減らせています。
④日用品は月5,000円〜1万円を目安にする
日用品については、食費のように毎月完全に同じ金額ではありません。
わが家の場合は、
月5,000円〜10,000円程度
になることが多いです。
洗剤やティッシュなど、購入するタイミングによって毎月の金額が変わるからです。
そのため「絶対5,000円」と厳しく決めるのではなく、ある程度幅を持たせて予算を考えています。
これも今の私には合っています。
家計簿を1円単位まで完璧に合わせることより、
「今月はこのくらいまで」
という目安を持つ。
その方が無理なく続けられています。
⑤給料日に家計簿と残高を確認する
給料日には、家計簿と口座残高も確認します。
見るのは、
今月入ってくるお金
先取りするお金
固定費
食費・日用品の予算
現在の残高
などです。
家計簿をつけていて良かったと感じるのが、
「何となくお金がない」ではなく、「何に使ったから減った」が分かること。
です。
そして、家計簿を見ながら翌月の予算を考えることで、
「今月ここが多かったから、来月は少し気をつけよう」
と振り返れるようになりました。
家計簿は、お金を使ったあとに記録するだけではなく、次の予算を考えるためにも使っています。
わが家は基本的にすべてキャッシュレス
日々の支払いは、基本的にすべてキャッシュレスです。
現金を項目ごとに封筒へ振り分けるような管理はしていません。
その代わり、家計簿や残高を確認しながら予算を管理しています。
キャッシュレスの場合、
「現金が財布から減らないから使いすぎる」
ということもあります。
だからこそ私の場合は、先に予算を決めておくことが大切だと感じています。
キャッシュレスそのものが節約になるわけではなく、
「今月いくら使っているか」を把握できる状態にする。
これを意識しています。
財布に余ったお札は「家のカンカン」へ
基本はキャッシュレスですが、家には少し現金も置いてあります。
財布の中にお札が余っていたら、
家に置いてあるカンカンへ。
これは貯金というより、急に現金が必要になったときのためのお金です。
例えば、
急に現金払いが必要になったとき
代引きが来たとき
など。
すべてキャッシュレスにしているからこそ、急に現金が必要になると困ることがあります。
そこで、財布に余ったお札を無理に使わず、家に少し残しておくようにしています。
金額をきっちり決めているわけではありません。
でも、このちょっとした現金があることで、急な支払いにも対応しやすくなりました。
こういう**「わが家だけの小さな家計ルール」**も、家計管理を続けやすくしてくれていると思います。
特別費は給料日に細かく振り分けていません
家計管理について調べると、
車検費
税金
旅行費
家電購入費
冠婚葬祭費
などを「特別費」として毎月積み立てる方法もあります。
ただ、現在のわが家では、給料日に特別費を細かく振り分ける管理はしていません。
銀行口座についても、
給与・生活費用
貯蓄用
の基本2口座でシンプルに管理しています。
私は、最初から家計管理を細かくしすぎるより、自分が続けられる仕組みにすることを優先しています。
以前は「給料日前に残高を見るだけ」でした
今でこそ給料日に家計を確認していますが、以前は違いました。
特に管理することもなく、
給料日前になってから残高を見る。
という状態。
「あとこれだけしかない」
と給料日前になってから気づくこともありました。
でも、それではお金が入った時点で、
いくら貯金する?
いくら固定費に必要?
いくら生活費に使える?
ということが分かっていません。
今は給料日にある程度決めるようになったことで、月の途中で慌てることがかなり減りました。
給料日のルーティンを作って変わった3つのこと
①給料日前に焦らなくなった
私にとって一番大きかった変化です。
以前は給料日前になって、
「あといくら残っている?」
と確認していました。
現在は最初に予算を考えているので、以前よりも給料日前のお金に対する焦りが減りました。
②使いすぎが減った
給料が入ったときの残高だけを見ると、
「まだこんなにある」
と思ってしまいます。
でも実際には、
貯金するお金
固定費
食費
日用品
などが必要です。
先にそれぞれのお金を考えることで、
「残高=全部使っていいお金ではない」
という意識が持てるようになりました。
結果的に、以前より無駄遣いも減っています。
③貯金が増えてきた
そして、少しずつですが貯金口座の残高も増えてきました。
毎月3万円を自動で先取りしているので、
「今月は貯金できなかった」
ということが起こりにくくなりました。
もちろん、家計は毎月同じではありません。
それでも、
お金が余ったら貯めるのではなく、最初に貯めてから生活する。
という順番に変えたことは、わが家にとって大きかったです。
給料日に全部完璧に振り分けなくてもいい
この記事を読むと、
「給料日に全部計算しないといけないの?」
と思うかもしれません。
でも、わが家もすべてのお金を1円単位で振り分けているわけではありません。
日用品は5,000〜10,000円と幅がありますし、特別費も別口座にはしていません。
それでも、
①貯金
②固定費
③生活費
という大きな流れだけは最初に考える。
これだけでも、以前の「給料日前に残高を見るだけ」の管理とは大きく変わりました。
家計管理を始めたいなら、最初から完璧を目指すのではなく、
「次の給料日に、まず貯金額と固定費だけ確認してみる」
くらいからでもいいと思います。
まとめ|わが家は給料日に「使う前のお金」を整える
わが家の給料日の流れをまとめると、
| 項目 | わが家の場合 |
|---|---|
| 給料日 | 毎月28日 |
| 夫婦の家計 | それぞれ別管理 |
| 先取り貯金 | 月3万円 |
| 貯金方法 | 給料日当日に自動 |
| 固定費 | 保険・サブスクなどを確保 |
| 食費 | 月3.5万円 |
| 日用品 | 月5,000〜1万円程度 |
| 支払い | 基本キャッシュレス |
| 家計簿 | 給料日に確認 |
| 特別費 | 給料日に別取り分けはしない |
| 現金 | 余ったお札を自宅のカンカンへ |
以前の私は、給料が入っても特に管理せず、給料日前になって残高を見るくらいでした。
現在は、
給料が入る
↓
3万円を先取り貯金
↓
固定費を確保
↓
食費・日用品の予算を確認
↓
残ったお金で生活
という流れにしています。
この方法に変えてから、
給料日前に焦ることが減った。
使いすぎが減った。
貯金が増えてきた。
という変化を感じています。
特別な家計管理方法ではありません。
でも、私にとっては**「給料日前にお金を見る」のではなく「給料日にお金を見る」**ようになったことが大きな変化でした。
なかなかお金が残らないと感じている方は、次の給料日にまず、
「先に貯めるお金はいくら?」
「今月必ず出ていくお金はいくら?」
この2つだけでも確認してみてください。
家計のお金の流れが、少し見えやすくなるかもしれません。
投稿者

rinaaa59@outlook.jp
関連投稿