- 0
- 8 words
「家計簿をつけているのに、なぜか貯金が増えない」
「毎月予算まで決めているのに、給料日前になるとお金が残っていない」
そんな経験はありませんか?
実は、以前のわが家もそうでした。
私は貯金を増やしたいことと、毎月何にお金を使っているのか分からなかったことをきっかけに家計簿を始めました。
しかも、ただ支出を記録するだけではなく、毎月の予算も決めていました。
それでも、
Table of Contents
「家計簿をつけている=自然に貯金できる」
とはならなかったんです。
そこで少しずつ家計の仕組みそのものを見直しました。
現在は無料の家計簿アプリを使いながら、月3万円の先取り貯金を続けています。
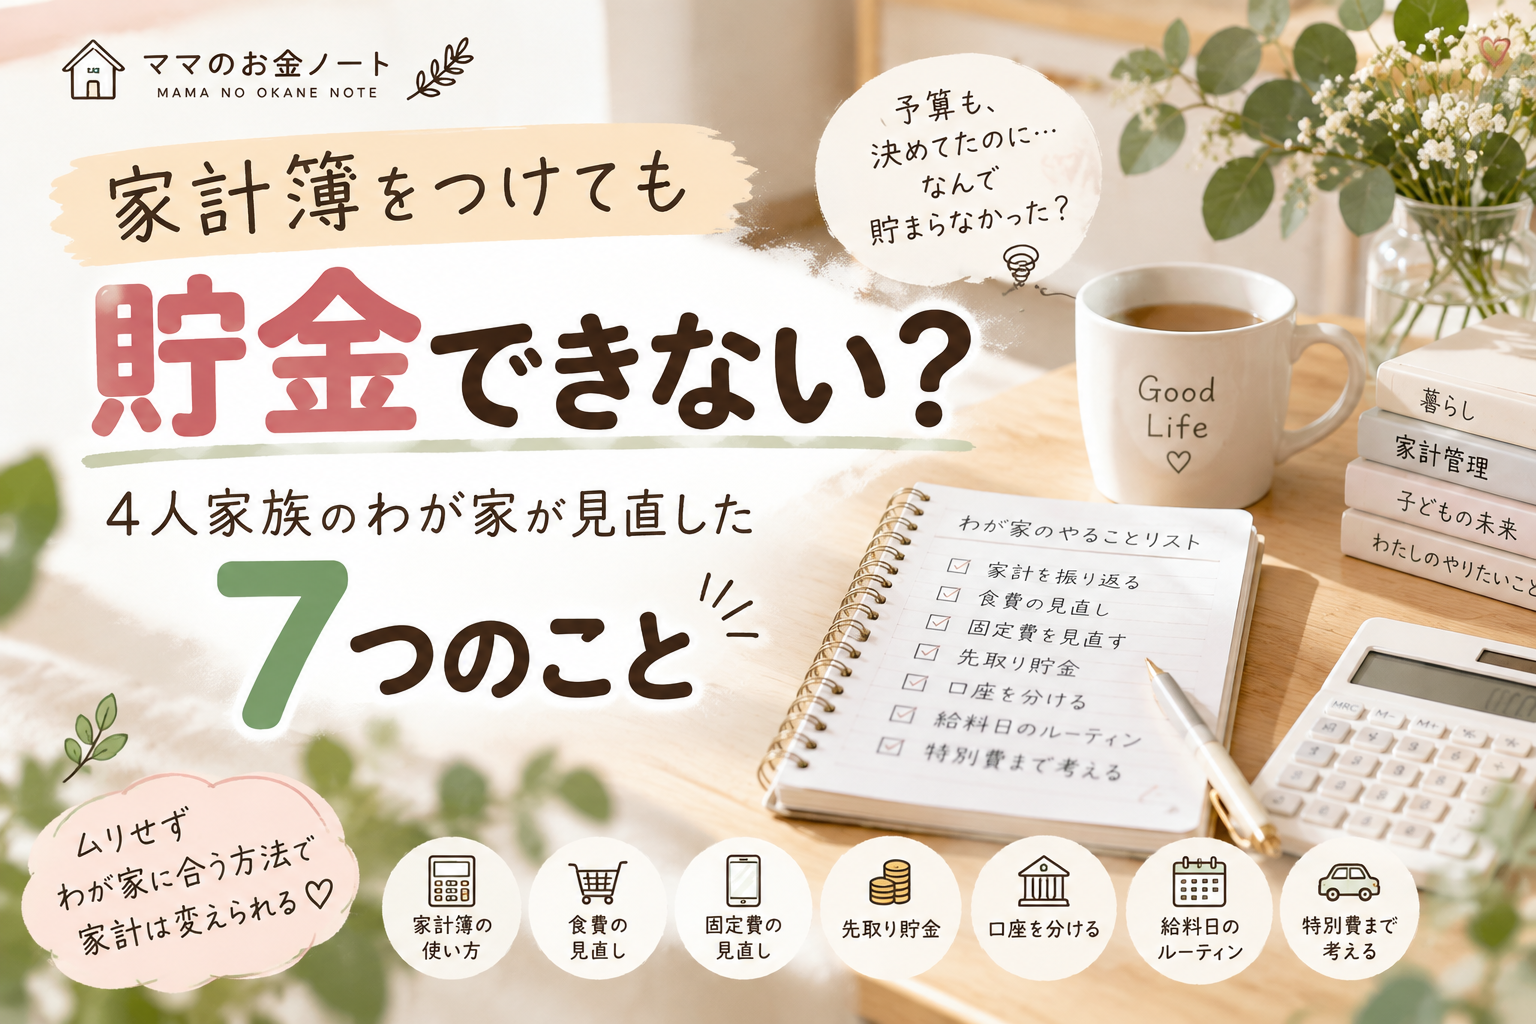
この記事では、子ども2人の4人家族のわが家が、家計簿を「記録するだけ」で終わらせないために実際に見直した7つのことを紹介します。
「家計簿はつけているけど、なかなか貯金につながらない」という方の参考になればうれしいです。
家計簿を始めた理由は「貯金したかったから」
私が家計簿を始めた一番の理由は、
貯金をしたかったから。
そしてもうひとつ、
「毎月、何にこんなにお金を使っているんだろう?」
という疑問がありました。
口座の残高は減っている。
でも、何にいくら使ったのかはよく分からない。
それでは家計を改善しようと思っても、どこから手をつければいいのか分かりません。
そこで家計簿をつけ、食費や日用品などの予算も決めるようになりました。
でも、家計管理を続けていくうちに気づいたことがあります。
家計簿は「つけること」が目的じゃなかった
家計簿をつければ、自動的にお金が貯まる。
最初はどこかでそんなイメージを持っていました。
でも実際は、
家計簿は家計を良くしてくれるものではなく、家計を見直すための材料。
だったんですよね。
例えば、
「今月の食費は45,000円だった」
と記録するだけなら、そこで終わりです。
でも、
「どうして45,000円かかった?」
「買い物の回数を減らしたらどうなる?」
「来月は何を変えてみよう?」
まで考えると、家計簿の数字を次の行動につなげられます。
わが家もそこから、少しずつ家計管理の方法を変えていきました。
わが家が見直した7つのこと
① 家計簿を「記録」ではなく「振り返る」ために使う
まず変えたのは、家計簿に数字を入力して満足しないこと。
現在は無料の家計簿アプリを使っています。
大切にしているのは、
「今月いくら使った?」で終わらないこと。
例えば食費が予算を超えていたら、
「外食が多かった?」
「スーパーへ行く回数が多かった?」
「食品を余らせていなかった?」
と振り返ります。
逆に予算内に収まったときも、
「今月は何がよかった?」
を確認します。
家計簿をつける目的を、
記録すること → 次の月の家計に生かすこと
に変えました。
② 食費は「買い物の仕方」を変えた
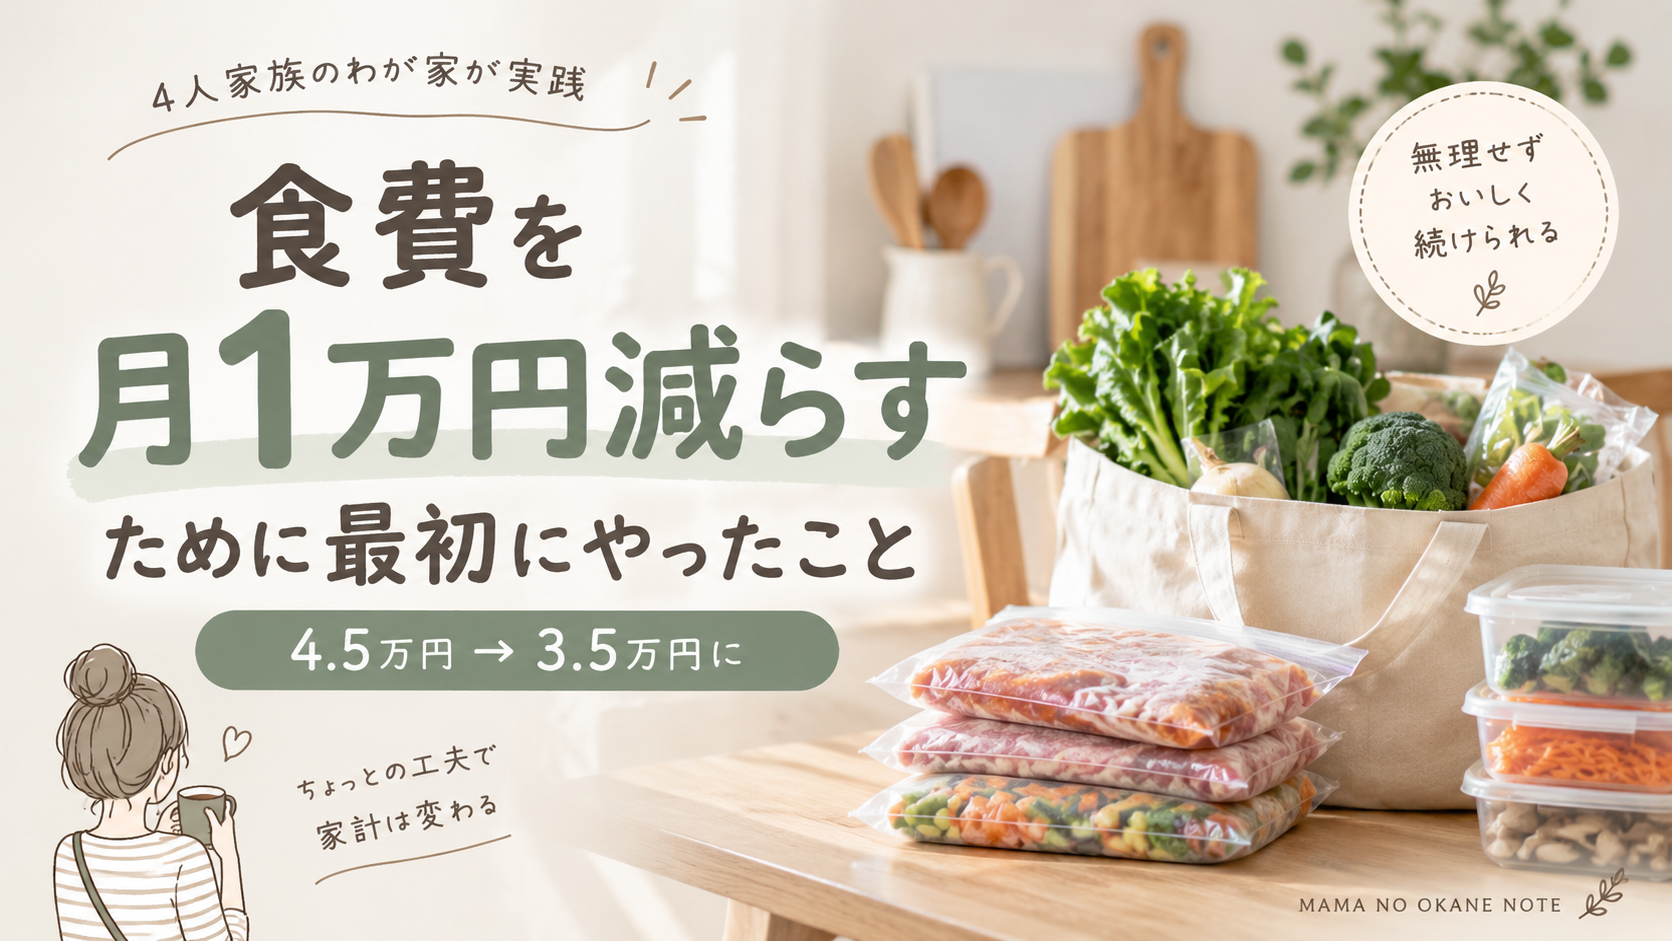
わが家の食費は以前、
月約45,000円
でした。
現在は、
月約35,000円。
約1万円減っています。
ただし、食べる量を無理に減らしたわけではありません。
大きく変えたのが買い物の仕方です。
以前は週3回ほど買い物へ行くこともありましたが、現在は週1回のまとめ買いが中心。
さらに、
肉を小分けして冷凍する
下味冷凍をする
野菜も冷凍する
余った野菜は具だくさん味噌汁にする
家庭菜園の野菜を活用する
などを組み合わせています。
「食費を削る」というより、
買ったものをできるだけムダにしない
ことを意識するようになりました。
③ 毎月出ていく「固定費」を見直した
家計簿を見ていると、食費や日用品などの変動費に目が行きがちでした。
でも、わが家で大きかったのが固定費の見直しです。
例えば私のスマホ代。
以前はドコモで、
月約10,000円
かかっていました。
現在はY!mobileに変更して、
月約3,000円
です。
さらに保険も、
約20,000円 → 約12,000円
に見直しました。
スマホと保険だけでも、
月約15,000円、年間約18万円の差。
毎日の小さな節約も大切ですが、固定費は一度見直すと、その後も効果が続きやすいと実感しました。
ただし、保険については「安ければいい」とは考えていません。
わが家では必要だと思う保障は残しています。
実際に子どもの入院時に保険を利用した経験もあり、「入っていてよかった」と感じたこともありました。
家庭によって必要な保障は違うので、保険料だけではなく、保障内容も含めて確認することが大切だと思っています。

④ 「余ったら貯金」をやめて月3万円を先取りした
以前のわが家は、
毎月いくら貯金するか決めていませんでした。
生活して、余ったら貯金。
でも、この方法だと使えるお金があるように感じてしまいます。
そこで現在は、
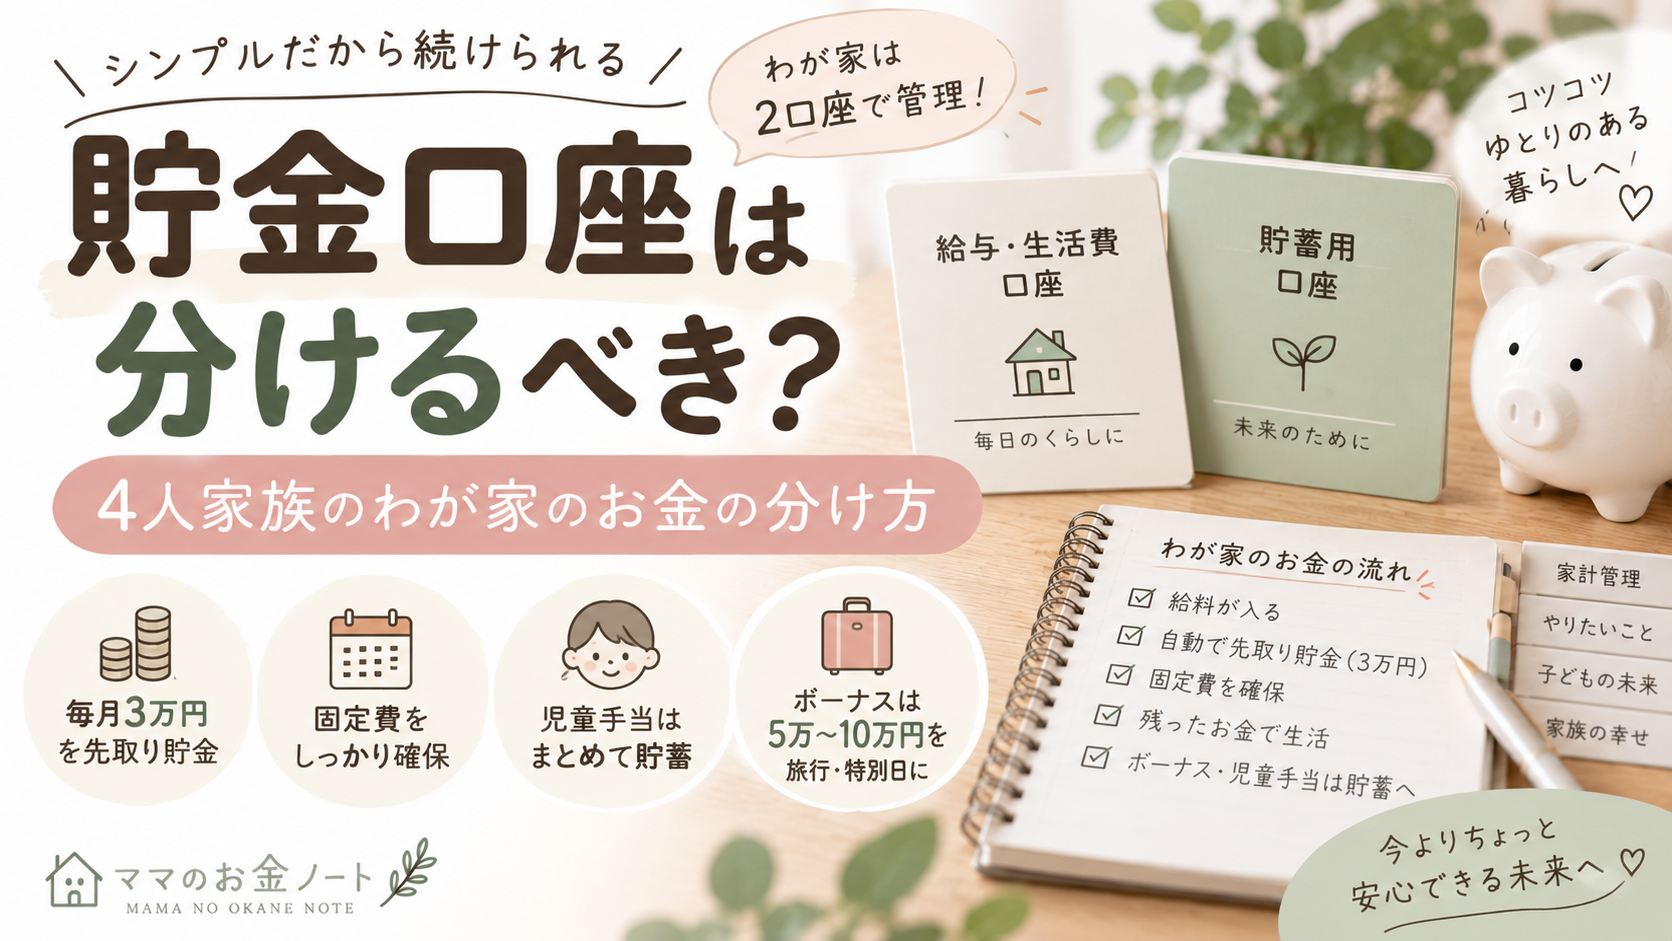
給料日に月30,000円を先取り貯金
しています。
家計簿を見ながら、生活に無理が出ない範囲で続けられる金額を考えて3万円にしました。
給料が入ったら、
先取り貯金
↓
固定費を確保
↓
残ったお金で生活
という順番です。
「残ったら貯める」から、
「先に貯めて、残ったお金で暮らす」
へ変えたことは、わが家にとって大きな変化でした。
⑤ 生活費と貯金の口座を分けた
以前は、生活費と貯金を同じ口座で管理していました。
すると、
「この残高のうち、いくらが本当の貯金?」
が分かりにくくなります。
そこで現在は基本的に、
給与・生活費用の口座
と
貯金用口座
の2つに分けています。
私はたくさんの口座に細かく振り分けるより、このシンプルな方法の方が続けやすいと感じています。
貯金額が目で見て分かるようになったこともメリットでした。
⑥ 給料日にお金の流れを確認するようにした
以前は特に決まった家計管理のタイミングがなく、
給料日前に口座残高を確認する程度
でした。
現在は、給料日を家計を整える日にしています。
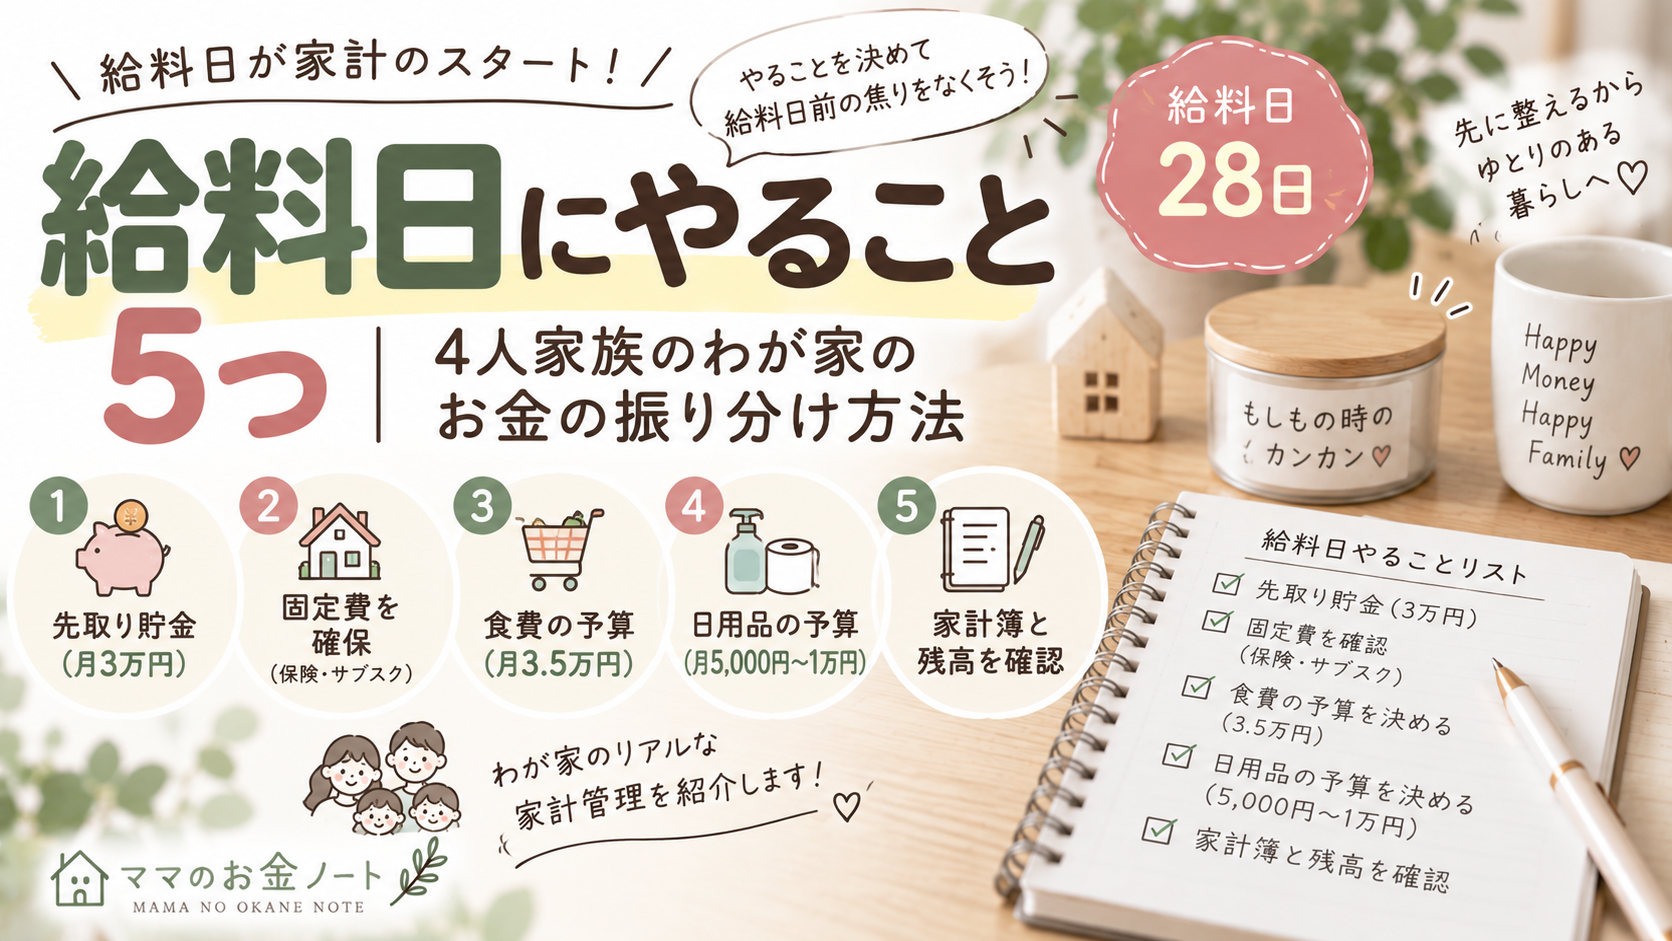
わが家の給料日は28日。
そのタイミングで、
先取り貯金
固定費の確認
食費・日用品などの予算確認
家計簿・残高の確認
をします。
これを習慣にしたことで、
「給料日前なのにお金がない!」
と焦ることが減りました。
使いすぎにも気づきやすくなり、貯金もしやすくなったと感じています。
⑦ 毎月の生活費だけでなく「特別費」も見る
そして最近、家計を見直していて改めて気づいたのが、
毎月の家計簿だけ見ていても分からない支出がある
ということです。
例えば、
車検
自動車税
家にかかるお金
旅行
誕生日
クリスマス
冠婚葬祭
家電の買い替え
など。
毎月ではないけれど、年間で考えれば必要になるお金です。
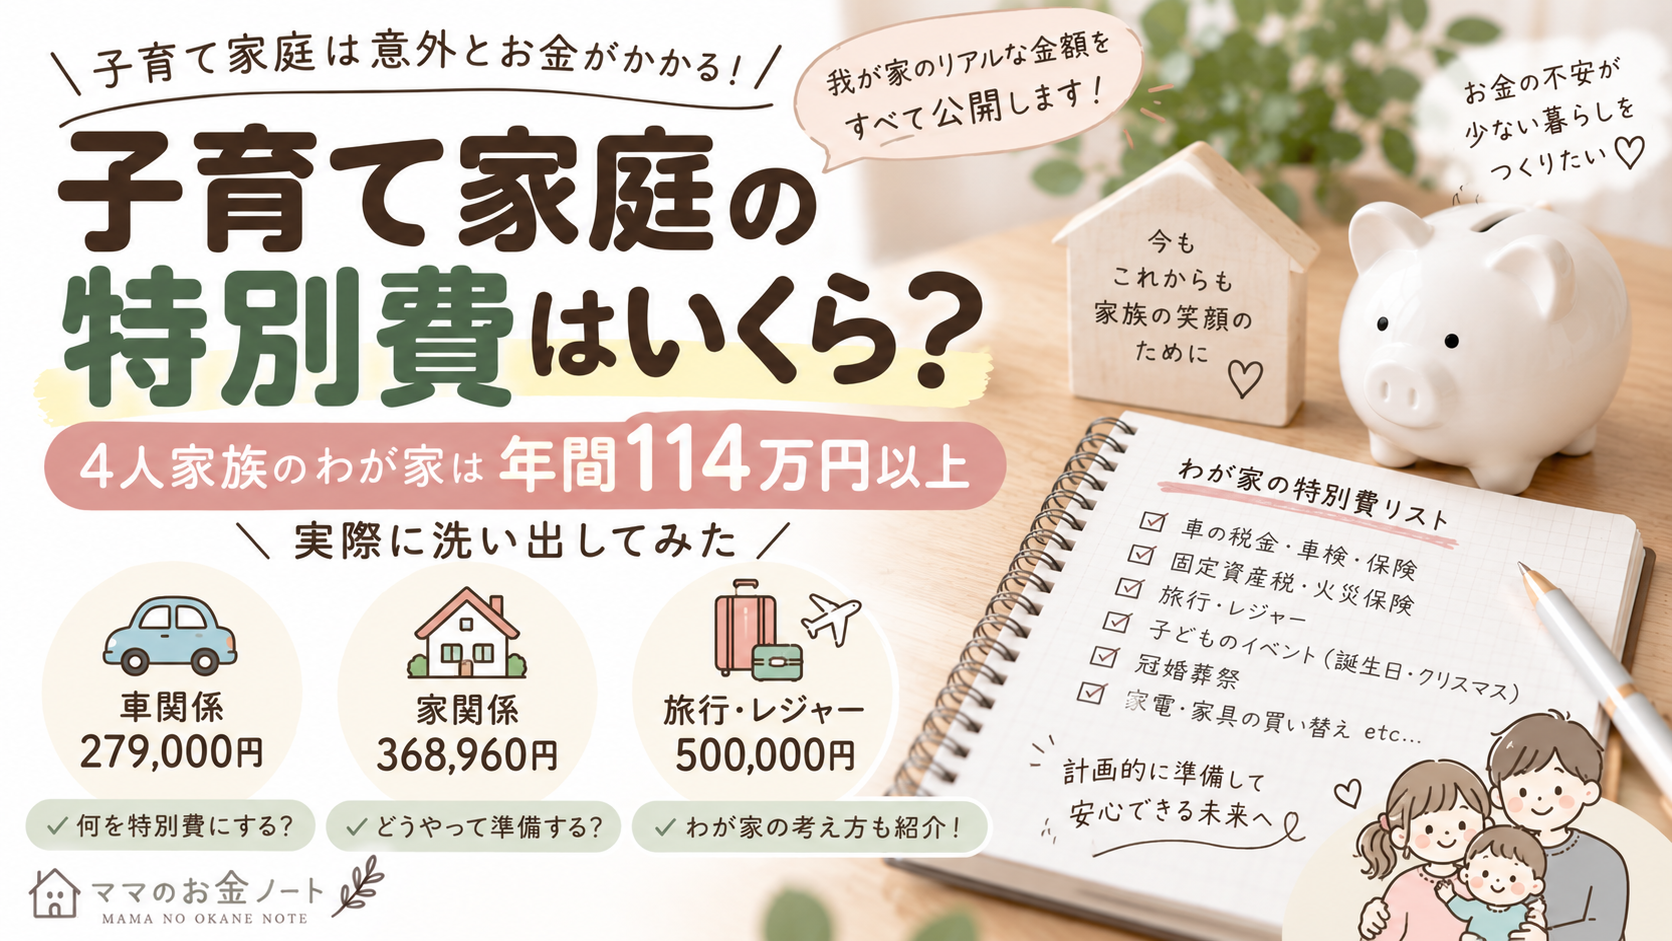
そこでわが家の特別費を実際に洗い出してみました。
把握できているだけでも、
| 項目 | 年間 |
|---|---|
| 車関係 | 279,000円 |
| 家関係 | 368,960円 |
| 旅行・レジャー | 500,000円 |
| 合計 | 1,147,960円 |
なんと、
年間114万7,960円。
しかも、子どもの誕生日やクリスマス、冠婚葬祭など、まだ金額を計算できていないものは含まれていません。
これまでは貯金やボーナスから支払っていました。
だから、
「毎月の家計は予算内なのに、なぜか貯金が減る」
という場合は、年間で発生する支出も一度洗い出してみると原因が見えてくるかもしれません。
わが家も現在、家計管理が複雑になりすぎない方法で特別費を管理できないか考えているところです。
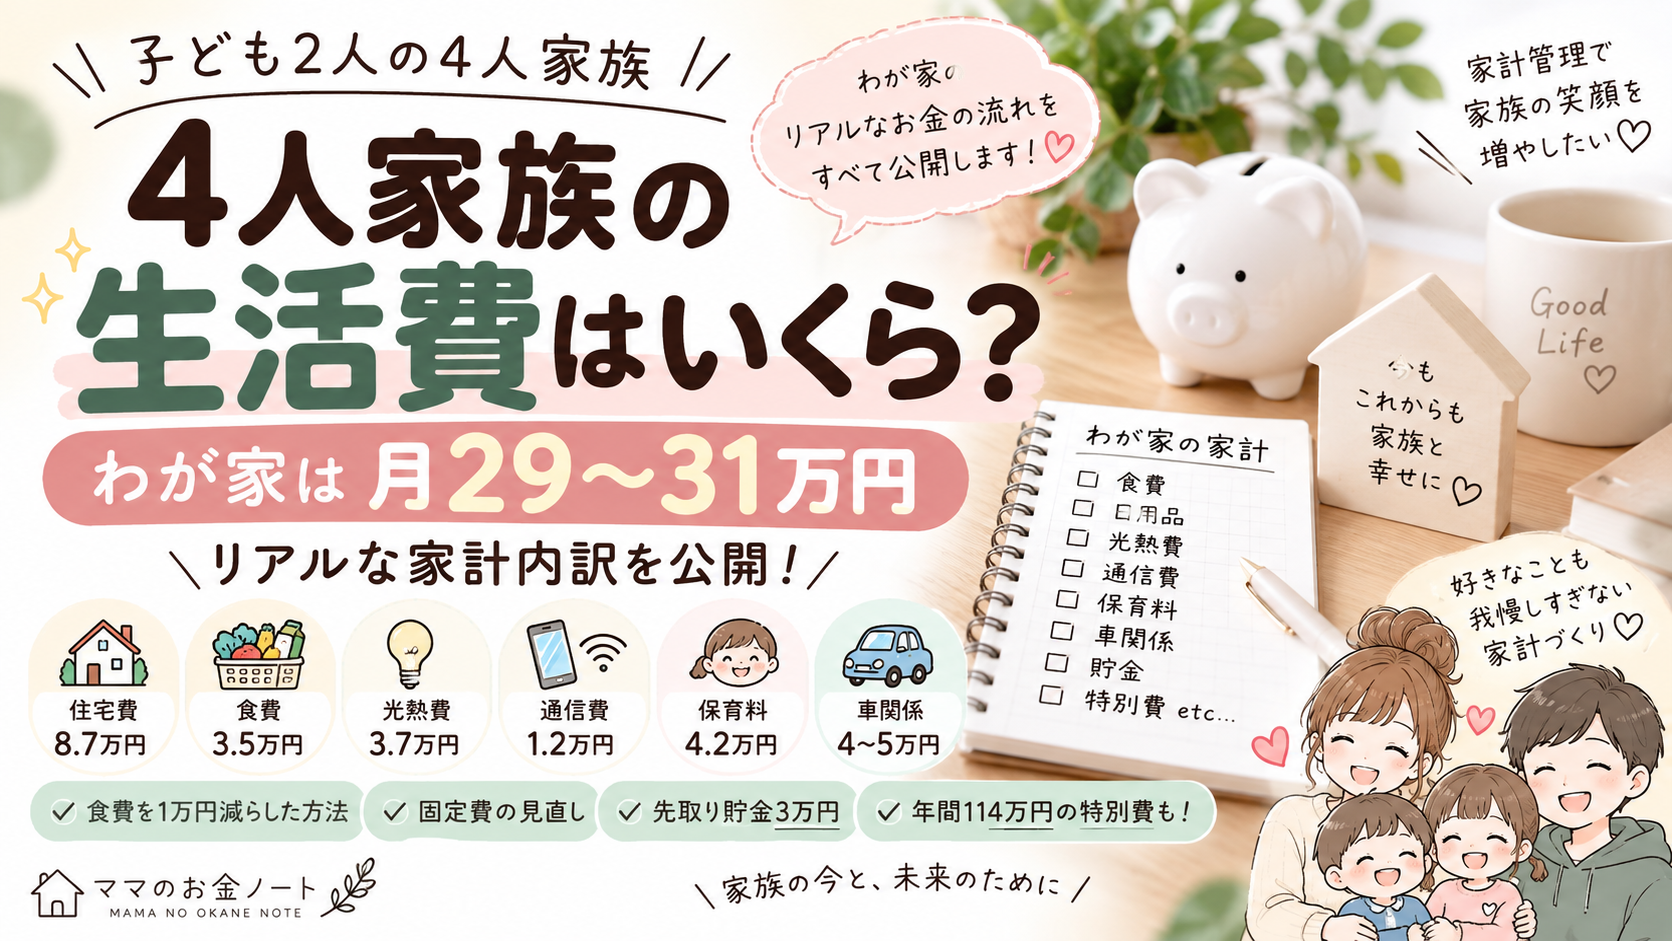
わが家の生活費は現在、月約29〜31万円
こうして家計を見直している現在、子ども2人の4人家族のわが家では、
毎月の生活費が約29〜31万円
です。
そこに、
先取り貯金 月3万円
があります。
そして忘れてはいけないのが、先ほど紹介した年間の特別費。
「生活費が月30万円くらいだから、年間360万円くらいあればOK」
と単純に考えられるわけではないことが、実際に数字を出してみて分かりました。
家計簿をつけても貯金できないときに確認したいこと
家計簿をつけているのに思うように貯金できないとき、
「もっと節約しないと」
と思ってしまいがちです。
でも、わが家の場合は節約だけが答えではありませんでした。
家計簿を見ながら、
何に使っている?
毎月必要な固定費はいくら?
買い物の仕方を変えられない?
貯金を先に確保できない?
年間で発生する支出を忘れていない?
と、一つずつ確認していきました。
家計簿は、
「自分を責めるためのもの」ではなく、「次に何を変えるか考えるためのもの」。
私はそう考えるようになりました。
無料の家計簿アプリでも十分続けられている
「家計管理をするなら、有料の家計簿アプリじゃないとダメ?」
と思う方もいるかもしれません。
私は現在、無料の家計簿アプリを使っています。
今のところ、家計管理の目的は十分果たせています。
大切なのは高機能なものを使うことより、
自分が続けられる方法を選ぶこと
だと思っています。
紙の家計簿が続く人もいれば、Excelが使いやすい人、アプリが楽な人もいます。
私はスマホですぐ確認できるアプリが合っていました。
家計簿を続けて変わったこと
家計管理を見直してから、わが家では少しずつ変化がありました。
以前のように給料日前に焦ることが減り、使いすぎにも気づきやすくなりました。
そして何より、
「なんとなくお金がなくなる」状態が減った
ことが大きいです。
何に使っているのか分かれば、
「ここは減らそう」
だけではなく、
「ここにはお金を使いたい」
も決められます。
家族旅行や子どもとの思い出づくりなど、わが家にとって大切なことにはこれからもお金を使いたい。
だからこそ、必要のない支出を減らしていきたいと思っています。
まとめ|家計簿は「つけた後」が大切だった
私が貯金をしたくて家計簿を始めたときは、予算まで決めていました。
それでも、家計簿をつけているだけで自然と貯金が増えるわけではありませんでした。
そこでわが家が見直したのが、この7つです。
- 家計簿を振り返る
- 食費の買い方を変える
- 固定費を見直す
- 月3万円を先取り貯金する
- 生活費と貯金の口座を分ける
- 給料日に家計を確認する
- 年間の特別費まで見る
全部を一気に変える必要はないと思います。
私も家計管理をしながら、少しずつ自分たちに合う方法を見つけてきました。
まずは今月の家計簿を開いて、
「一番お金を使っているところはどこ?」
を確認してみる。
そこからひとつ見直してみるだけでも、家計を変えるきっかけになるかもしれません🌿
私も現在FP3級を勉強しながら、お金について学んでいます。
これからもこのブログでは、子育て家庭のリアルなお金事情や、わが家で実際にやってみた家計管理を紹介していきます。
投稿者

rinaaa59@outlook.jp
関連投稿