- 0
- 3 words
「節約しなきゃと思っているけど、何から始めればいい?」
「子どもがいると、これ以上生活費を削るのは難しい……」
以前の私は、節約というと、
何かを我慢すること
というイメージを持っていました。
でも4人家族で家計管理を続けてきて感じているのは、
Table of Contents
新しく何かを始めるより、“今までなんとなくやっていたこと”をやめる方が簡単なこともある
ということです。
わが家では、食費が以前の月約45,000円から約35,000円になり、固定費もスマホや保険を見直しました。
そして現在は、給料日に月3万円を先取り貯金しています。
もちろん、今回紹介する7つをやめただけで、すべての貯金が増えたわけではありません。
家計簿や固定費の見直し、先取り貯金など、いくつもの家計改善を組み合わせた結果です。
今回はその中でも、**「わが家が実際にやめたこと」**に絞って紹介します。
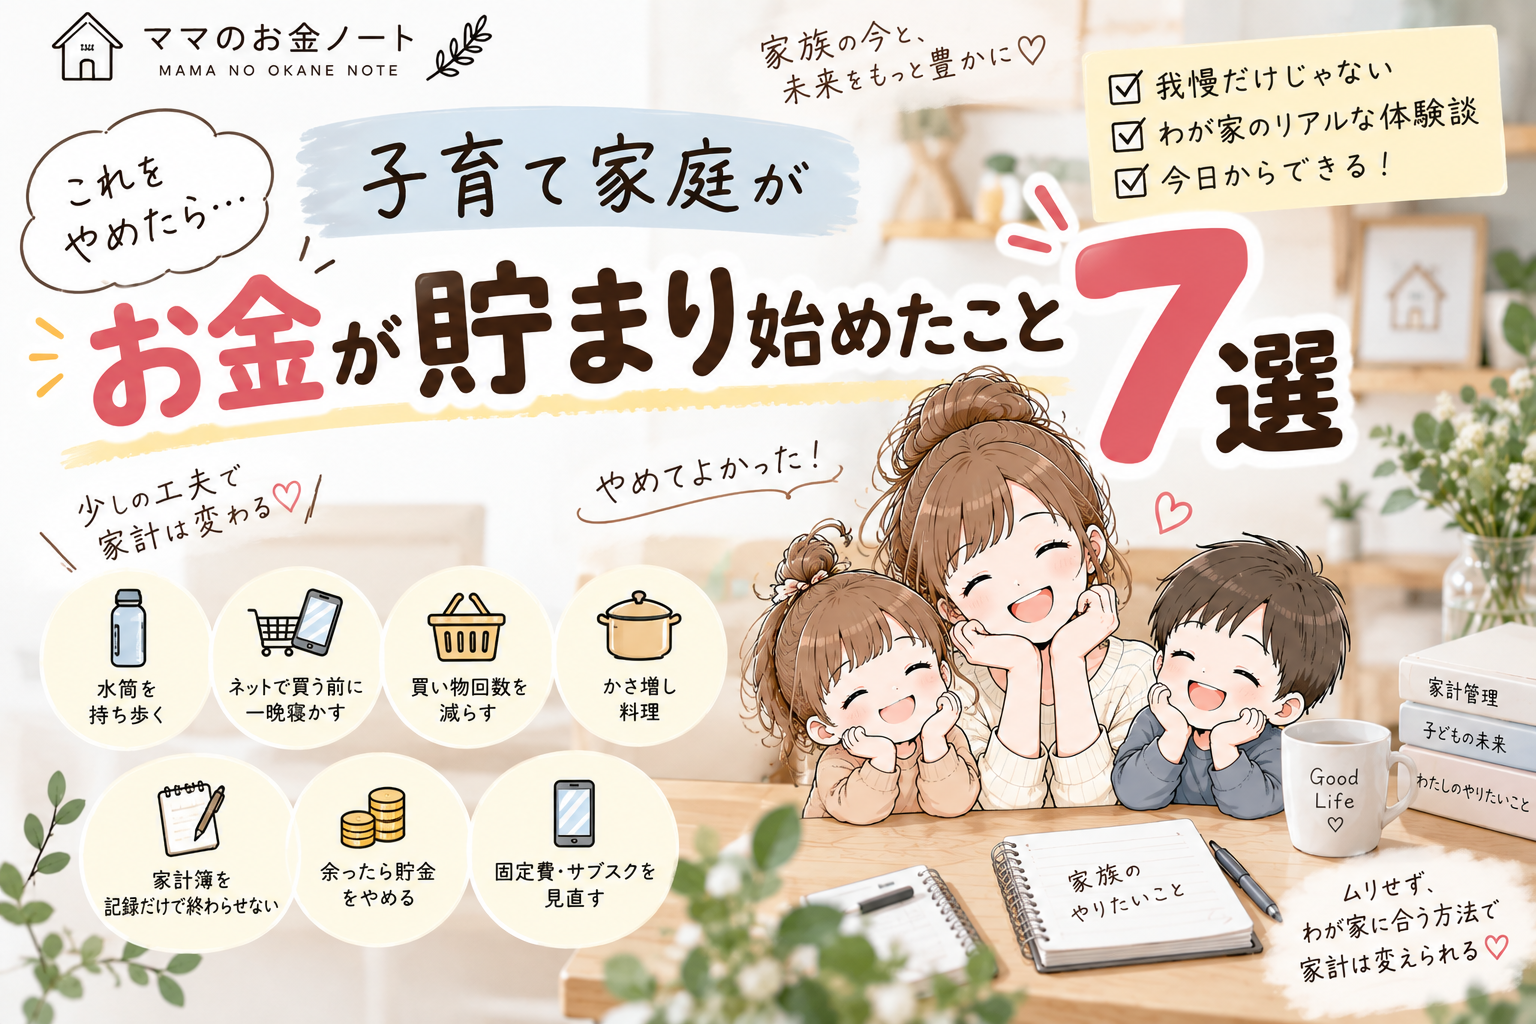
① コンビニにふらっと寄るのをやめた
まずやめたのが、
特に買うものが決まっていないのにコンビニへ行くこと。
コンビニって便利ですよね。
飲み物が欲しい。
ちょっと甘いものが食べたい。
出先で喉が渇いた。
そんなときにすぐ買えるので、1回の支払いはそれほど大きく感じません。
でも、
「飲み物だけのつもりだったのに、お菓子も買っちゃった」
なんてことも。
そこで、わが家ではできるだけ水筒を持ち歩くようにしました。
出かける前に飲み物を用意しておけば、
「喉が渇いたからコンビニ寄ろう」
という回数そのものを減らせます。
私は、
「コンビニで買わないように我慢する」より、「コンビニに行かなくてもいい準備をする」
方が続けやすいと感じています。
② ネットショッピングですぐ買うのをやめた
スマホで買い物ができるようになって、本当に便利になりました。
でもその分、
欲しい!→そのまま購入
も簡単です。
そこで私が意識しているのが、
ネットショッピングは一晩寝かせること。
欲しいものを見つけても、その場ですぐに購入しません。
一度カートに入れたり、商品ページを閉じたりして、翌日もう一度考えます。
すると、
「やっぱり欲しい!」
と思うものもあれば、
「あれ?別にいらないかも」
となるものもあります。
特に夜にスマホを見ていると、そのときの勢いで欲しくなることも。
だから、
欲しいと思った瞬間=買うタイミング
にしないようにしています。
必要なものまで我慢するのではなく、本当に欲しいものか考える時間を作るためのルールです。
③ 週3回ほどスーパーへ行くのをやめた
以前のわが家は、スーパーへ週3回ほど行くこともありました。
でも現在は、
週1回のまとめ買いが中心。
買い物へ行く回数が多いと、
「これも安いから買っておこう」
「お菓子もなくなってたな」
「これ美味しそう!」
と、予定していなかったものまでカゴに入ることがありました。
そこで買い物の回数自体を減らしました。
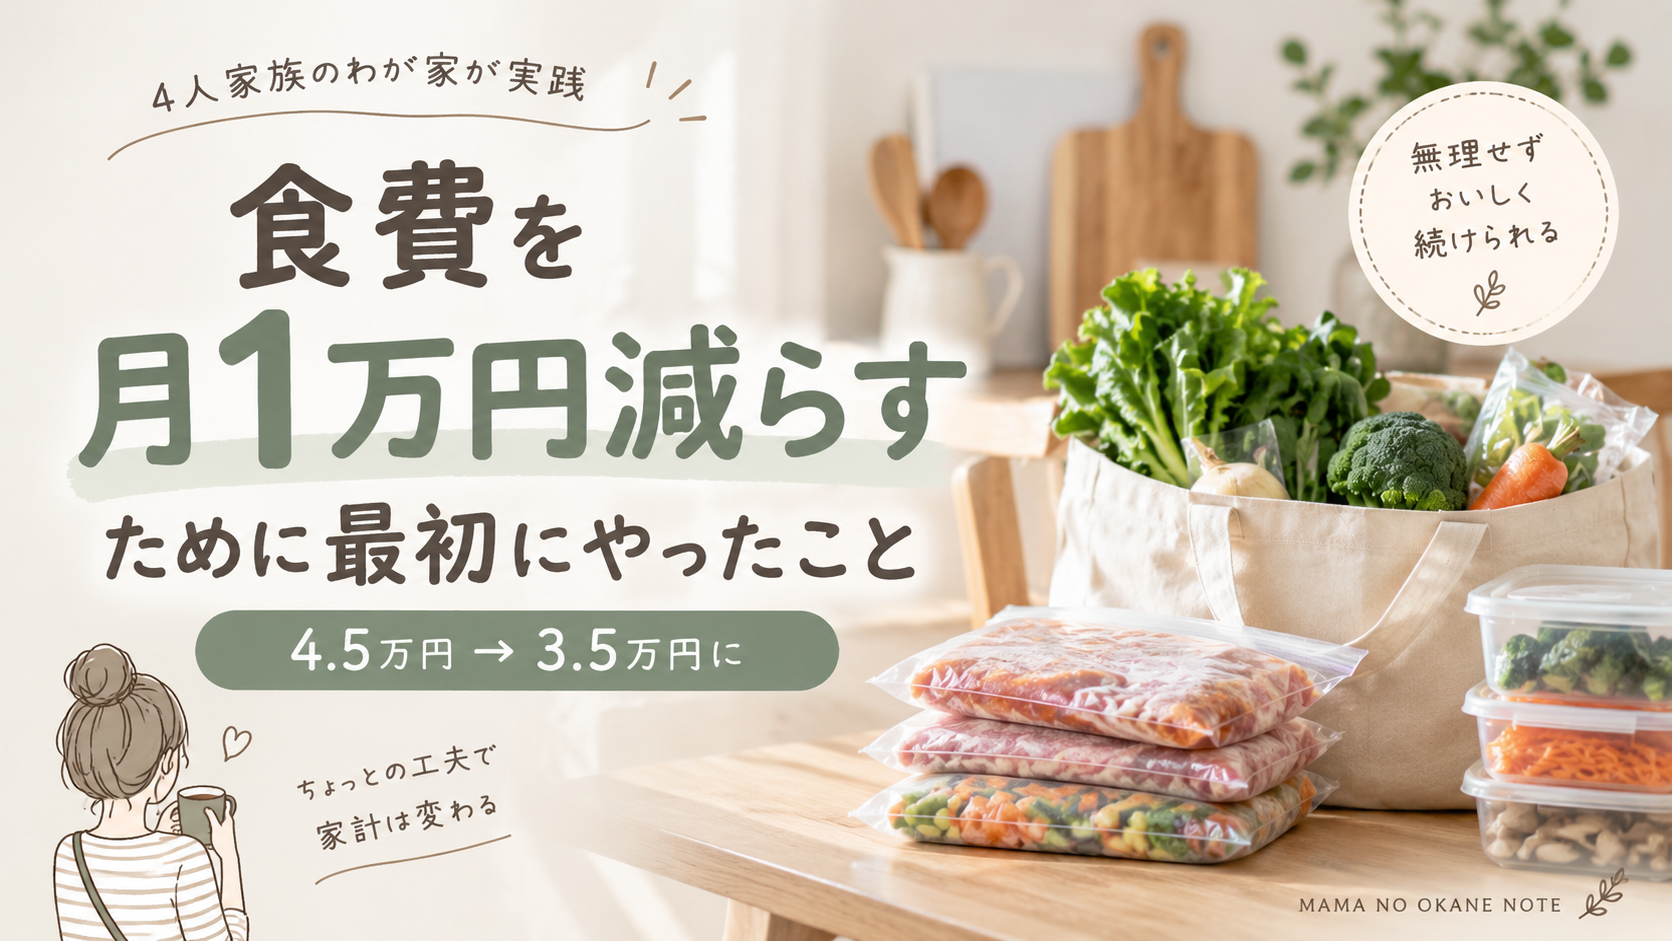
現在の食費は、
月約45,000円 → 約35,000円。
ただし、これはまとめ買いだけで1万円減ったわけではありません。
冷凍保存や家庭菜園、食品ロスを減らすことなど、いくつもの工夫を組み合わせた結果です。
それでも、スーパーへ行く回数を減らしたことは、わが家にとって大きな変化でした。
④ 「食べる量を減らして節約」をやめた
食費を節約しようとすると、
「お肉を減らそう」
「安いものだけにしよう」
と考えてしまいがちです。
でも子どもがいると、食事そのものを減らすわけにはいきません。
そこでわが家では、かさ増し料理も取り入れています。
例えば、お肉だけでボリュームを出そうとせず、
豆腐
もやし
きのこ
キャベツなどの野菜
を使ってボリュームを出す。
余っている野菜は、具だくさんのお味噌汁に。
肉は小分けや下味冷凍、野菜も使いやすい状態で冷凍しておきます。
さらに、季節によっては家庭菜園の野菜も活用しています。
節約のために「食べない」のではなく、
あるものを上手に使って満足できるご飯を作る。
この方が、わが家には合っていました。
⑤ 家計簿を「記録して満足」するのをやめた
私は貯金をしたくて家計簿を始めました。
しかも、最初から予算も決めていました。
それでも、
家計簿をつけているだけでは、思うように貯金につながりませんでした。
以前は、
「今月の食費は○円だった」
と記録して、それで家計管理をした気になっていた部分もあります。
現在は無料の家計簿アプリを使っていますが、大切にしているのは記録した後です。
例えば予算を超えたら、
「何に使った?」
「買い物回数が増えていなかった?」
「来月変えられるところはある?」
と振り返ります。
家計簿は、
過去のお金を記録するものではなく、次のお金の使い方を考えるために使う。
そう考えるようになりました。
⑥ 「余ったら貯金」をやめた
以前は毎月の貯金額を決めていませんでした。
つまり、
生活して余ったお金を貯金するスタイル。
でも、それだとなかなか思うように残りませんでした。
そこで現在は、
給料日に月3万円を先取り貯金
しています。
先に貯金分を確保してから、残ったお金で生活する方法です。
わが家の場合は、家計簿を確認しながら、無理なく続けられそうな金額として3万円にしました。
「月3万円が正解」という意味ではありません。
収入や固定費、家族構成によって無理なく続けられる金額は違います。
私にとって大きかったのは、
3万円という金額よりも、「余ったら貯める」をやめたこと。
貯金を後回しにしなくなったことで、お金の流れが分かりやすくなりました。
⑦ 固定費やサブスクを「そのまま」にするのをやめた
毎日の買い物は、
「今日は1,000円使った」
と分かりやすいですよね。
一方で見落としやすかったのが、
毎月自動で出ていくお金。
わが家ではスマホや保険を見直しました。
私のスマホ代は、
月約10,000円 → 約3,000円。
保険料は、
約20,000円 → 約12,000円。
スマホと保険を合わせると、
月約15,000円、年間約18万円の見直し
になりました。
また、サブスクも「登録したまま」にしないようにしています。
目安にしているのは、
1ヶ月以上使っていないかどうか。
使っていないサービスがあれば見直します。
ただし、保険は単純に「減らせばいい」とは考えていません。
必要だと思う保障は残しています。
わが家では子どもの入院時に保険を利用した経験もあり、必要な保障と家計負担の両方を見るようにしています。

「節約=使わない」ではなくなった
以前は節約という言葉を聞くと、
欲しいものを我慢する
安いものを選ぶ
できるだけお金を使わない
というイメージがありました。
でも、家計管理を続けてきた今は少し違います。
わが家では旅行にも行きます。
家族でのお出かけも楽しみたい。
子どもとの思い出にもお金を使いたい。
だからこそ、
大切なものにお金を使うために、なんとなく使っているお金を減らす。
これが、今のわが家の節約です。
水筒を持つことも、ネットショッピングを一晩寝かせることも、そのための小さな習慣です。
わが家は月29〜31万円ほどで生活しています
現在、子ども2人の4人家族のわが家では、
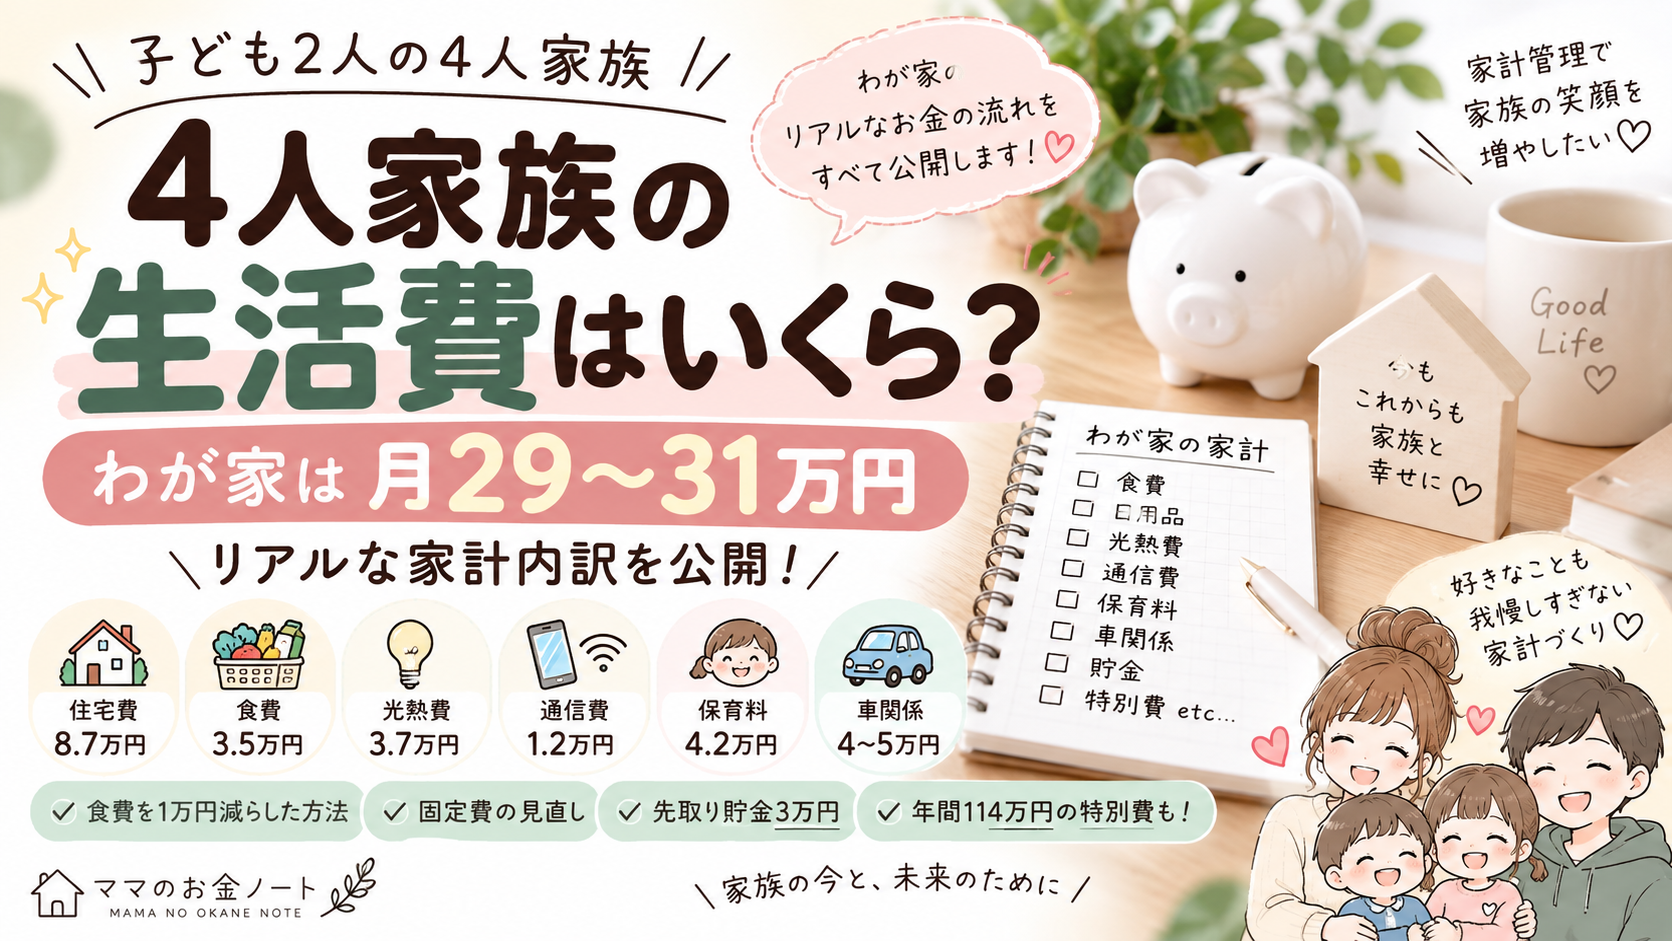
毎月の生活費が約29〜31万円。
そして生活費とは別に、
月3万円を先取り貯金
しています。
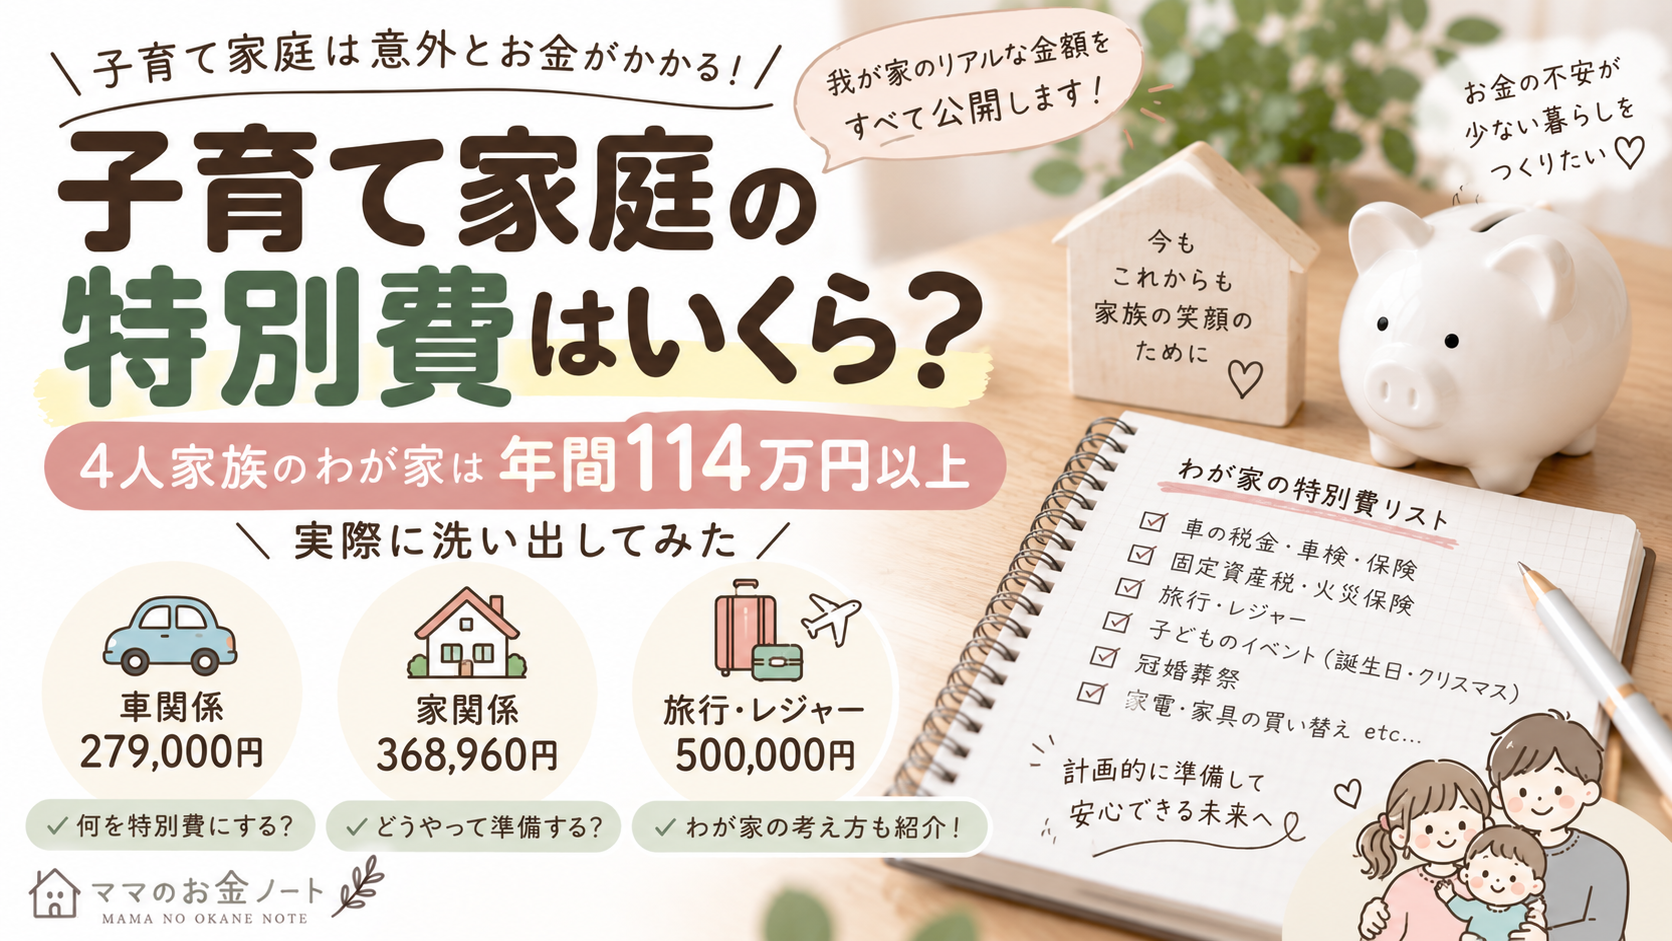
さらに、車・家・旅行などの年間支出を洗い出したところ、把握できている特別費だけでも年間114万7,960円ありました。
家計を整えていく中で感じたのは、
毎日の100円だけを気にしていても、家計全体は見えない
ということ。
日々の小さな習慣を変えることと、固定費や特別費など大きなお金を見ること。
私は両方を意識するようにしています。
全部を一気にやめなくてもいい
今回紹介した7つを見て、
「全部やらないと!」
と思う必要はありません。
私も一度に全部変えたわけではなく、家計を見ながら少しずつ変えてきました。
まずは、
出かける日に水筒を持ってみる。
ネットで欲しいものを見つけても今日は買わない。
家計簿を見て、ひとつだけ振り返ってみる。
そんな小さなことからでも十分だと思います。
無理をして続かなくなるより、
自分の生活に合う方法をひとつずつ増やしていく。
それが、わが家では一番続けやすい方法でした。
まとめ|お金を貯めるために「始める」だけじゃなく「やめる」
わが家が家計管理の中でやめたことは、この7つです。
- コンビニにふらっと寄る
- ネットショッピングですぐ買う
- 週3回ほどスーパーへ行く
- 食べる量を減らして節約する
- 家計簿を記録して満足する
- 余ったら貯金する
- 固定費やサブスクをそのままにする
家計改善というと、
「新しく何を始めよう?」
と考えがちです。
でも、
「今やっていることで、やめられるものはない?」
と考えてみるのもひとつの方法です。
節約は、家族の楽しみを全部我慢することではない。
大切なことにお金を使うために、必要のない支出を少しずつ減らしていく。
これからもわが家に合った家計管理を続けながら、実際にやってよかったこと・うまくいかなかったことも、このブログで記録していきたいと思います🌿
投稿者

rinaaa59@outlook.jp
関連投稿