- 0
- 6 words
節約をしていると、
「これも我慢した方がいいかな?」
「貯金したいなら、旅行もやめた方がいい?」
「できるだけお金を使わない方がいいのかな?」
と考えることがあります。
わが家は夫婦と0歳・3歳の子どもがいる4人家族。
食費を見直したり、スマホや保険などの固定費を見直したり、毎月3万円の先取り貯金をしたり。
家計を整えるために、いろいろなことを続けています。
でも、
Table of Contents
何でも安くすることが、わが家の節約ではありません。
むしろ家計管理を続けるようになってから、
「ここにはお金を使いたい」
という部分も、以前よりはっきりしてきました。
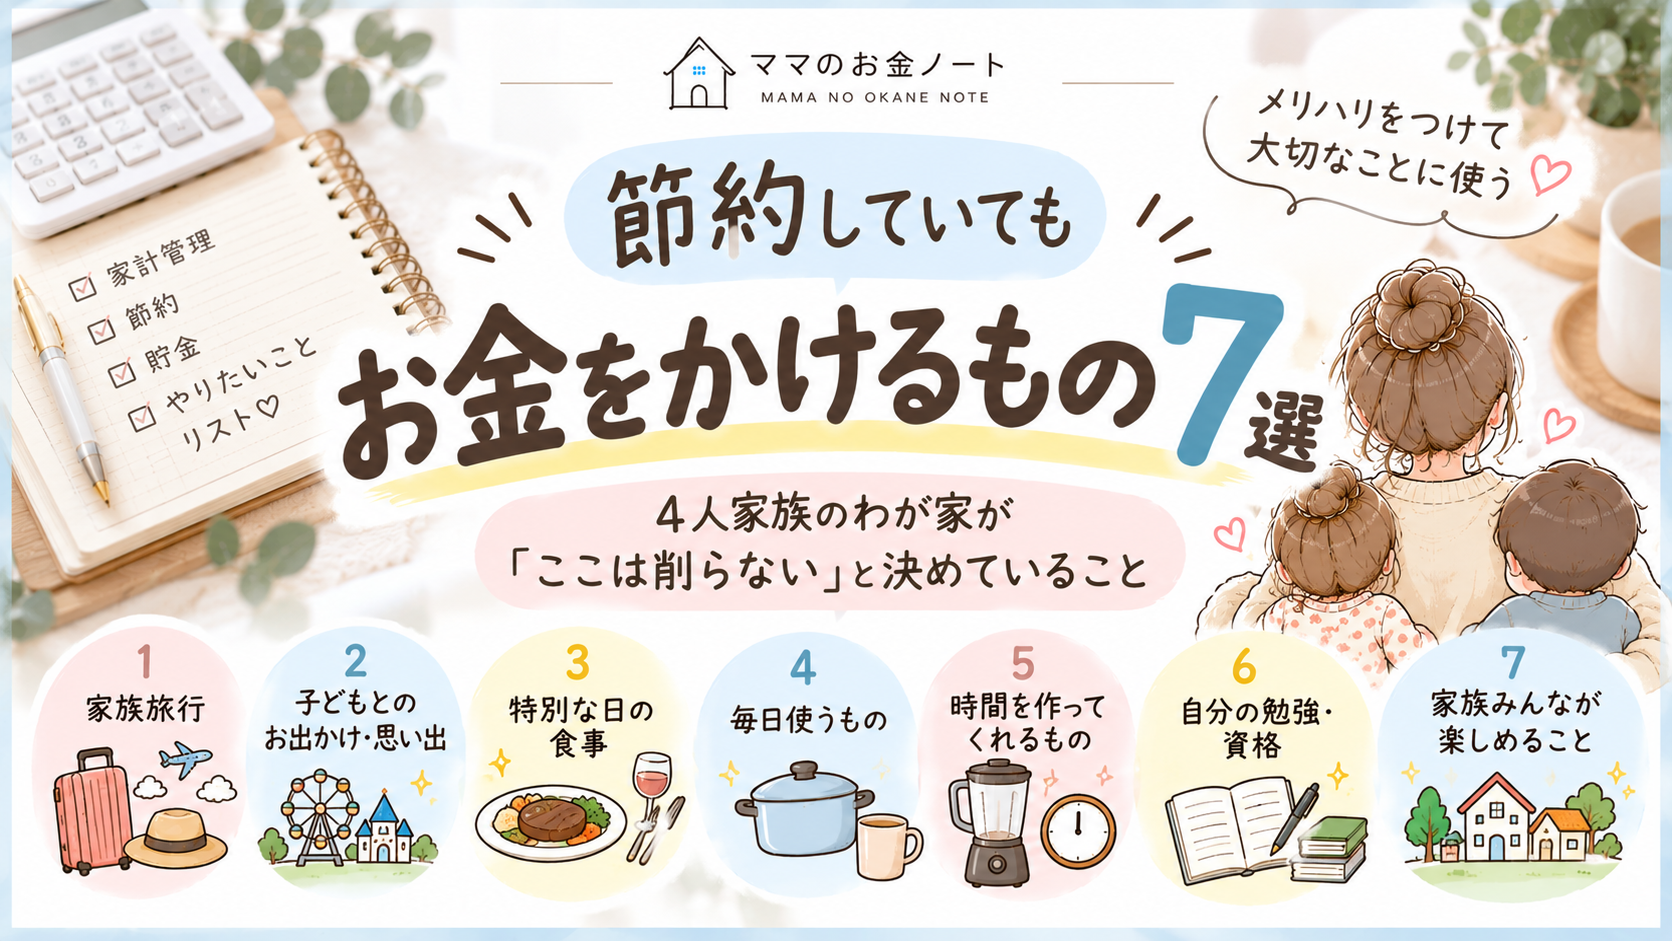
今回は、節約中の4人家族のわが家が、あえて削りすぎないようにしている7つのお金について紹介します。
※これは「ここにはお金をかけるべき」という話ではありません。家族によって大切にしたいことは違うので、あくまでわが家のお金の使い方として読んでいただけたらうれしいです。
節約する目的は「お金を使わないこと」じゃなかった
家計管理を始めたころは、
節約=できるだけ使わない
というイメージが強くありました。
でも、家計簿をつけたり、固定費を見直したり、先取り貯金を続けたりする中で少しずつ考え方が変わりました。
私が節約したい理由は、
通帳の数字だけを増やしたいからではありません。
将来のお金を準備したい。
子どもたちの選択肢を残してあげたい。
急な出費があっても慌てない家計にしたい。
そして、
家族でやりたいことにお金を使いたい。
そのために、優先順位の低い支出を減らしています。
だから今は、
「何を削るか」と同じくらい「何には使うか」
を考えるようになりました。
① 家族旅行
わが家が削りすぎたくないもののひとつが、
家族旅行です。
旅行にはもちろんお金がかかります。
交通費。
宿泊費。
食事代。
観光費。
4人家族になれば、決して小さな金額ではありません。
それでも旅行は、
家族で一緒に経験できることにお金を使っている
と考えています。
特に今は子どもたちが0歳・3歳。
この年齢の子どもたちと行く旅行は、今しかできません。
もちろん、旅行のために毎月の生活が苦しくなるような使い方はしません。
だからこそ、普段のムダを減らしながら、家族旅行にはお金を使いたいと思っています。
② 子どもとのお出かけ・思い出
旅行ほど大きなお金ではなくても、
公園以外のお出かけ。
動物園。
水族館。
テーマパーク。
家族で楽しめる場所。
こうした子どもとの経験に使うお金も、全部削ろうとは思っていません。
子どもが大きくなったときに、
「小さいころ、いろんなところに行ったね」
と言える思い出を作りたい。
もちろん、お金をかけなくても作れる思い出はたくさんあります。
でも、
お金を使うことでできる経験もある。
そこは家計とのバランスを見ながら楽しみたいと思っています。
③ 特別な日の食事
普段の食費は、かなり意識しています。
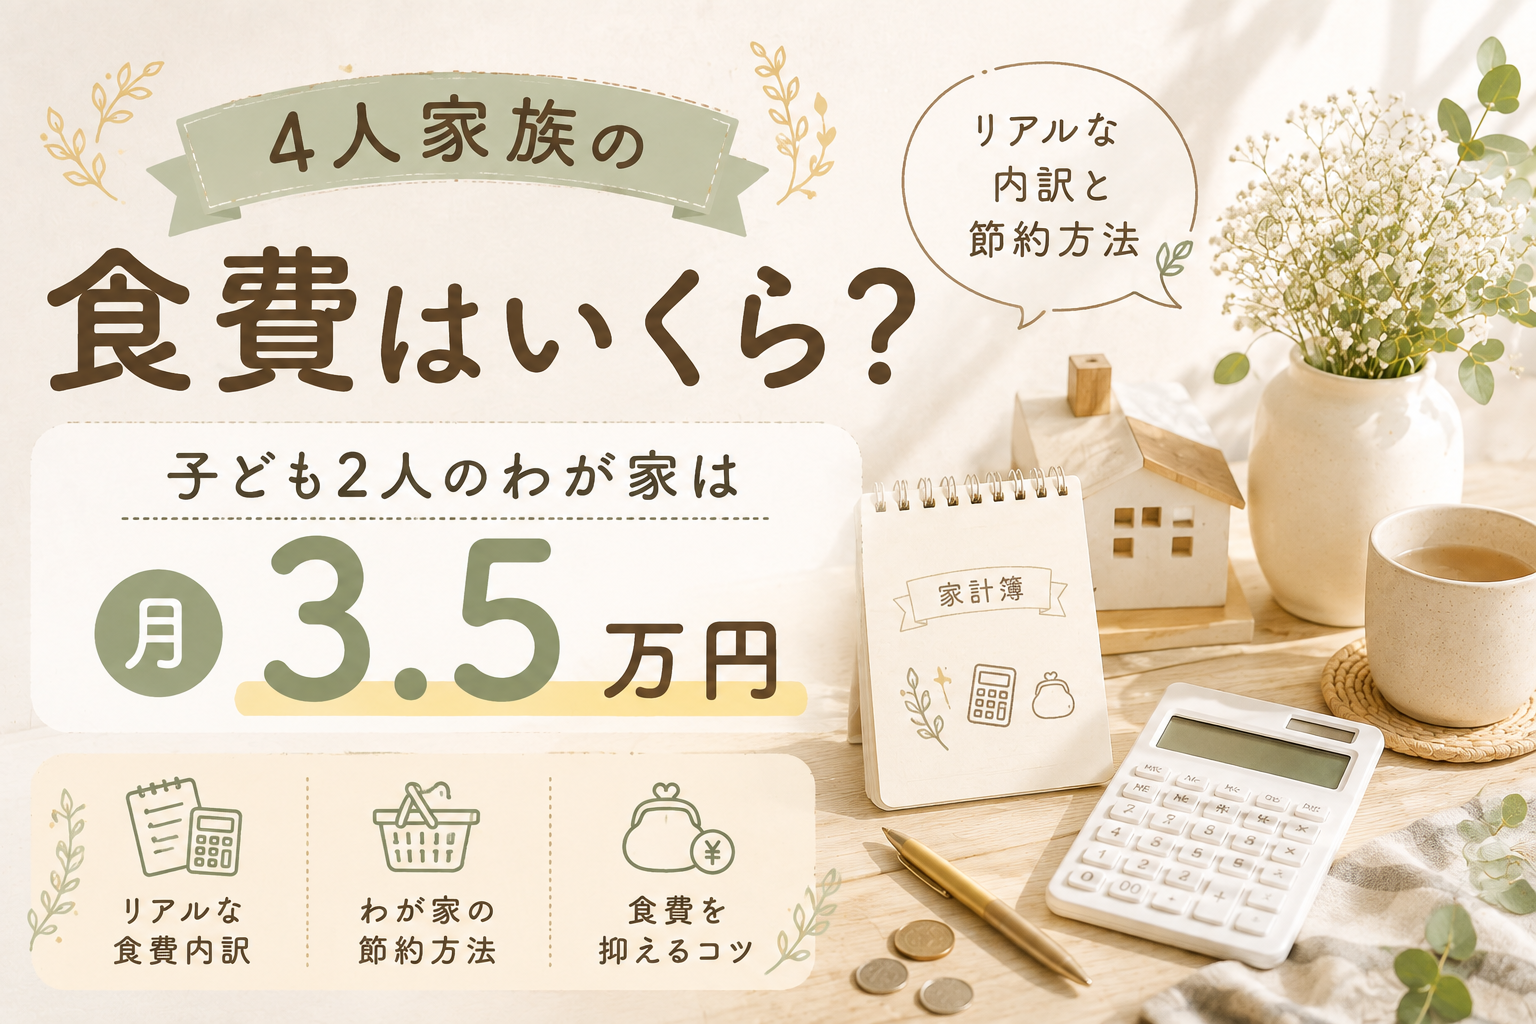
わが家の食費は以前の月約4万5,000円から、現在は月約3万5,000円ほど。
週1回のまとめ買いや冷凍、家庭菜園などを活用しています。
でも、
誕生日などの特別な日まで、いつもの食費と同じように考えない
ようにしています。
家族で外食したり、いつもより少し特別なものを食べたり。
毎日ではないからこそ、こうした日も大切にしたい。
普段の食費を整えているからこそ、
使う日は気持ちよく使う。
そんなメリハリをつけたいと思っています。
④ 毎日使うもの
安いものを買ったけれど、
すぐ壊れて買い直す。
使いにくくて結局別の商品を買う。
そんなことになると、結果的に高くつくことがあります。
だから、
毎日のように使うものは「安さだけ」で選ばない
ようにしています。
もちろん、高ければいいというわけでもありません。
大切なのは、
どのくらい使う?
長く使えそう?
本当に使いやすい?
と考えること。
「安いから買う」ではなく、
自分たちにとって必要だから買う
という基準を持つようになりました。
⑤ 時間を作ってくれるもの
子どもが2人いると、毎日本当にあっという間です。
家事。
育児。
仕事。
買い物。
食事の準備。
全部を完璧にやろうとすると、時間が足りません。
だから、
自分や家族の時間を作ってくれるもの
には、お金を使う価値があると思っています。
ただし、
「時短になるらしいから買う」
ではなく、
本当に使うか?
どのくらい負担が減るか?
は考えます。
お金だけではなく、
自分の時間も大切な資源。
家計管理をするようになってから、そんなふうに考えるようになりました。
⑥ 自分の勉強・資格
これは最近、特に感じています。
私は現在、
FP3級を勉強中です。
お金について勉強することで、
家計管理。
保険。
教育費。
税金。
将来のお金。
今まで何となくしか分からなかったことを、少しずつ理解できるようになってきました。
勉強には、教材などのお金がかかることもあります。
でも、
自分自身に残るものへのお金は、ただの出費ではない
と考えています。
もちろん、資格を取れば必ず収入が増えるわけではありません。
それでも、
知識が増える
できることが増える
将来の選択肢が増える
ことには価値があると思っています。
だから、勉強に必要なお金は無理のない範囲で使いたいです。
⑦ 家族みんなが楽しめること
最後は少し広いですが、
家族みんなが「楽しかった」と思えること。
ここにもお金を使いたいです。
旅行でもいい。
外食でもいい。
お出かけでもいい。
イベントでもいい。
わが家ではボーナスが入ったときも、
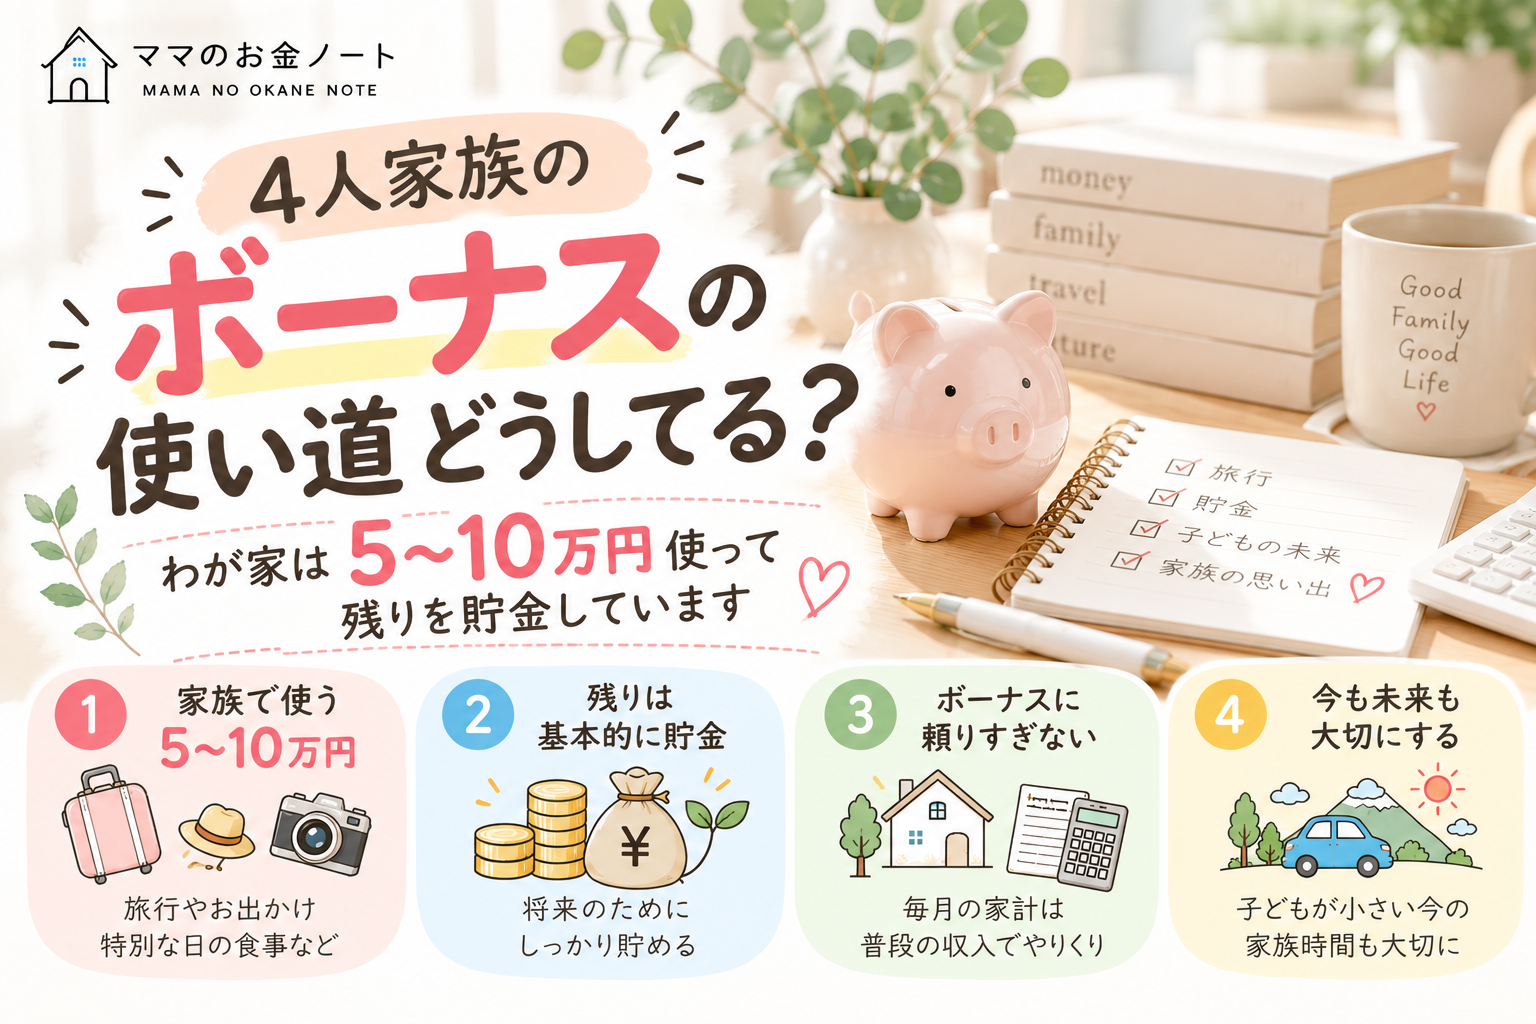
1回につき5〜10万円ほどを旅行や特別なことに使い、残りを基本的に貯金
しています。
全部使うわけでもない。
でも、全部貯金するわけでもない。
**一部は今の家族のため。
残りは未来の家族のため。**
このバランスが、今のわが家には合っています。
逆に「満足度が変わらないところ」は見直した
お金を使いたいものを決める一方で、
減らしても生活の満足度があまり変わらないもの
は見直してきました。
代表的なのが、
スマホ代
保険料
使っていないサブスク
です。
スマホ代は約1万円から約3,000円。
保険料は約2万円から約1万2,000円へ見直しました。
スマホと保険だけでも、以前と比べると月約1万5,000円の差です。

だから、
全部を少しずつ我慢するより、優先順位をつける。
これがわが家には合っていました。
「使わない」より「使いどころを決める」
以前は、
「今月使いすぎたかな?」
「これ買わない方がいいかな?」
と、使うたびに考えることもありました。
でも、
何のために貯めて、何のために使うのか
が少しずつ決まってくると、お金を使うときの罪悪感も減りました。
生活防衛費。
教育費。
特別費。
将来のお金。
こうしたお金は準備する。
その一方で、
家族旅行。
子どもとの経験。
自分の勉強。
今しかできないことにも使う。
貯めることと使うことは、どちらか一方を選ぶものではない。
最近はそう思っています。
お金をかけるか迷ったときに考えること
わが家の場合、買うか迷ったときは、
本当に必要?
家族の満足度は上がる?
長く使える?
今しかできないこと?
家計を圧迫しない?
と一度考えるようにしています。
そして、
「安いから買う」「みんなが持っているから買う」
ではなく、
「わが家にとって価値があるから使う」
と思えるかを大切にしています。
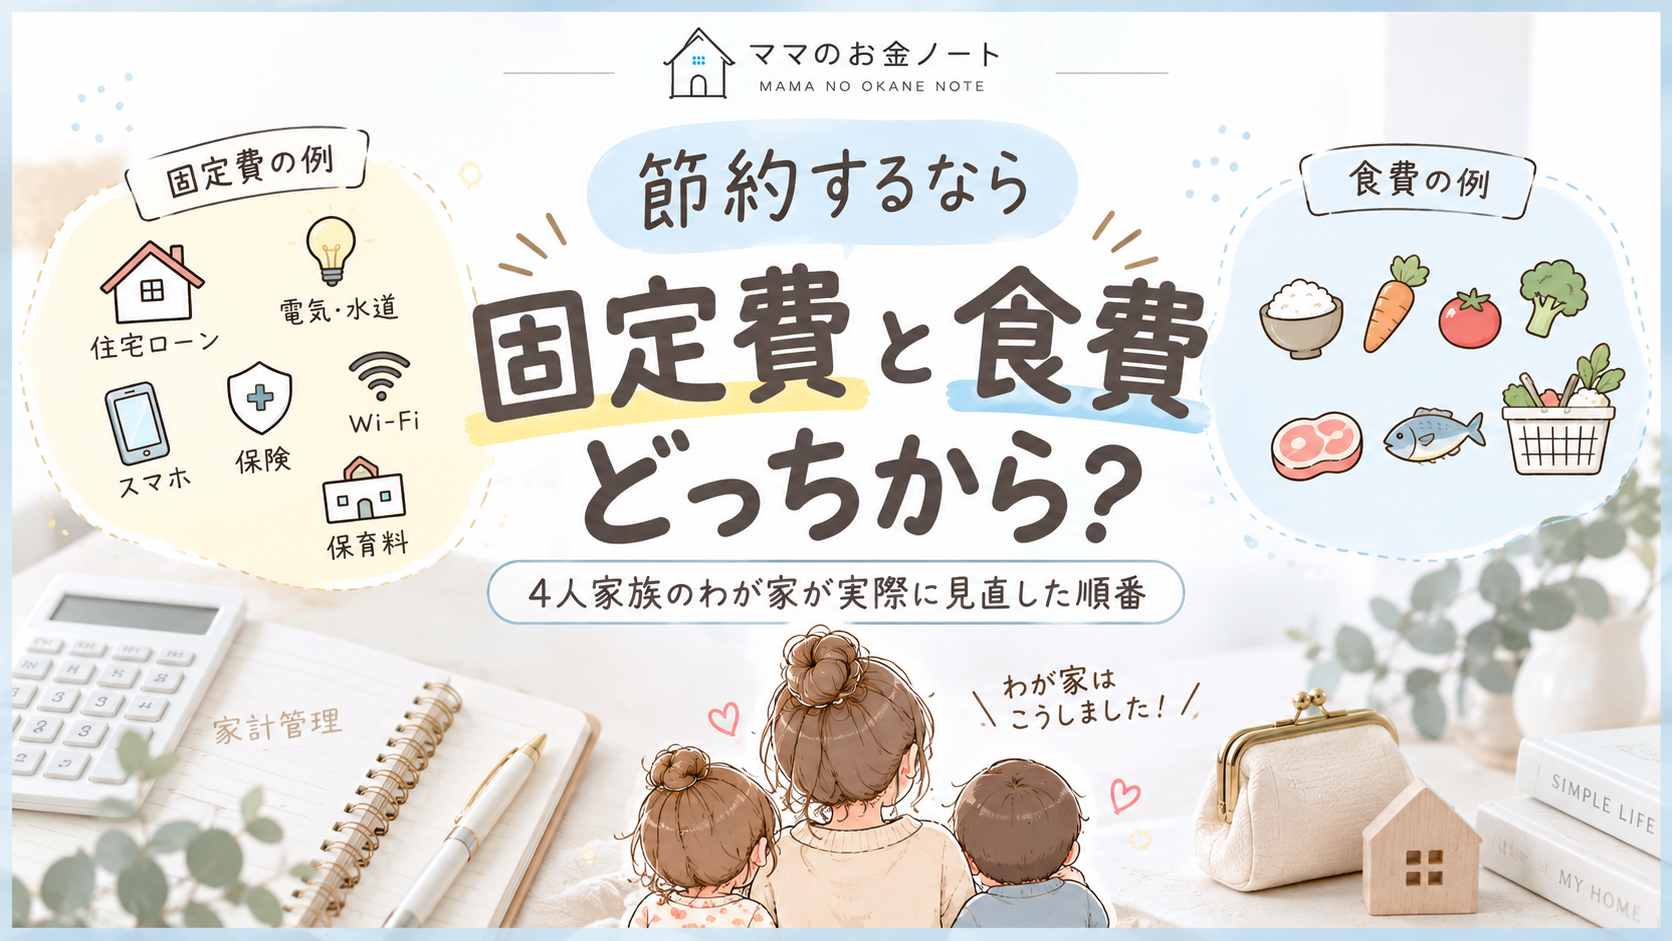
節約するところと使うところを分ける
わが家の家計管理をまとめると、
食費 → 買い方を工夫
スマホ・保険 → 固定費を見直す
使わないサブスク → 解約
毎月 → 3万円を先取り貯金
その一方で、
家族旅行
子どもとの経験
特別な日の食事
必要なもの
自分の勉強
などには、無理のない範囲でお金を使います。
節約するところと使うところ。
両方を決めることで、家計管理が続けやすくなりました。
まとめ|節約は「使わないこと」ではなく「大切なものを選ぶこと」
わが家が節約していてもお金をかけたいと思っているのは、
家族旅行
子どもとのお出かけ・思い出
特別な日の食事
毎日使うもの
時間を作ってくれるもの
自分の勉強・資格
家族みんなが楽しめること
の7つです。
もちろん、これはわが家の場合。
何にお金を使いたいかは、家庭によって違います。
大切なのは、
「みんなが削っているから削る」のではなく、自分たち家族が何を大切にしたいかを考えること。
わが家も、まだ家計管理の途中です。
FP3級を勉強しながら、お金について学んでいる今だからこそ、
貯める力だけではなく、納得して使う力も身につけたい
と思っています。
節約するところは節約する。
将来のお金も準備する。
でも、
子どもたちが小さい今の家族時間も大切にする。
これからも、わが家にとってちょうどいいバランスを探していきたいと思います🌿
投稿者

rinaaa59@outlook.jp
関連投稿