- 0
- 3 words
「貯金したいなら、旅行や外食も我慢したほうがいいのかな?」
家計管理を始めてから、私も「使うお金」と「貯めるお金」について考えることが増えました。
わが家は、0歳・3歳の子どもがいる4人家族です。
普段は食費や固定費を見直したり、先取り貯金をしたりしながら、できるところは節約しています。
でも、
家族旅行や子どもとのお出かけまで削ろうとは思っていません。
わが家の場合は、
普段節約している分、家族との思い出にはお金を使う。
と決めています。
貯金はもちろん大切。
でも、0歳と3歳の子どもたちと過ごせる「今」も同じくらい大切にしたい。
この記事では、そんなわが家の**「貯めるところ」と「使うところ」の考え方**についてまとめます。
※この記事はわが家の家計管理や考え方を紹介するものです。収入や貯蓄状況、家族構成によって、無理のない金額や優先したいものは異なります。
Table of Contents
わが家は「何でも節約」にはしていない
わが家では、これまでいろいろな支出を見直してきました。
スマホはプランや契約先を見直し、保険も内容を確認。
使っていないサブスクは解約しました。
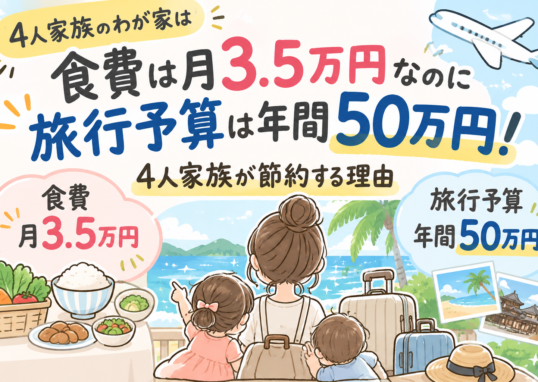
食費も買い物の仕方や食材の使い方を見直して、以前の月約45,000円から、現在は月35,000円くらいを目安にしています。
ただ、これらをやっているのは、
とにかく1円でも多く貯金するためではありません。
私が節約する理由のひとつは、
大切なところにお金を使えるようにするため
です。
なんとなく出ていくお金は減らす。
その分、貯金したり、家族が大切にしたいことに使ったりする。
わが家では、このメリハリを大切にしています。
わが家がお金を使うと決めているもの
特に削りたくないと思っているのが、
家族旅行や子どもとのお出かけです。
わが家では、旅行・レジャーに年間約50万円使うことがあります。
普段のお出かけにも、月10,000〜15,000円ほど使っています。
節約だけを考えれば、もっと減らすこともできると思います。
それでも、
ここは使うと決めています。
普段の生活で節約しているからこそ、家族で旅行するときまで「もったいない」と我慢したくありません。
「まだ小さいから覚えていない」とは考えない
小さな子どもを旅行やお出かけに連れて行くと、
「まだ小さいから、大きくなったら覚えていないんじゃない?」
という考え方もあると思います。
でも、私はあまりそうは考えていません。
0歳には0歳の今があって、3歳には3歳の今があるからです。
同じ場所へ数年後に行ったとしても、今とまったく同じ時間にはなりません。
初めて見るものに驚いたり、一生懸命歩いたり、楽しそうに笑ったり。
子ども自身が大人になったとき、その日のことを細かく覚えていないかもしれません。
それでも、
そのとき一緒に過ごした時間までなくなるわけではありません。
写真に残るものもありますし、親である私たちの思い出にもなります。
何より、私自身が今の子どもたちとの時間を楽しみたい。
だからわが家では、
「まだ小さいから」を、旅行やお出かけをしない理由にはしていません。
子どもとの「今」はあとから買い戻せない
お金は、これからも貯めていくことができます。
でも、子どもの年齢は戻りません。
今0歳の子は、来年には1歳。
今3歳の子は、来年には4歳になります。
もちろん、だからといって貯金をせず、今すべて使ってしまうという意味ではありません。
教育費も必要です。
もし将来、子どもが大学へ行きたいと思ったときには、できるだけ応援したいと思っています。
家族に何かあったときのためのお金も必要です。
だから私が大切にしたいのは、
「未来」か「今」かの二択にしないこと。
未来のためにも貯める。
でも、今の家族のためにも使う。
そのバランスを取りたいと思っています。
将来のためのお金は先に確保する
家族との思い出にお金を使う一方で、わが家では貯金も続けています。
私は給料日に、
月30,000円を先取り貯金しています。
この方法は約3年間続けています。
さらに、児童手当も基本的に貯金しています。
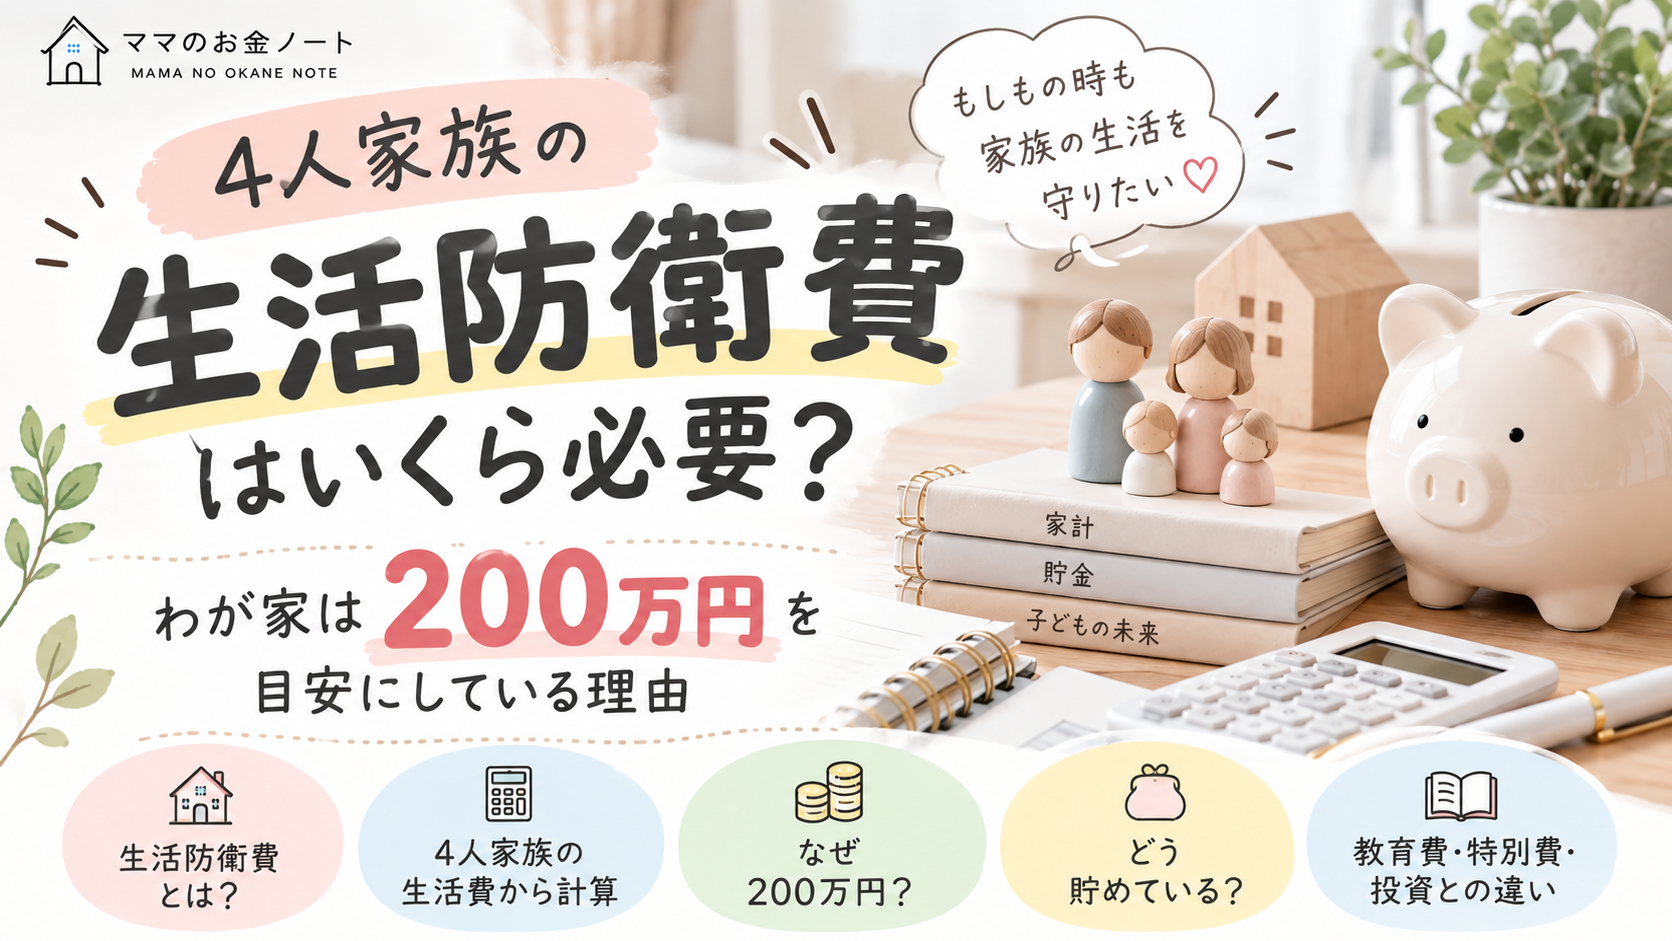
生活防衛費についても、わが家では200万円をひとつの目安として考えています。
つまり、
余ったら将来のために貯金するのではなく、将来のお金も確保しながら今を楽しむ。
これが、現在のわが家の形です。
ボーナスも「全部貯金」にはしていない
ボーナスも同じ考え方です。
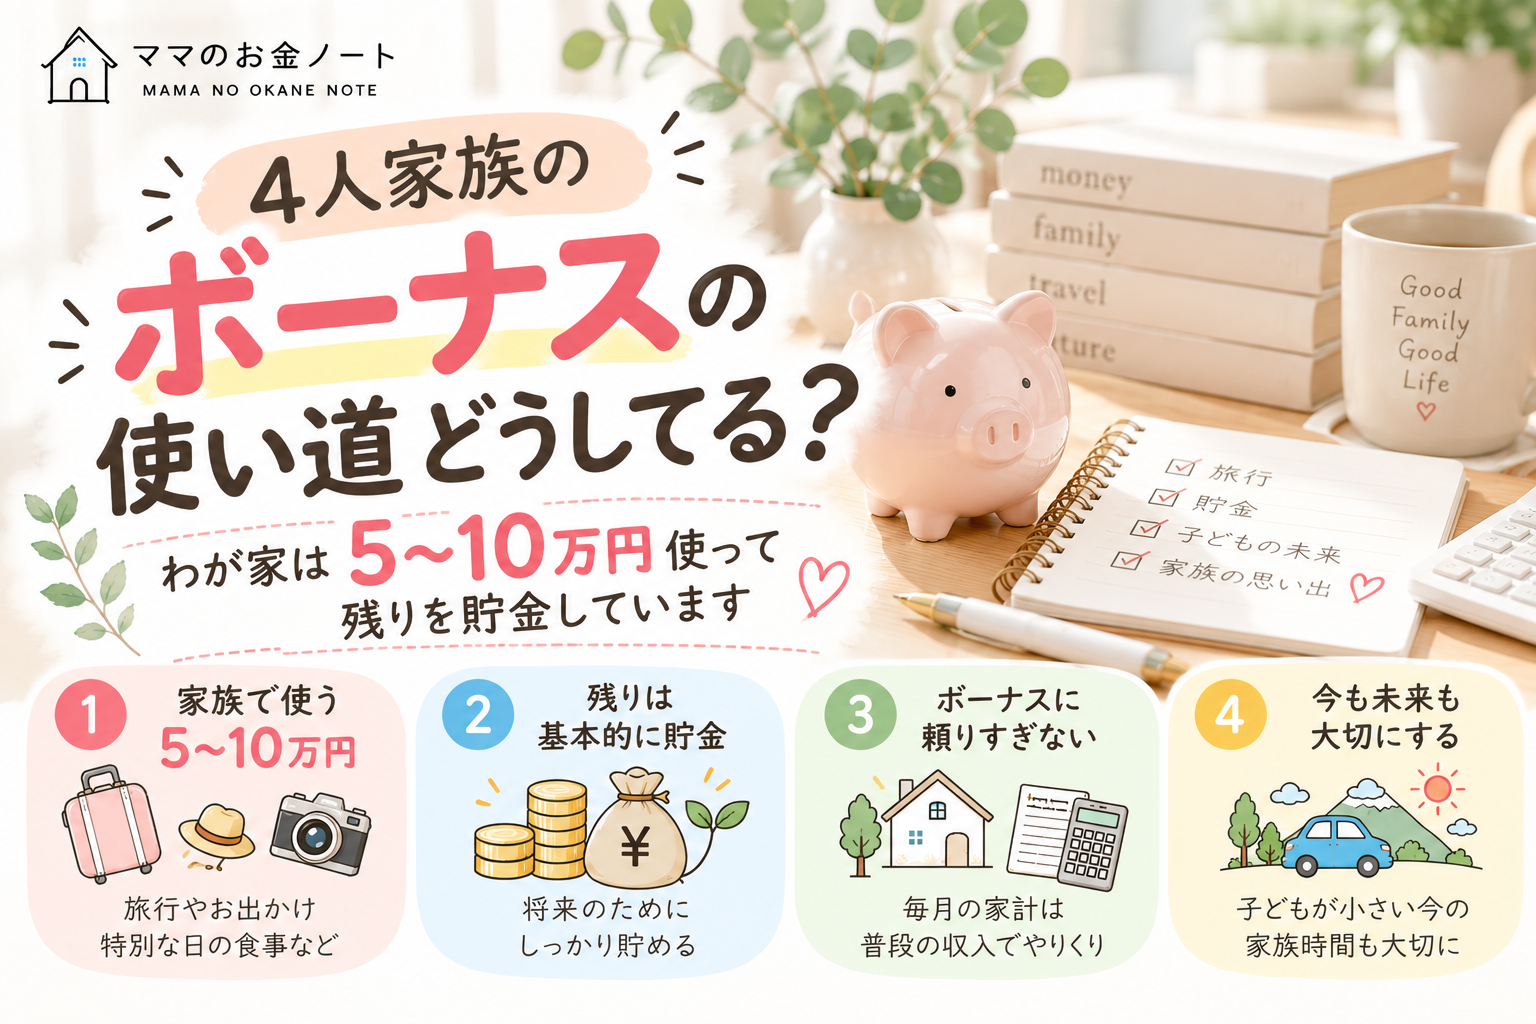
わが家では、ボーナスが入ったらすべて貯金するのではなく、1回のボーナスにつき5〜10万円ほどを旅行や特別な日のために使うことがあります。
そして、残りは基本的に貯金します。
全部使うか、全部貯めるか。
この二択にはしていません。
私の中では、
一部は今の家族のため。
残りは未来の家族のため。
という感覚です。
「使ってしまった……」ではなく、最初から使うと決めているお金なので、旅行でも楽しみやすくなりました。
逆に「なんとなくの外食」にはなるべく使わない
家族との思い出にはお金を使います。
でも、何にでも気にせず使っているわけではありません。
私がなるべく減らしたいと思っているもののひとつが、
なんとなくの外食です。
たとえば、
「今日は家族の特別な日だから食べに行こう」
という外食なら、私は楽しみたいと思います。
一方、
「特に理由はないけど、なんとなく外食しよう」
という支出が何度も続くのは避けたい。
同じ外食でも、私の中では少し違います。
金額だけではなく「何のために使ったお金なのか」を考える。
これを意識するようになりました。
消耗品にも必要以上のお金はかけない
もうひとつ、なるべくお金をかけすぎたくないと思っているのが消耗品です。
もちろん、生活に必要なものは買います。
小さな子どもがいるので、必要になる日用品もたくさんあります。
ただ、
使えばなくなるものに必要以上のお金をかけるより、家族との経験や貯金へ回したい
というのが私の考えです。
日用品については、必要なものを必要な分だけ購入。
毎月必ず同じ金額ではありませんが、わが家では月5,000〜10,000円ほどになることがあります。
同じ1万円でも、わが家にとっての価値は違う
最近、お金を考えるときに大切だと思っていることがあります。
たとえば、同じ1万円でも、
なんとなく使ってなくなった1万円。
家族で出かけて使った1万円。
将来のために貯金した1万円。
数字だけなら、すべて同じ1万円です。
でも、
私にとっては同じ価値ではありません。
だから、
「いくら使ったか」だけではなく「何に使ったか」も見る。
家計簿の数字を減らすことだけを考えるのではなく、自分たちが大切にしたいものにお金を残せているかを見るようにしています。
節約は「お金を使わないこと」ではない
家計管理を続けてきて、私の中で少しずつ変わったことがあります。
以前より、
節約=とにかくお金を使わないこと
ではないと思うようになりました。
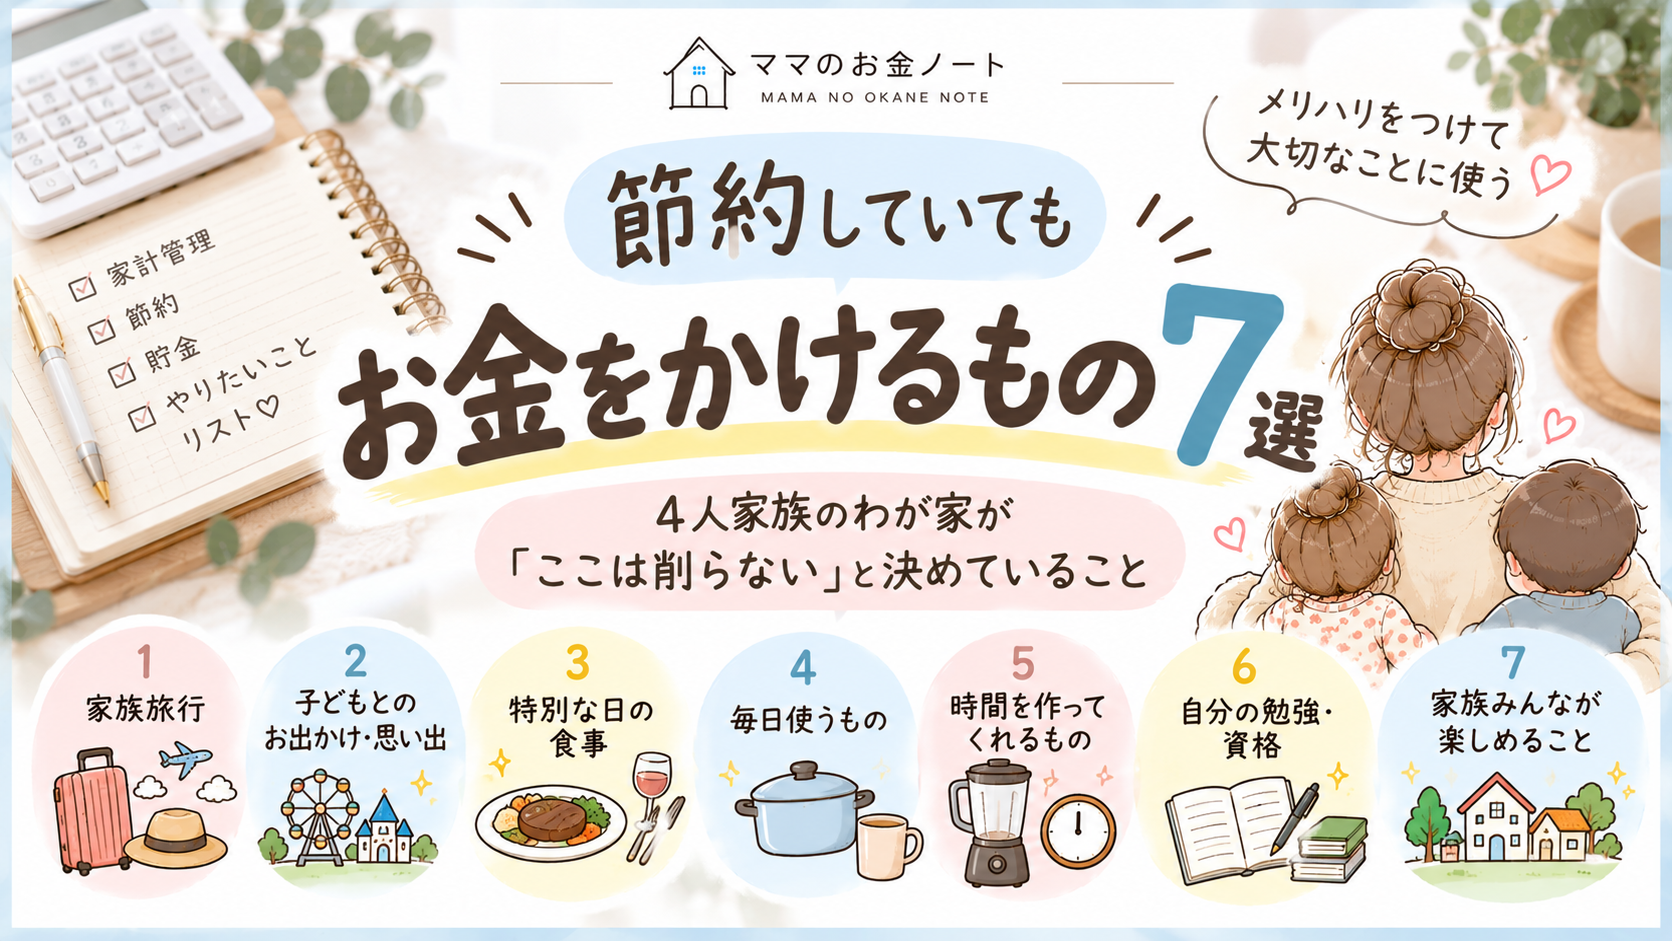
わが家の場合は、
- 固定費を見直す
- 食材をムダにしない
- なんとなくの外食を減らす
- 必要以上に消耗品へお金をかけない
こうしたところを見直します。
その一方で、
- 家族旅行
- 子どもとのお出かけ
- 家族の特別な日
にはお金を使います。
優先順位の低いものを減らして、大切なものには使う。
私にとっての節約は、この状態に近いです。
貯金額を増やすことだけをゴールにしない
もちろん、これからも貯金は続けます。
子どもが成長すれば教育費もかかります。
家や車にもお金が必要です。
もしものときに使える現金も残しておきたい。
だから将来のための貯金は大切です。
でも私は、
通帳の数字を増やすことだけを家計管理のゴールにはしたくありません。
将来の家族が困らないようにお金を残す。
そして同時に、
今の家族とも楽しむ。
その両方ができる家計を作っていきたいと思っています。
まとめ|わが家は「使わない」より「使うところを決める」
わが家では普段、食費や固定費などを見直しながら節約しています。
月30,000円の先取り貯金も続けています。
児童手当も基本的には貯金しています。
でも、
家族旅行や子どもとのお出かけまで削るつもりはありません。
普段節約している分、旅行には使う。
今しかない0歳・3歳の子どもたちとの時間を楽しむ。
その一方で、なんとなくの外食や必要以上の消耗品への支出はなるべく減らす。
私が目指しているのは、
「お金を使わない家計」ではなく、「使いたいところに使える家計」です。
未来のために貯める。
今の家族のためにも使う。
これからも、そのバランスを大切にしながら家計管理を続けていきたいと思います。
投稿者

rinaaa59@outlook.jp
関連投稿