- 0
- 5 words
「貯金って、結局いくらあれば安心なんだろう?」
家計管理を始めてから、私自身も何度も考えてきました。
100万円あればいいのか。
300万円必要なのか。
それとも、もっと貯めなければいけないのか。
わが家は夫婦と0歳・3歳の子どもがいる4人家族です。
現在は毎月3万円の先取り貯金を続けていますが、ただ貯金額を増やすだけではなく、
Table of Contents
「もしものときに家族の生活を守れるお金を残しておく」
ということも意識しています。
いわゆる生活防衛費です。
わが家では現在、
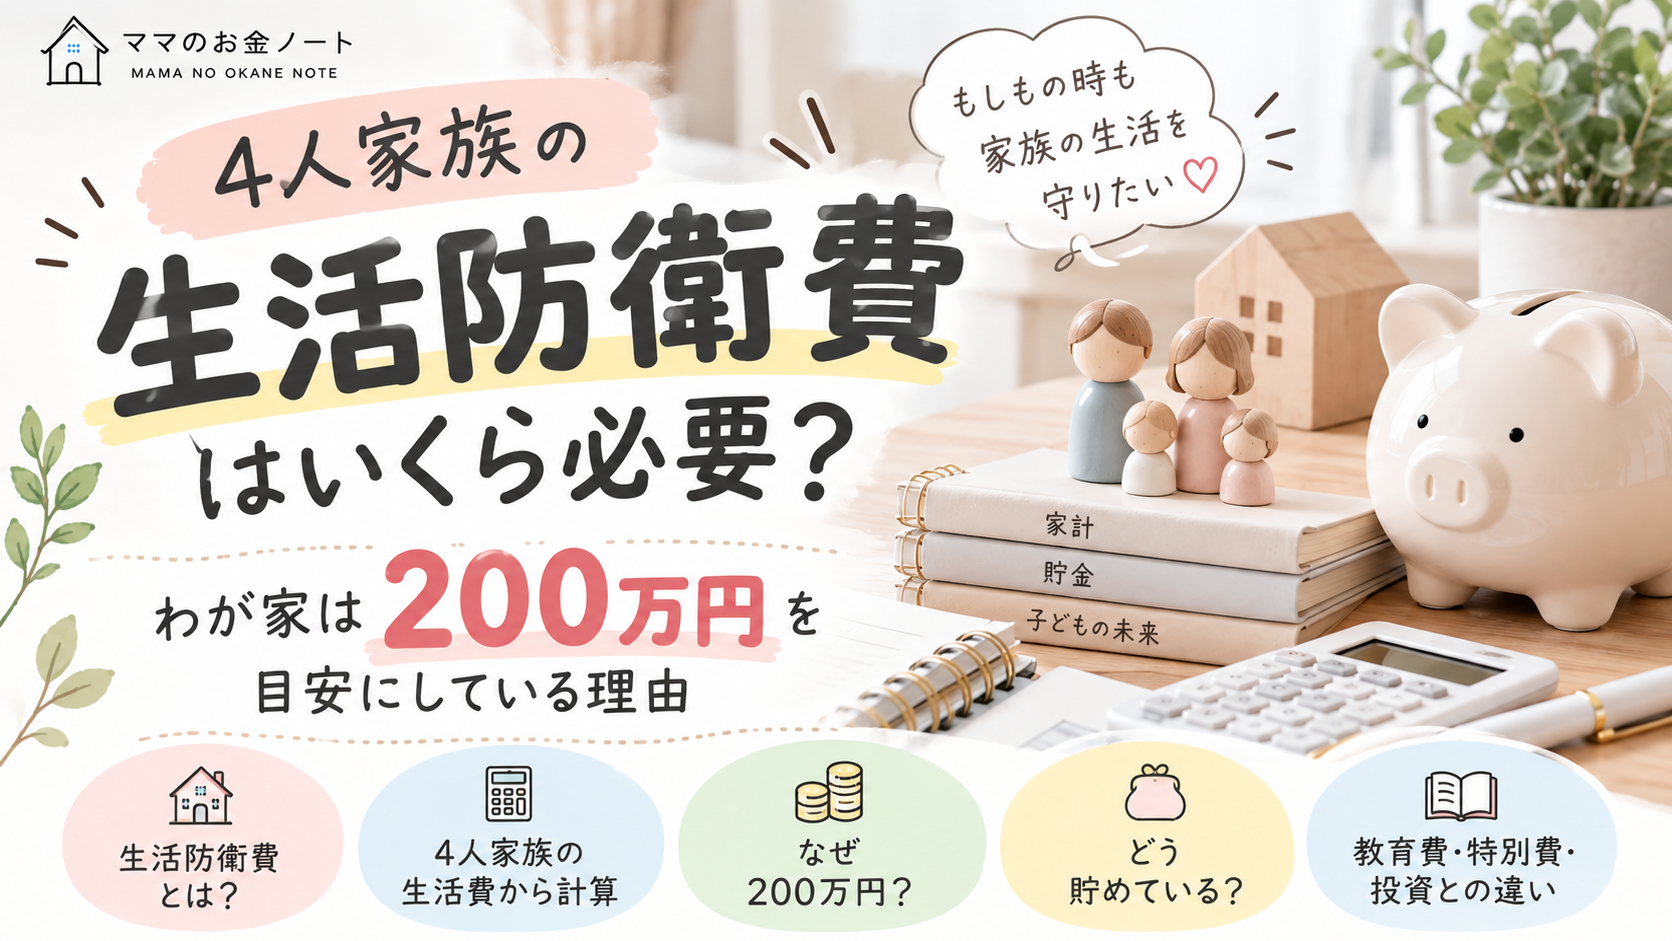
200万円を生活防衛費のひとつの目安
として考えています。
なぜ200万円なのか。
今回は、わが家の実際の生活費から計算しながら、4人家族の生活防衛費について考えてみます。
※この記事はわが家の家計管理について紹介するものです。必要な生活防衛費は、収入・雇用形態・家族構成・固定費・保険などによって異なります。
そもそも生活防衛費とは?
生活防衛費とは、病気やケガ、失業、収入減など、予想していなかった出来事が起きたときに、生活を維持するために確保しておくお金のことです。
たとえば、
- 急に収入が減った
- 仕事を休まなければならなくなった
- 転職まで収入が空いてしまった
- 家族の事情で働き方を変えることになった
そんなときでも、すぐに生活が苦しくならないようにするためのお金です。
わが家では、旅行や車検のためのお金とは分けて、
「できれば普段は手をつけない、もしものためのお金」
と考えています。
生活防衛費はいくら必要?
ここが一番気になるところですよね。
私も最初は、
「4人家族なら○○万円!」
という正解があるのかと思っていました。
でも、家計について勉強していくと、同じ4人家族でも毎月必要なお金は家庭によって全然違います。
住宅ローンがある家庭。
家賃が低い家庭。
車が2台必要な家庭。
保育料がかかる家庭。
共働きか、片働きか。
だから私は、
「4人家族だからいくら」ではなく、「わが家は毎月いくら必要なのか」から考える
ようにしています。
わが家の生活費は月約29〜31万円
わが家は以前、実際の家計を整理してみたところ、毎月の生活費はおおよそ29〜31万円でした。
月によって変動するため、今回は分かりやすく、
月30万円
として考えてみます。
すると、
| 生活費 | 必要額 |
|---|---|
| 1か月分 | 約30万円 |
| 3か月分 | 約90万円 |
| 6か月分 | 約180万円 |
| 1年分 | 約360万円 |
こうやって数字にすると、かなり分かりやすくなりました。
わが家の場合、生活費6か月分なら約180万円です。
そこで、
生活費約6か月分+少し余裕を持たせて200万円
を、生活防衛費のひとつの目安として考えています。
なぜわが家は200万円を目安にしている?
「180万円なら、180万円でいいんじゃない?」
とも思いますよね。
でも、実際の生活では毎月必ず30万円ぴったりで収まるわけではありません。
子どもがいると急な出費が発生することもありますし、家や車に予想外のお金が必要になる可能性もあります。
そのため、
ギリギリ6か月分ではなく、少し余裕を持たせたい。
そんな考えから、わが家ではキリのいい200万円を目安にしています。
200万円なら現在の生活費で考えると、
約6〜7か月分の生活費
に相当します。
もちろん、
「200万円あれば絶対安心」
という意味ではありません。
あくまで現在のわが家が考えている目安です。
生活費30万円すべてが必要とは限らない
ここでもうひとつ考えておきたいことがあります。
もし本当に収入が大きく減った場合、今とまったく同じ生活を続けるとは限りません。
外食や旅行を減らしたり、買い物を見直したり、一時的に支出を抑えたりすると思います。
一方で、
住宅ローン
水道光熱費
通信費
保険
保育料
食費
車に必要なお金
など、簡単にはゼロにできない支出もあります。
だから、本来なら、
「最低限生活するために毎月いくら必要なのか」
まで把握できると、さらに自分の家庭に合った生活防衛費を考えやすくなります。
今後、わが家も家計の状況が変わったら200万円という目安を見直すつもりです。
貯金全部を「生活防衛費」とは考えていない
ここは、わが家が特に意識しているところです。
現在、わが家には投資とは別に現金の貯金があります。
ただし、
現金貯金=全部生活防衛費
とは考えていません。
なぜなら、貯金にはそれぞれ役割があるからです。
たとえば、
生活防衛費
→ 収入減など「もしも」のため
教育費
→ 子どもの将来のため
特別費
→ 車・家・旅行など毎月ではない支出
など。
全部をひとまとめにして、
「貯金が○○万円あるから大丈夫!」
としてしまうと、実際には使う予定があるお金まで生活防衛費として数えてしまう可能性があります。
だから私は、貯金額そのものより「何のためのお金なのか」を意識することが大事だと思っています。
生活防衛費と投資のお金も分けて考える
わが家では、投資しているお金もあります。
ただ、
生活防衛費を考えるとき、投資資産は別として考えています。
投資は、必要になった瞬間に必ず希望する金額で現金化できるとは限りません。
相場が下がっているタイミングで急にお金が必要になる可能性もあります。
だから、
もしものときに使うお金まで投資に回してしまわない。
わが家では、生活防衛費として考えるお金は現金で確保するようにしています。
投資と現金はどちらが正しい・間違っているという話ではなく、
「このお金は何のため?」
と役割を分けて考えるようにしています。
わが家は生活防衛費をどう貯めた?
わが家では、生活防衛費だけを作るために特別なことをしたわけではありません。
今まで続けてきた家計管理の積み重ねです。
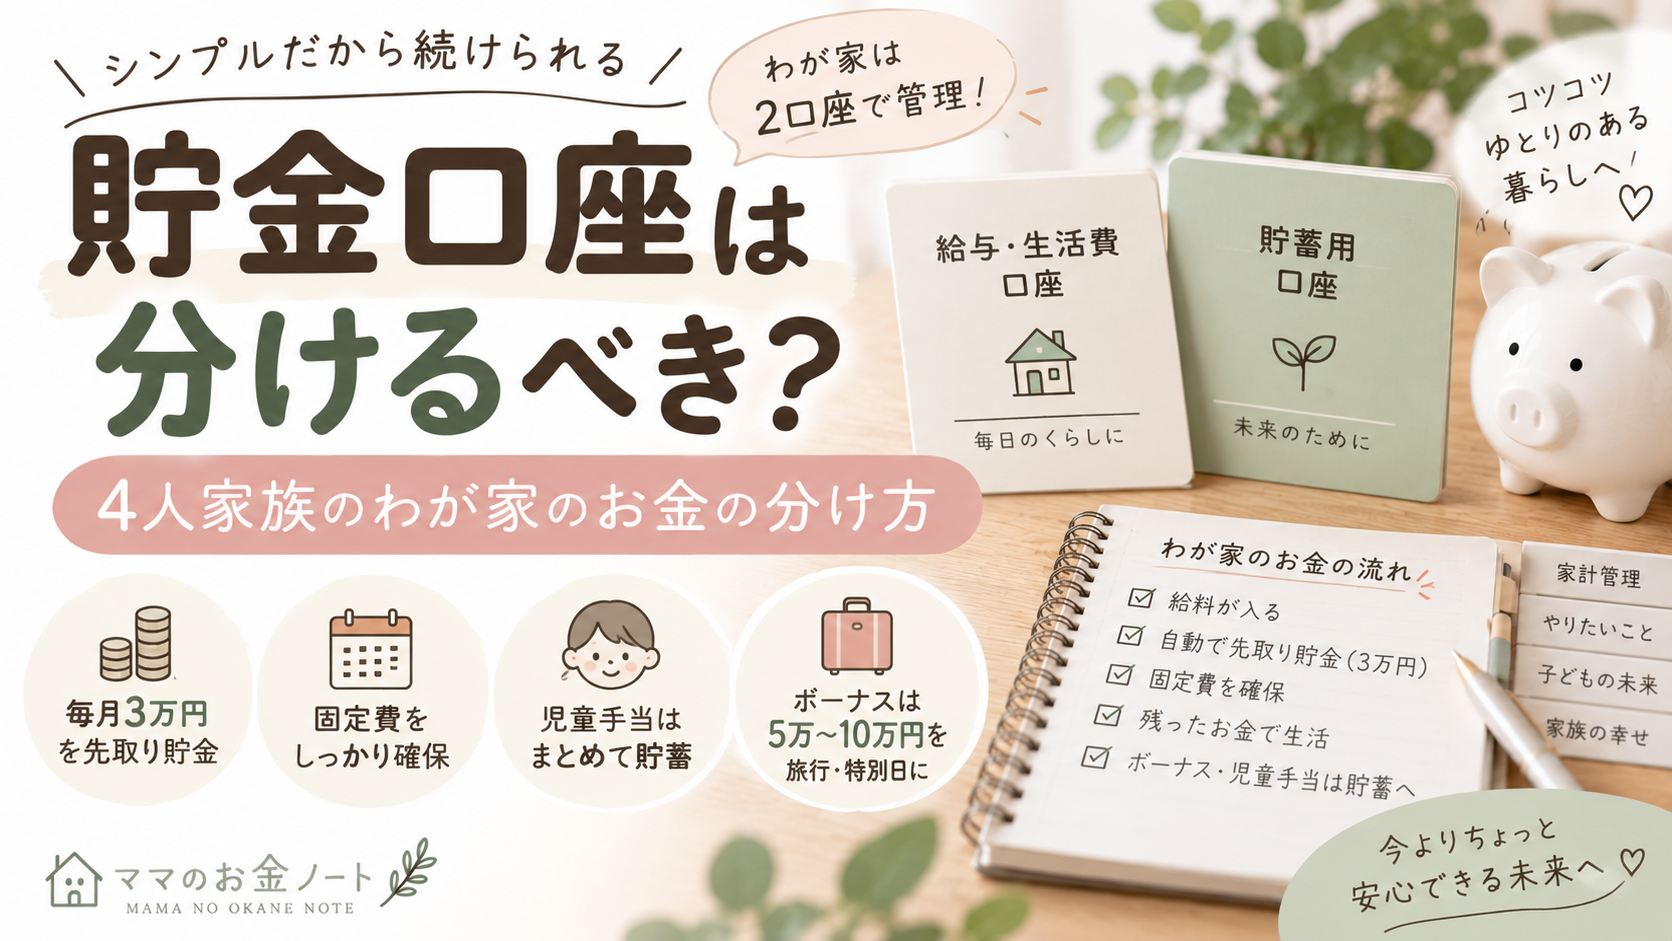
① 給料日に月3万円を先取り貯金
わが家では、毎月給料日に3万円を先取り貯金しています。
余ったら貯金するのではなく、最初に貯金して残ったお金で生活する仕組みにしました。
この方法は約3年間続けています。
② 生活費と貯金の口座を分ける
以前は、生活費と貯金を同じ口座で管理していました。
でも、それだと、
「どこまで使っていいお金?」
が分かりにくい。
そこで現在は、基本的に、
生活費の口座+貯金口座
の2つでシンプルに管理しています。
③ 固定費を見直す
貯金するためには、毎日の数百円だけを見るのではなく、固定費も見直しました。
わが家ではスマホ代と保険を見直したことで、
年間約18万円の固定費削減
につながりました。

毎月出ていくお金を減らせれば、その分家計にも余裕ができます。
④ 食費は我慢より「仕組み」を変えた
食費も、
「とにかく食べる量を減らす!」
という節約はしていません。
スーパーへ行く回数を週3回程度から週1回のまとめ買いにしたり、冷凍を活用したり、家庭菜園をしたり。
わが家の場合は、こうした工夫を組み合わせて、食費が以前の月約4万5,000円から現在は約3万5,000円になりました。
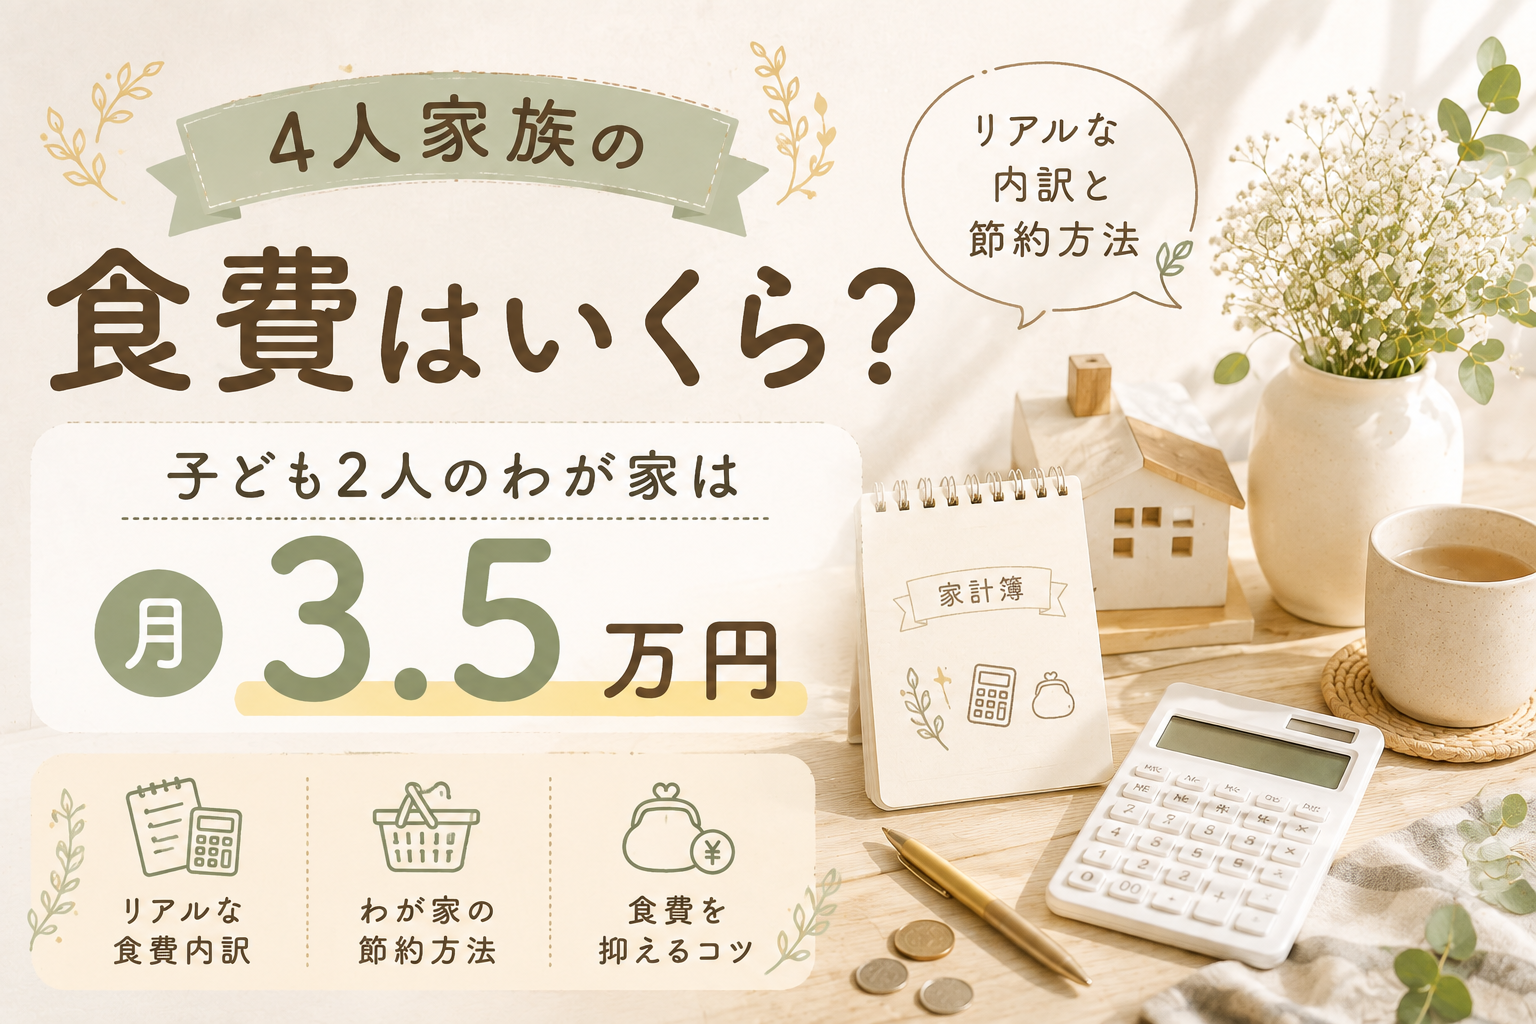
無理な節約ではなく、続けられる仕組みに変えることを大切にしています。
生活防衛費200万円があれば「もう貯金しなくていい」ではない
ここも間違えたくないところです。
わが家が生活防衛費として200万円を目安にしているからといって、
「200万円貯まった!これで貯金終了!」
ではありません。
子どもの教育費もあります。
車や家にかかる特別費もあります。
将来的には老後のお金も考える必要があります。
生活防衛費は、
貯金のゴールではなく、家計を守るための土台
というイメージです。
その土台とは別に、それぞれの目的に合わせてお金を準備していきたいと思っています。
教育費と生活防衛費は別に考える
わが家には0歳・3歳の子どもがいます。
教育費として現在明確に貯めているのは、主に児童手当です。
最近は、
大学費用はいくらかかるのか?
についても調べました。
でも、教育費として貯めているお金まで生活防衛費として使ってしまえば、今度は教育費が足りなくなる可能性があります。
だからこそ、
生活防衛費200万円
と、
子どもの将来に使うお金
は、目的として分けて考えるようにしています。
特別費も忘れない
さらにわが家の場合、大きいのが特別費です。
以前、年間の特別費を洗い出してみたところ、
車・家・旅行だけでも、
把握できているだけで年間114万7,960円
ありました。
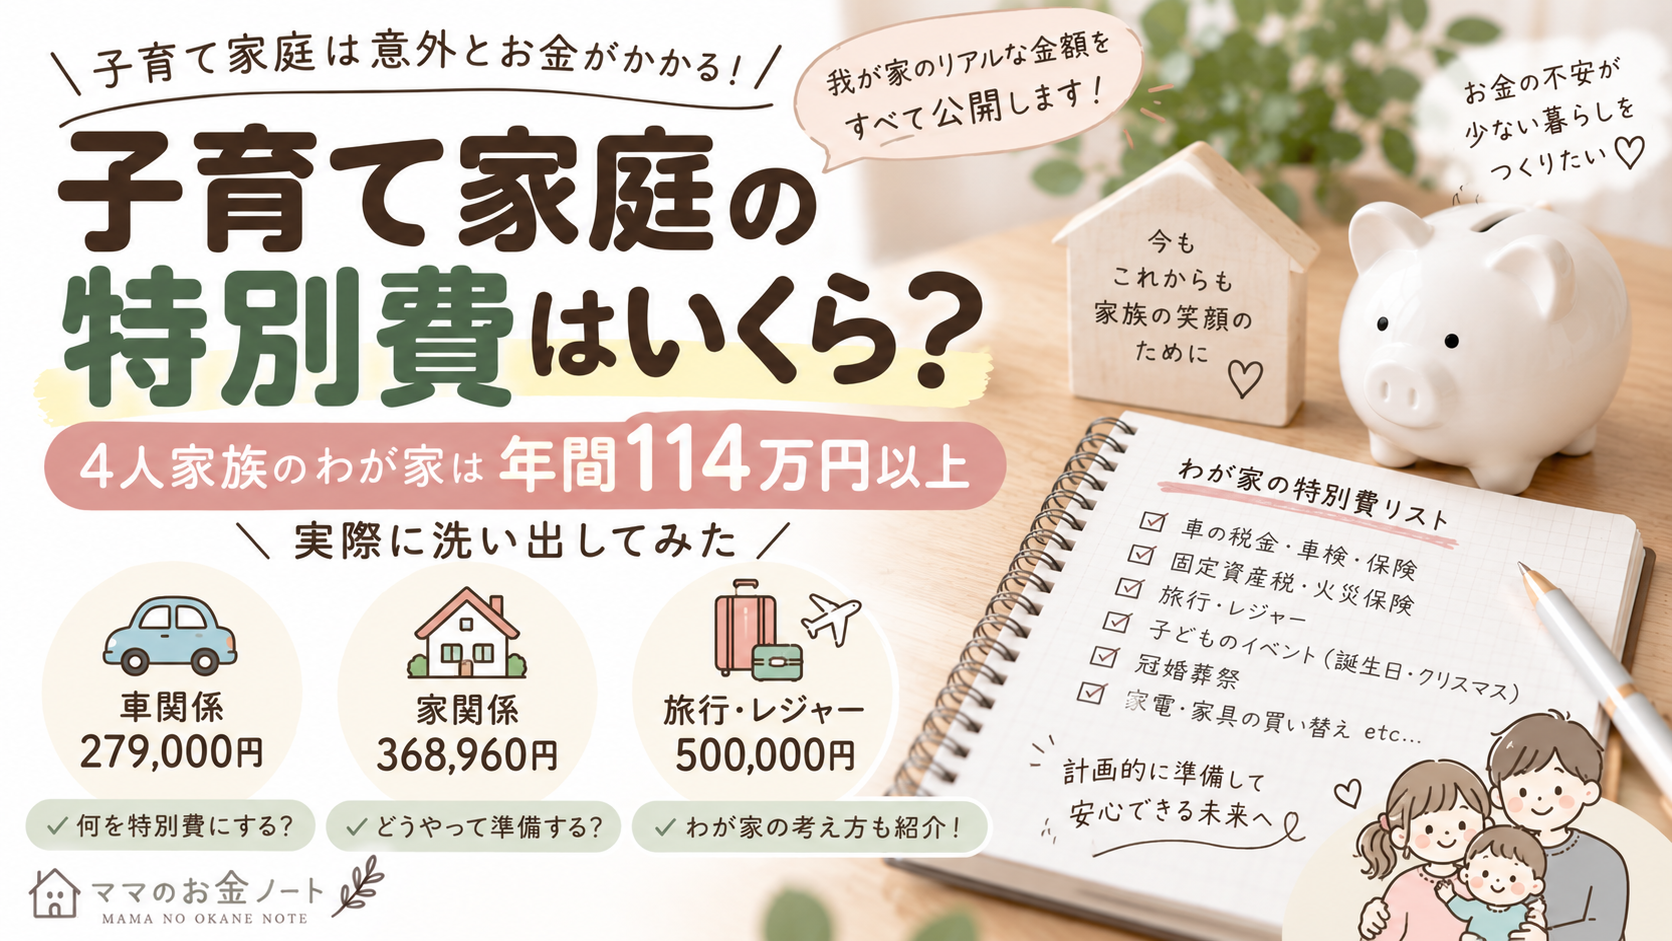
これまで特別費は、貯金やボーナスから支払うこともありました。
だから、
銀行口座に200万円ある=生活防衛費200万円確保
とは必ずしも言えません。
近いうちに使う予定のお金を除いたうえで、
本当に「もしものために残せるお金」がいくらなのか
を見る必要があると思っています。
これは今回、生活防衛費について考えてみて改めて感じたことです。
生活防衛費があることで得られるもの
生活防衛費は、増やすこと自体が目的ではないと思っています。
私が大事だと思っているのは、
「もし何かあっても、すぐに生活が立ち行かなくなるわけではない」
と思える状態を作ること。
子どもが2人いると、これからどんな出費があるか分かりません。
働き方が変わる可能性だってあります。
そんなとき、少しでも考える時間を作ってくれるのが生活防衛費だと思っています。
わが家の生活防衛費はこれからも見直す
今のわが家では、
200万円
をひとつの目安にしています。
でも、この金額を一生変えないつもりはありません。
子どもが成長すれば保育料がなくなる一方、教育費が増えるかもしれません。
住宅ローンや車の状況も変わります。
収入や働き方が変わる可能性もあります。
だから、
家計が変われば、生活防衛費も見直す。
このくらい柔軟に考えていきたいと思っています。
まとめ|4人家族だから○万円ではなく「わが家はいくら?」で考える
生活防衛費について考えると、
「結局いくら必要なの?」
と正解を探したくなります。
でも、同じ4人家族でも生活費はそれぞれ違います。
わが家の場合、毎月の生活費を約30万円として計算すると、
3か月分:約90万円
6か月分:約180万円
になります。
そこから少し余裕を持たせて、
生活防衛費200万円
をひとつの目安として考えています。
ただし、これはすべての4人家族に200万円をおすすめするという意味ではありません。
大切なのは、
「わが家なら何か月生活できる金額なのか?」
という視点で考えること。
そして、
生活防衛費・教育費・特別費・投資
それぞれのお金の役割を考えておくこと。
わが家もまだ家計管理の途中です。
私自身もFP3級を勉強しながら、お金について少しずつ学んでいます。
これから家族の状況が変われば、生活防衛費についても改めて見直し、その過程も「ママのお金ノート」に残していきたいと思います🌿
投稿者

rinaaa59@outlook.jp
関連投稿