- 0
- 6 words
「毎月3万円くらい貯金できたらいいけど、どうやって捻出すればいいんだろう?」
「子どもがいると何かとお金がかかって、なかなか貯金まで回らない……」
わが家も以前は、毎月いくら貯金するかを決めていませんでした。
生活費を払って、余ったら貯金。
そんな方法で家計を管理していました。
でも現在は、給料日に毎月3万円を先取り貯金しています。
この方法を始めてから、もう約3年。
しかも、「今月厳しいから3万円を生活費に戻そう」となったことはありません。
なぜ続けられているのかというと、
Table of Contents
最初から無理して3万円を捻出しようとしなかったから。
食費や固定費など家計全体を見直したうえで、わが家が無理なく続けられる金額として3万円を設定しました。
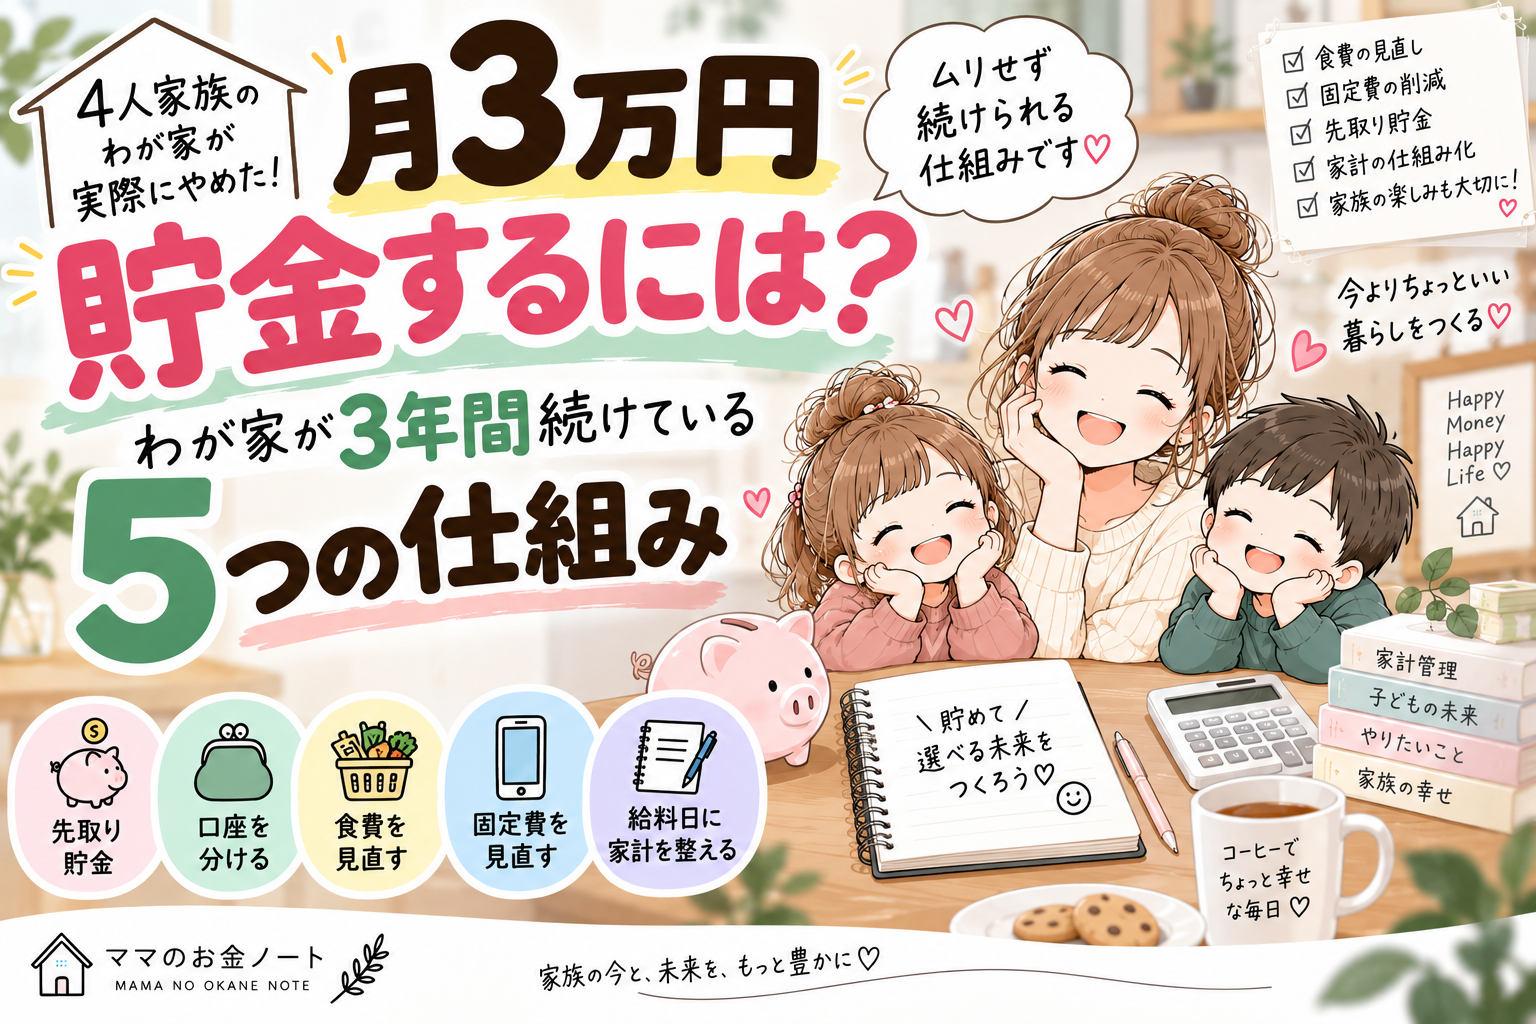
この記事では、子ども2人の4人家族のわが家が、毎月3万円の貯金を約3年間続けるためにやっている5つのことを紹介します。
※家族構成や収入、固定費などによって無理なく貯金できる金額は異なります。月3万円はあくまでわが家の場合です。
わが家は「余ったら貯金」から月3万円の先取り貯金へ
以前のわが家には、
「毎月○万円貯金する」
という明確なルールがありませんでした。
基本的には、
生活費を使う
↓
月末にお金が余る
↓
余った分を貯金
という流れ。
でもこれだと、月によって貯金できる金額がバラバラです。
そもそも「余ったら貯金しよう」と思っていると、口座にあるお金を使えるお金のように感じてしまうこともありました。
そこで始めたのが、
給料日に月3万円を先に貯金する方法。
現在は、
給料が入る
↓
3万円を先取り貯金
↓
固定費を確保
↓
残ったお金で生活する
という順番にしています。
この仕組みに変えてから約3年。
今では「余ったら貯金」ではなく、貯金も毎月のお金の流れのひとつになっています。
月3万円にした理由は「家計を見直して続けられる金額だったから」
ここで伝えたいのが、
最初に「絶対3万円貯める!」と決めたわけではない
ということです。
「月3万円貯金したいから、食費をもっと削ろう」
「欲しいものを我慢して3万円作ろう」
という考え方ではありませんでした。
まず家計簿を見ながら、
何にいくら使っているのか?
減らせそうな固定費はないか?
食費の使い方を変えられないか?
などを見直しました。
その結果、
「これなら無理なく続けられそう」
と決めた金額が月3万円でした。
3万円を先取りしたあとに家計が苦しくなり、貯金口座から戻したことも今のところありません。
私にとっては、たくさん貯金して途中で苦しくなるより、無理なく続けられる金額を毎月積み重ねることの方が合っていました。
4人家族で月3万円貯金するためにやっている5つのこと
① 給料日に3万円を先取りする
一番大きく変えたのが、
貯金するタイミングです。
以前は「余ったら貯金」。
現在は、
給料日に先に3万円を貯金。
先取りした3万円は貯金用の口座へ移します。
そして基本的に、そのお金は生活費として考えません。
「月末に3万円残そう」
ではなく、
最初から3万円がないものとして残りのお金で家計を組む。
この仕組みが、私には合っていました。
もちろん、先取りする金額は3万円でなくてもいいと思います。
1万円でも5,000円でも、家庭によって無理なく続けられる金額は違います。
大切なのは、
「いくらなら生活を苦しくせず続けられる?」
を家計全体から考えることだと思っています。
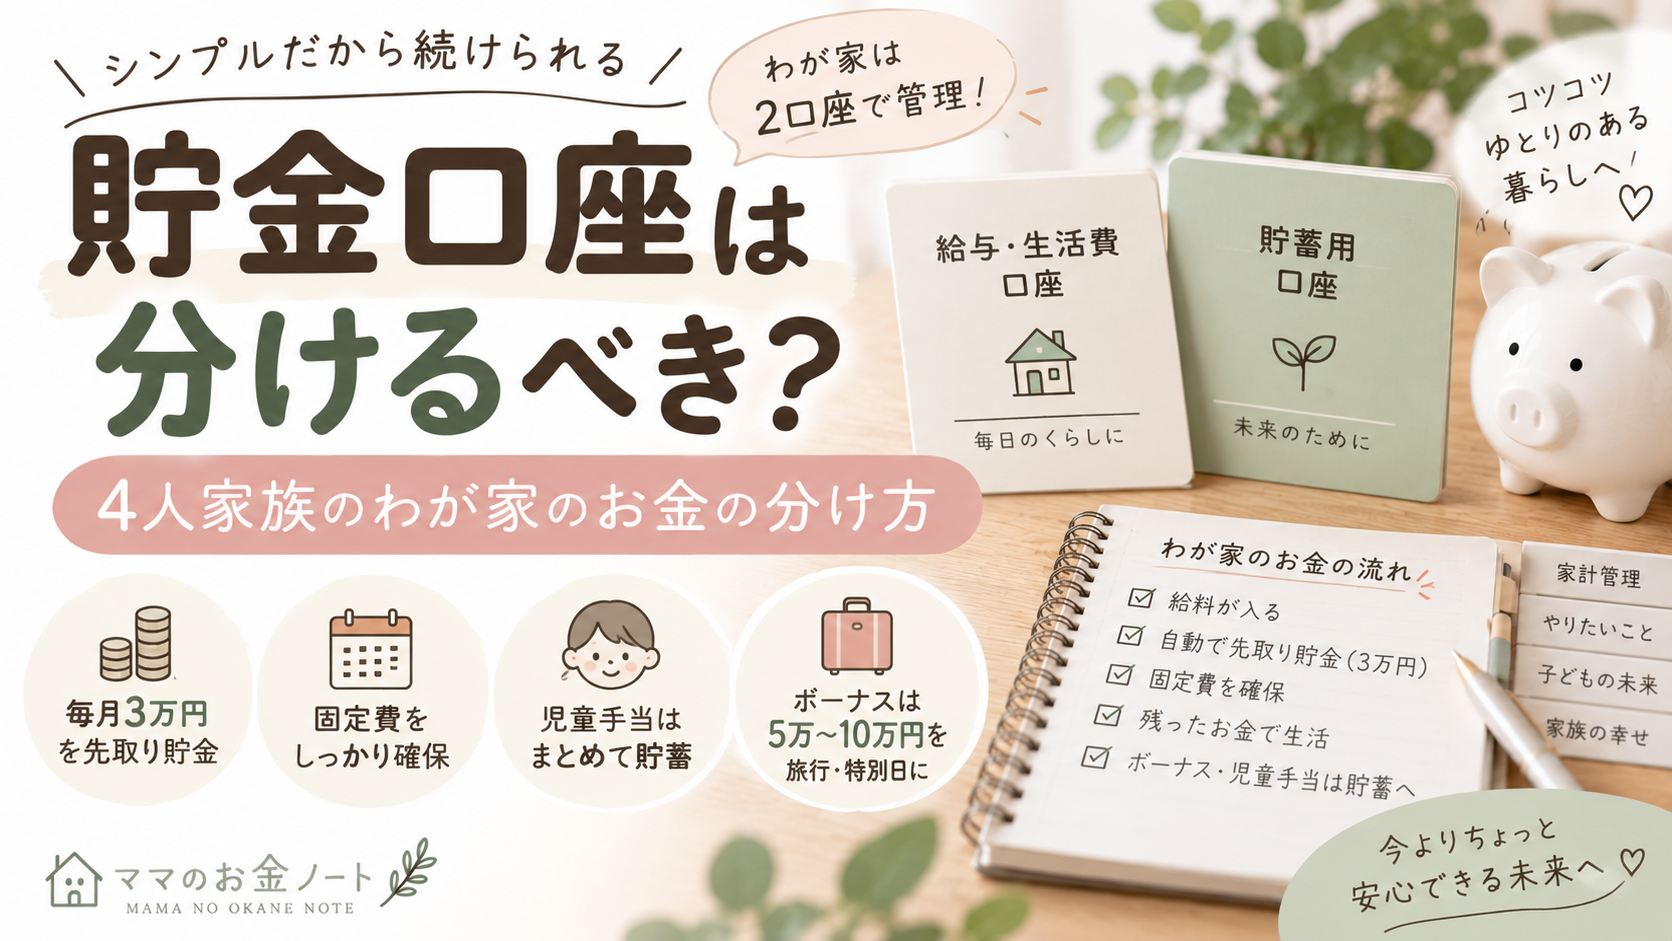
② 生活費と貯金の口座を分ける
先取り貯金とセットでやっているのが、
口座を分けること。
以前は生活費と貯金を同じ口座で管理していました。
そうすると、
「この残高のうち、いくらまで使っていいんだろう?」
と分かりにくくなります。
現在は基本的に、
給与・生活費用の口座
と、
貯金用口座
の2つ。
給料が入ったら3万円を貯金口座へ移します。
口座をたくさん作って細かく管理するのではなく、わが家では2口座のシンプル管理が続けやすいです。
貯金が生活費に混ざらなくなったことで、貯まっている金額も分かりやすくなりました。
③ 食費は「我慢」より買い方を変える
毎月3万円を貯めるために、
「食べる量を減らそう」
「できるだけ安いものしか買わないようにしよう」
という方法は取っていません。
わが家で見直したのは、買い物の仕方です。
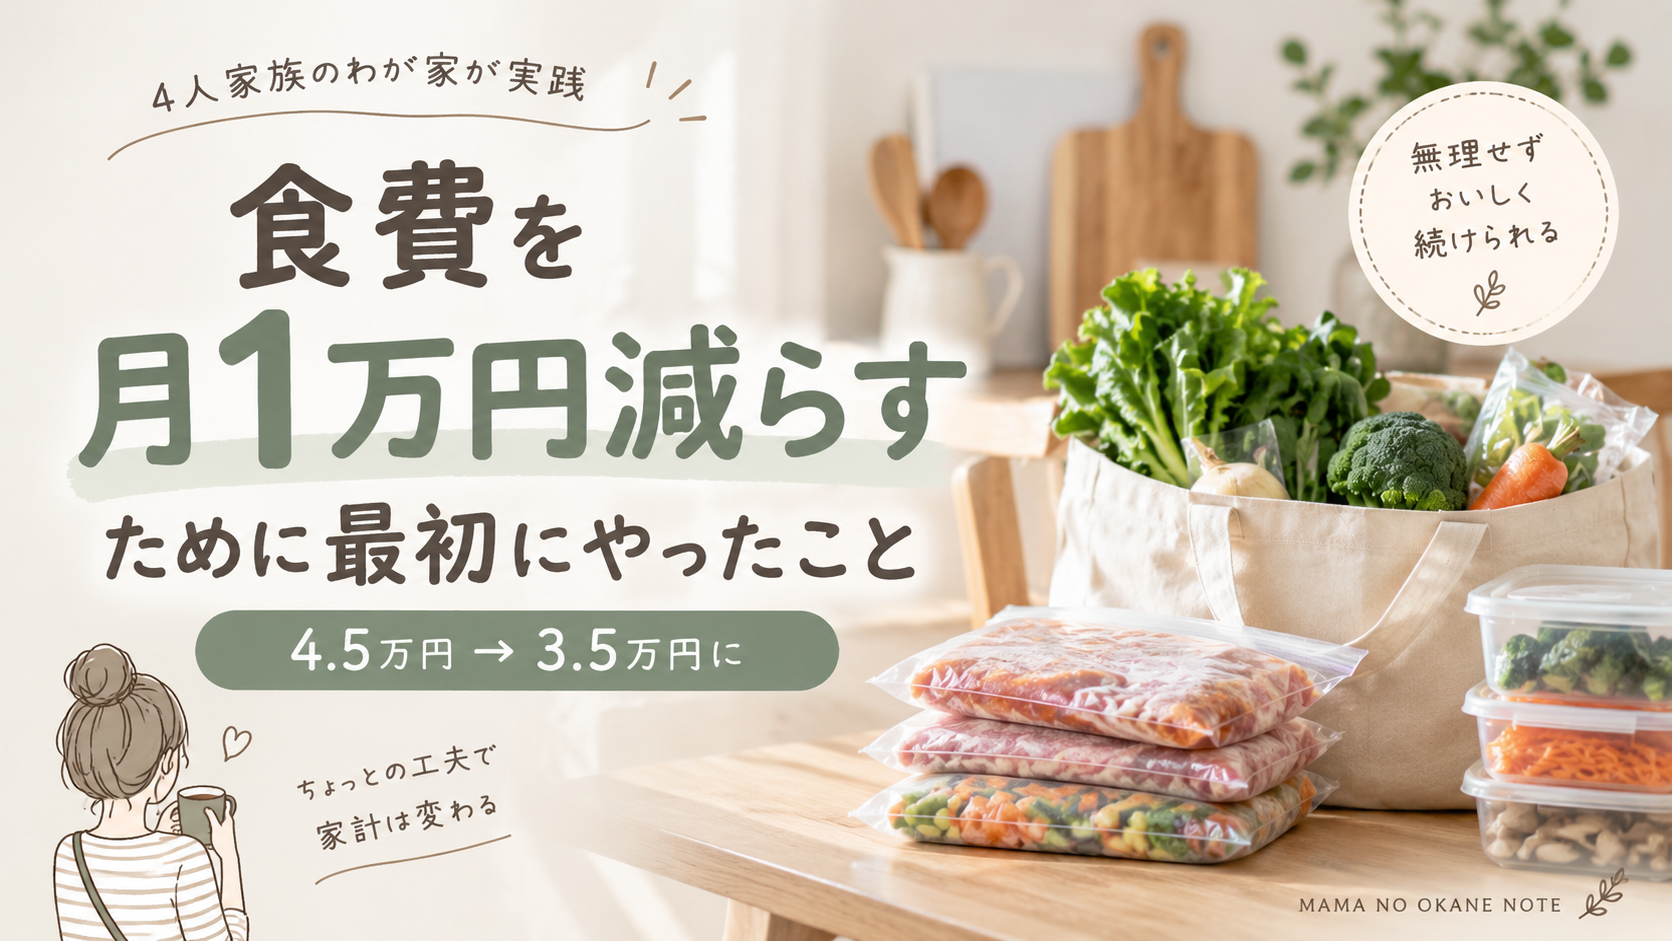
以前の食費は、
月約45,000円。
現在は、
月約35,000円。
以前は週3回ほどスーパーへ行くこともありましたが、現在は週1回のまとめ買いが中心です。
さらに、
肉を小分け・下味冷凍する
野菜を冷凍する
余った野菜を具だくさん味噌汁にする
かさ増し料理を取り入れる
家庭菜園の野菜を活用する
などもしています。
これらを組み合わせた結果、食費が以前より月約1万円少なくなりました。
ただし、
「週1回まとめ買いにしただけで1万円減った」わけではありません。
食品ロスを減らすことや冷凍、家庭菜園など、いくつもの工夫を組み合わせた結果です。
④ スマホ・保険などの固定費を見直す
食費など毎月変わるお金だけでなく、
毎月自動的に出ていく固定費
も見直しました。
例えば私のスマホ代。
以前はドコモで、
月約10,000円
かかっていました。
現在はY!mobileへ変更して、
月約3,000円。
さらに保険も、
月約20,000円 → 約12,000円
に見直しました。
スマホと保険を合わせると、
月約15,000円、年間約18万円の見直し
になりました。
これが大きかったです。
100円、200円を毎日我慢して3万円を作ろうとするのではなく、まずは毎月自動的に出ていくお金を確認する。
固定費は一度見直せば、その後も効果が続きやすいと感じています。
ただし、保険は単純に「安くすればいい」とは考えていません。
わが家では必要だと思う保障は残しています。
実際に子どもの入院時に保険を利用したこともあり、入っていてよかったと感じた経験もありました。

⑤ 給料日を「家計を整える日」にする
もうひとつ続けているのが、
給料日に家計を確認すること。
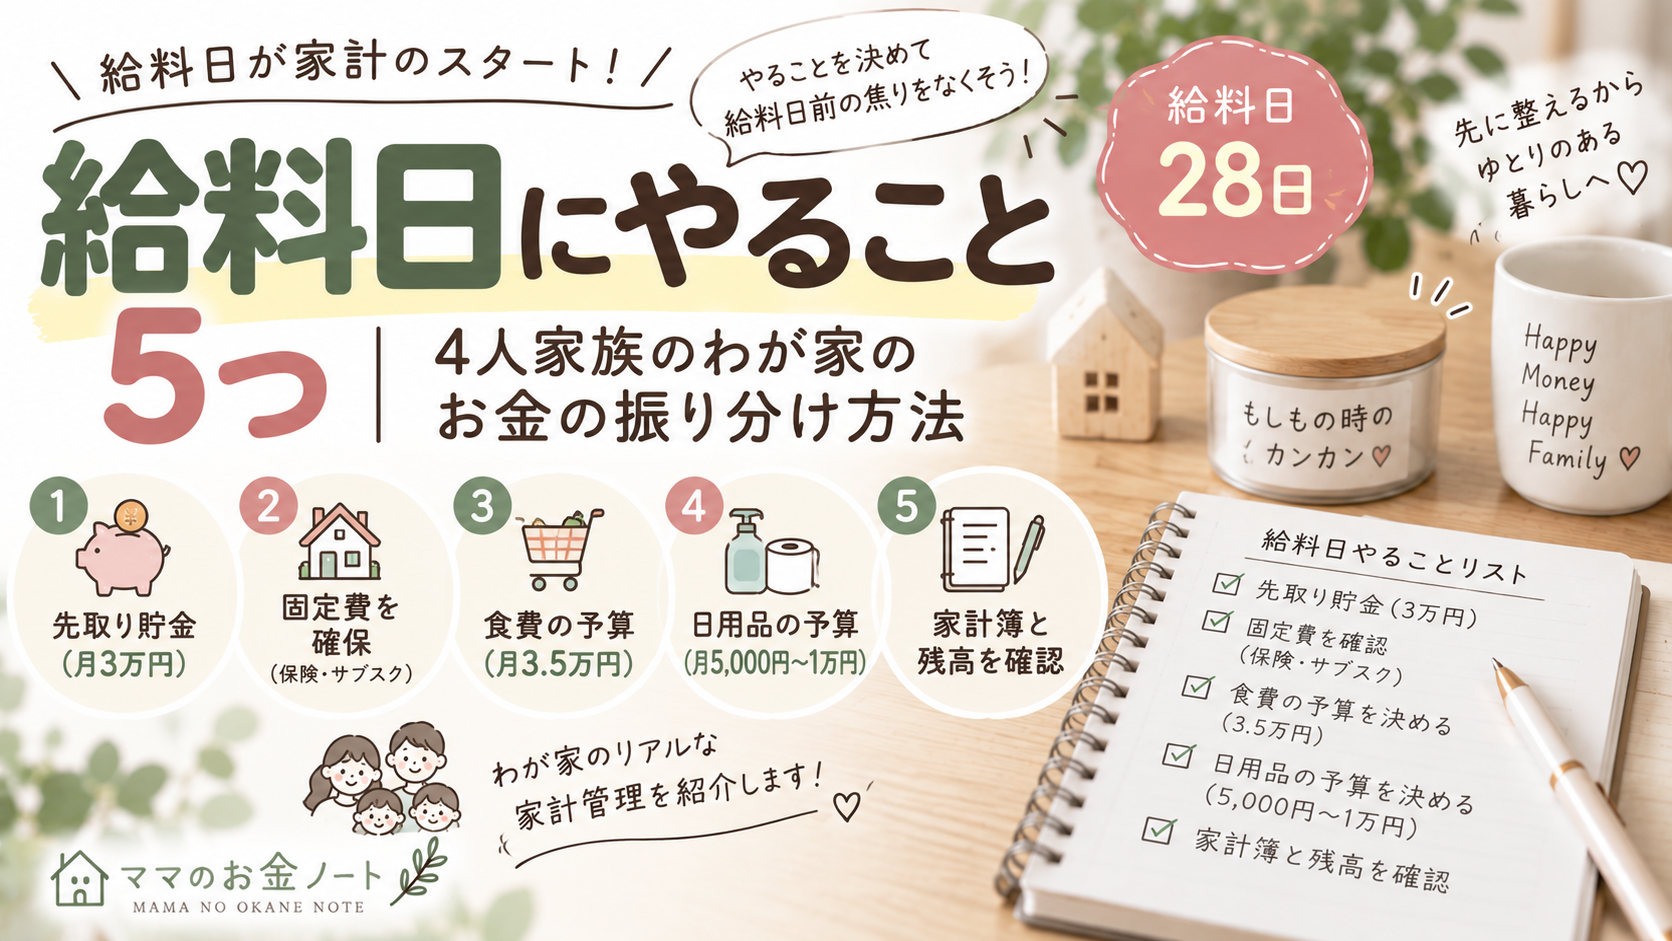
わが家の給料日は28日です。
給料が入ったら、
3万円を先取り貯金する
固定費を確認する
食費・日用品などの予算を確認する
家計簿と残高を見る
という流れで家計を整えます。
以前は特に決まったタイミングで家計を確認しておらず、給料日前になってから口座残高を見ることもありました。
今は給料日に確認することで、
「今月使えるお金はいくら?」
が最初に分かります。
その結果、以前より給料日前に焦ることも減りました。
月3万円×12ヶ月=36万円。でも「年間36万円増える」とは限らない
毎月3万円を貯金すると、
30,000円 × 12ヶ月=360,000円
です。
数字だけを見ると、
「1年間で36万円貯まる!」
と思いますよね。
でも、家計を管理していて最近改めて感じたのが、
先取り貯金額と、最終的に増える貯金額は必ずしも同じではない
ということです。
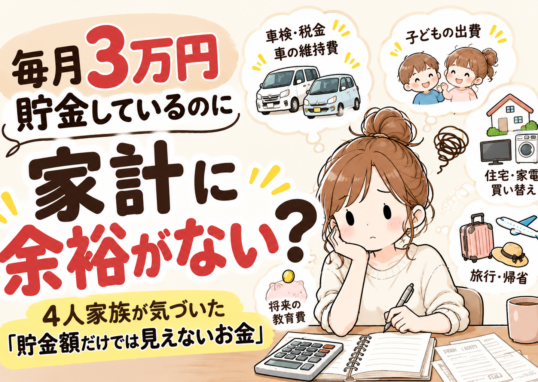
なぜなら、毎月の生活費以外にもお金がかかるから。
例えば、
車検
自動車税
家にかかるお金
家族旅行
誕生日
クリスマス
冠婚葬祭
家電の買い替え
など。
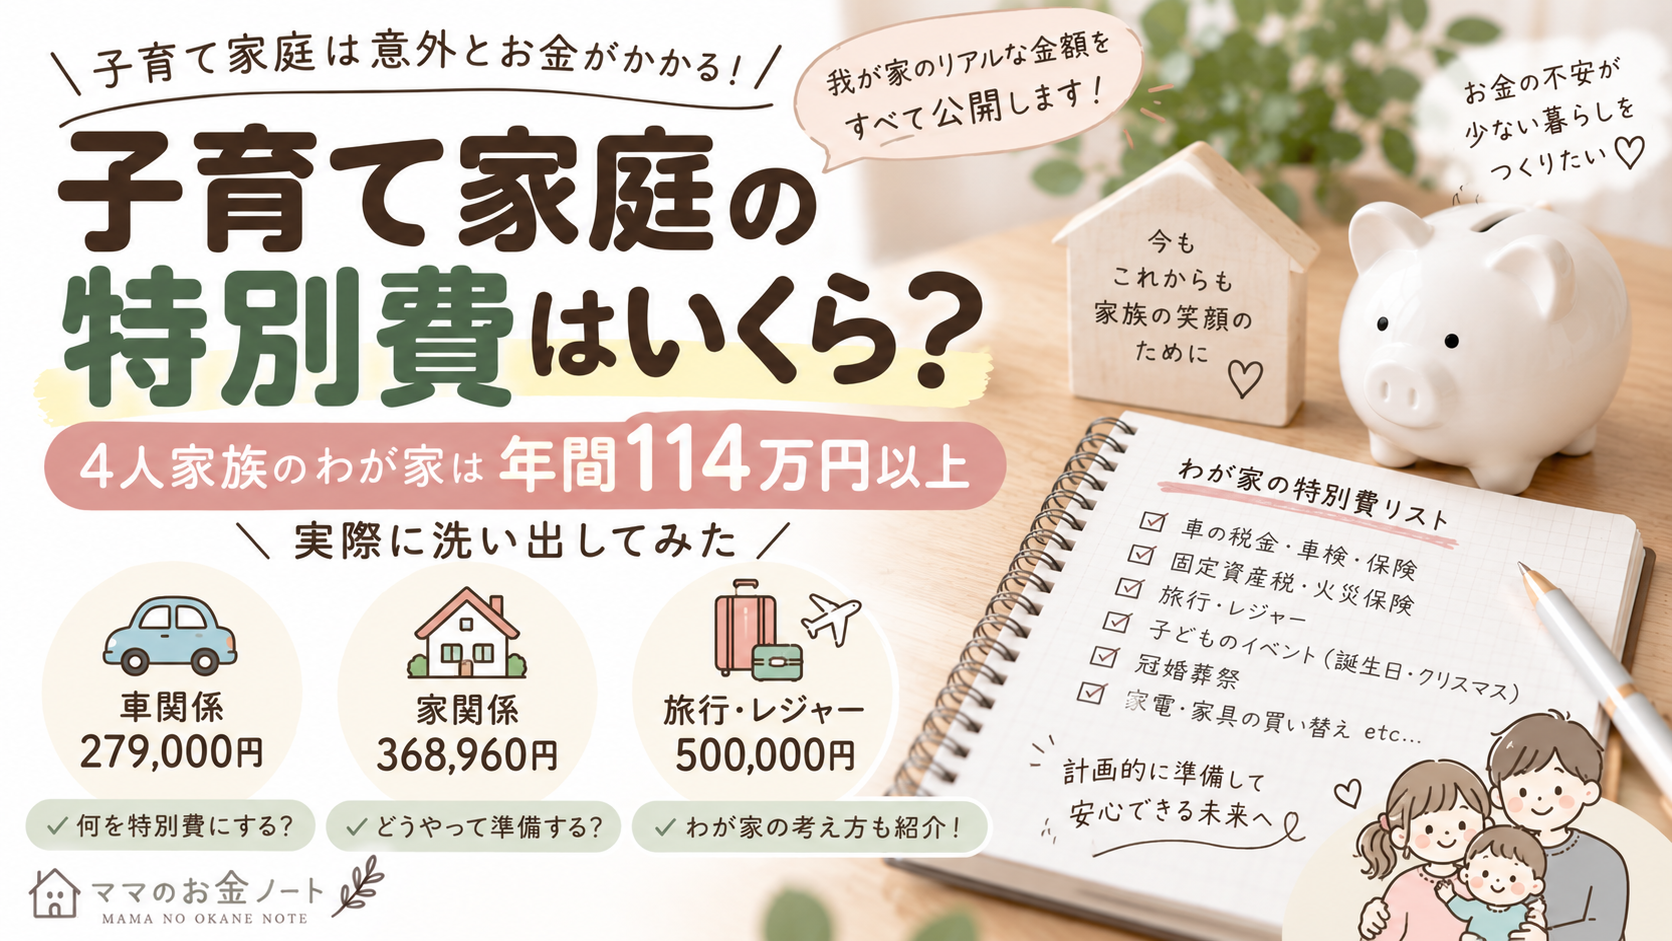
いわゆる特別費です。
わが家もこれまでは、こうした支出を貯金やボーナスから払うことがありました。
実際に年間の特別費を洗い出してみたところ、車・家・旅行だけでも、
年間114万7,960円。
しかも、まだ計算できていない支出もあります。
だから私は、
「月3万円先取りしているから年間36万円必ず貯金が増える」
とは考えないようにしています。
毎月の貯金だけではなく、年間で出ていくお金まで含めて家計を見ることが大切だと感じています。
ボーナスと児童手当も貯金しています
わが家では毎月3万円の先取り貯金以外にも、
ボーナスと児童手当を貯金
しています。
ただし、ボーナスをすべて貯金するわけではありません。
家族旅行などの特別な楽しみに5万円〜10万円ほど使うこともあり、残りを貯金しています。
児童手当も貯金へ。
「とにかく全部貯める」ではなく、
今の家族の楽しみと、将来のためのお金の両方を大切にする
というのが、わが家の考え方です。
子どもが小さい今だからこそできる旅行やお出かけも楽しみたい。
だから、そのためにも普段の家計のムダを減らしていきたいと思っています。
月3万円貯金を3年間続けられた理由
振り返ってみると、月3万円を約3年間続けられた理由は、
気合いで節約しなかったから
だと思っています。
「絶対3万円残す!」
と決めて生活費を無理に削るのではなく、
家計簿で支出を把握する
↓
食費の使い方を変える
↓
固定費を見直す
↓
続けられる金額を決める
↓
自動で先取りする
という順番でした。
そのため、先取りした3万円を生活費へ戻さなければならない月も今のところありません。
先取り貯金は、
「いくら貯めたいか」より、「いくらなら無理なく続けられるか」
から考える。
わが家では、この考え方が合っていました。
まずは「3万円を作る」より家計を確認してみる
もし、
「私も月3万円貯めたい!」
と思っているなら、いきなり3万円を別口座へ移す必要はないと思います。
まずは家計簿を見て、
毎月何にいくら使っている?
を確認するところから。
例えば、
月500円の使っていないサブスク。
毎回なんとなく買っている飲み物。
見直せるかもしれないスマホ料金。
食品を買いすぎて捨ててしまっている部分。
そうした支出をひとつずつ見ていく。
そこで5,000円の余裕ができたなら、まずは5,000円からでもいい。
家計を苦しくしてまで貯金するのではなく、続けられる仕組みを作る。
これが、約3年間続けてきた今、一番大切だと感じていることです。
まとめ|月3万円貯金は「節約」より仕組み化した
子ども2人の4人家族のわが家が、月3万円の先取り貯金を約3年間続けるためにやっていることは、
- 給料日に3万円を先取りする
- 生活費と貯金の口座を分ける
- 食費は我慢より買い方を見直す
- スマホ・保険などの固定費を見直す
- 給料日に家計を整える
この5つです。
そしてもうひとつ忘れないようにしているのが、毎月の生活費だけでなく特別費まで見ること。
わが家にとって月3万円は、
「頑張ってなんとか捻出する金額」
ではなく、
家計を見直した結果、無理なく続けられると判断した金額です。
だからこそ、約3年間続けられているのだと思います。
貯金額は家庭によって違って当たり前。
まずは自分の家計を知って、無理なく続けられる金額を決めることから始めてみてください🌿
私もFP3級を勉強しながら、家族のお金について学んでいる途中です。
これからも「ママのお金ノート」では、子育て4人家族のリアルな家計や、実際に試してよかった家計管理を紹介していきます✍️
投稿者

rinaaa59@outlook.jp
関連投稿