- 0
- 9 words
子どもが生まれると、気になってくるのが教育費。
「教育費っていつから貯めればいいの?」
「学資保険には入った方がいい?」
「大学まで行ったら、いったいいくら必要なの?」
私自身、FP3級の勉強をしながらお金について調べる機会が増え、子どもの教育費についても考えるようになりました。
現在、わが家は子ども2人の4人家族。
教育費については、実はまだガッチリとした計画を立てているわけではありません。
今やっているのは、
児童手当を基本的に貯金しておくこと。
学資保険には加入しておらず、「大学へ絶対に行かせる」と決めているわけでもありません。
ただ、将来子ども自身が、
「大学に行きたい」
「こんな勉強がしたい」
と思ったときには、できるだけ応援してあげたい。
そのために、子どもがまだ小さい今から、少しずつお金を残しています。
今回は、そんなわが家の教育費についての考え方と、実際に教育費がどのくらいかかるのかを調べてみました。
※この記事はわが家の家計管理を紹介するもので、特定の貯蓄方法や保険商品をおすすめするものではありません。
Table of Contents
子どもの教育費って実際いくらかかる?
まず私が気になったのが、
「そもそも教育費って、どのくらい必要なの?」
ということ。
文部科学省の「令和5年度 子供の学習費調査(2026年1月訂正版)」を見ると、1年間の子ども1人あたりの学習費総額は次のようになっています。なお、この調査は2026年1月に一部数値が訂正されているため、ここでは訂正版を参照しています。
| 学校 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校(全日制) | 約59.7万円 | 約117.9万円 |
※学校教育費だけではなく、学校外活動費などを含む「学習費総額」です。
数字にすると、
私立か公立かによってかなり違う。
ということが分かります。
特に私立小学校は、年間平均で170万円を超えています。
ただ、これはあくまで調査時点の平均。
わが家の子どもたちが実際に進学する頃には金額が変わっている可能性がありますし、習い事や塾などによっても家庭ごとの差は大きくなります。
だから私は、
「教育費は○○万円用意すれば絶対大丈夫!」
とは考えず、今できる範囲で準備していこうと思っています。
大学に進学するとさらに大きなお金が必要
そして、やっぱり大きいのが大学費用。
文部科学省によると、令和7年度の私立大学(学部)の初年度学生納付金等の平均は、
約150万8,000円。
授業料だけでも平均約96万8,000円です。
しかも、これは初年度の学生納付金等。
進学先や学部によっても金額は変わります。
さらに自宅から通えない大学なら、
家賃
生活費
引っ越し費用
なども考える必要が出てくるかもしれません。
子どもがまだ小さい今は、
「大学なんてまだまだ先!」
と思ってしまいますが、こうして数字を見ると、
少しずつでも早いうちから残しておく意味はありそう
と感じました。
0歳・3歳のわが家が教育費のためにやっていること
では、わが家が現在、教育費のために何をしているのか。
実は、とてもシンプルです。
今のところ、教育費として貯めているのは児童手当です。
学資保険には加入していません。
教育費専用として毎月○万円を積み立てているわけでもありません。
児童手当を基本的に貯金して、
「将来、子どものために必要になったときのお金」
として残しています。
前回の記事でも紹介しましたが、児童手当は普段の生活費には使わず、親名義の貯金口座で管理しています。
現在の児童手当はいくら?
現在の児童手当は、第1子・第2子の場合、
3歳未満:月15,000円
3歳以上〜高校生年代:月10,000円
となっています。
支給対象は高校生年代までで、偶数月に2か月分ずつ支給されます。
わが家では、このお金を「今月使えるお金」として家計に入れるのではなく、基本的に貯金へ。
1回1回はそれほど大きく感じなくても、長期間積み重ねればまとまった金額になります。
だから今は、
児童手当を使わず残しておく
というのが、わが家の教育費準備の第一歩になっています。
学資保険には入っていません
教育費について調べると、
「学資保険って入った方がいいの?」
という疑問も出てきます。
わが家は現在、学資保険には加入していません。
ただし、
「学資保険は必要ない」
と思っているわけではありません。
教育費の準備方法には、預貯金や保険などさまざまな選択肢があります。
どの方法が合うかは、家計や保障に対する考え方によって違うと思っています。
わが家の場合は、今のところ学資保険ではなく、児童手当を貯金する方法を選んでいるというだけです。
今後家計や考え方が変われば、教育費の準備方法について改めて考えることもあると思います。
「絶対大学へ」とは決めていない
私たちは、
「子どもは絶対大学へ行かせる!」
と決めているわけではありません。
大学へ行くのか。
専門学校へ行くのか。
就職するのか。
別のやりたいことを見つけるのか。
今はまだ分かりません。
だから、
本人が希望したら、その道をできるだけ応援したい。
というのが今の考えです。
そのときに、
「お金がないから無理」
と最初から選択肢を狭めることが少しでも減るように。
今から少しずつ準備しておきたいと思っています。
教育費だけを考えすぎないのも、わが家の考え方
教育費はもちろん大切。
でも、子どもが小さい今の時間も大切にしたいと思っています。
教育費のために、
旅行を全部我慢する。
家族のお出かけを全部やめる。
今の生活をギリギリまで切り詰める。
そこまではしたくありません。
わが家では毎月3万円の先取り貯金を約3年間続けていますが、それとは別に、家族旅行などにもお金を使っています。
将来のために貯めることと、今の家族の時間に使うこと。
どちらか一方だけではなく、バランスを取りながら家計を整えていきたいと思っています。
教育費だけの「別枠貯金」は今のところ作らない
今のわが家では、
教育費専用口座
を新しく作る予定も、今のところありません。
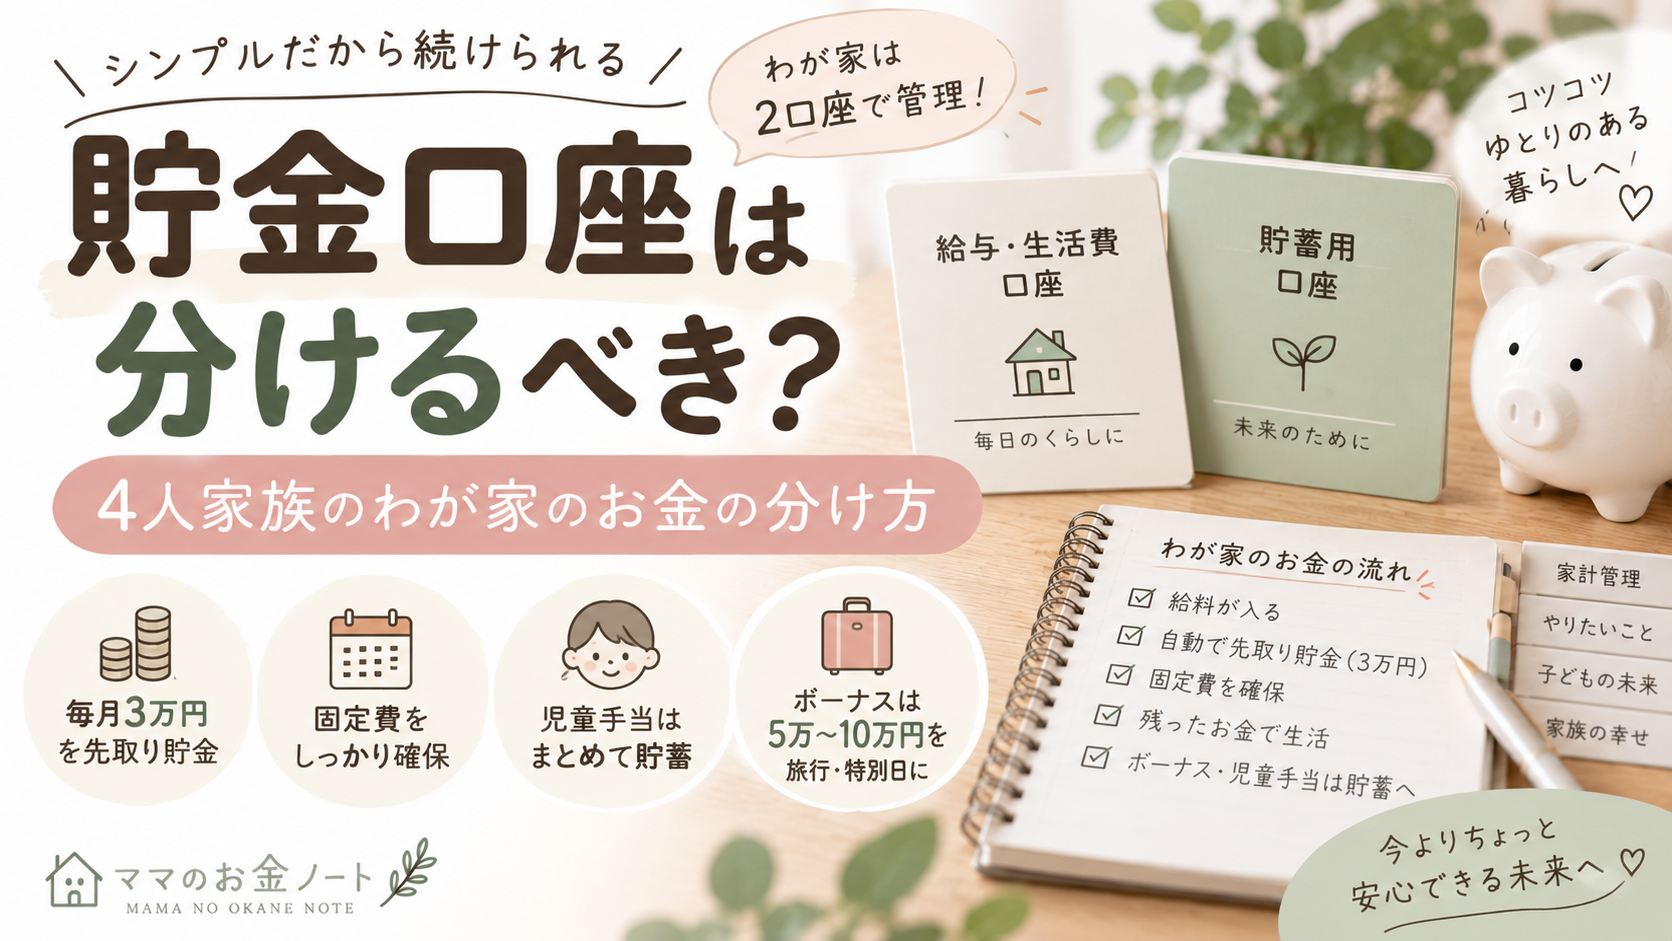
もともと家計管理は、
生活費口座+貯金口座
というシンプルな方法です。
そこに児童手当も貯めています。
口座を細かく分けすぎるより、
自分が管理しやすいこと
を優先しています。
ただ、子どもが大きくなって教育費が現実的になってきたら、
「今いくら貯まっている?」
「あとどのくらい必要?」
を改めて確認するつもりです。
教育費は「まだ先」だからこそ少しずつ
0歳・3歳の今、
教育費についてものすごく不安を感じているかというと、正直そこまでではありません。
大学進学まではまだ時間があります。
だからこそ、
今から無理なく続けていけばいい
と思っています。
教育費だけに焦って家計を苦しくするのではなく、
児童手当を残す。
毎月の貯金を続ける。
固定費を定期的に見直す。
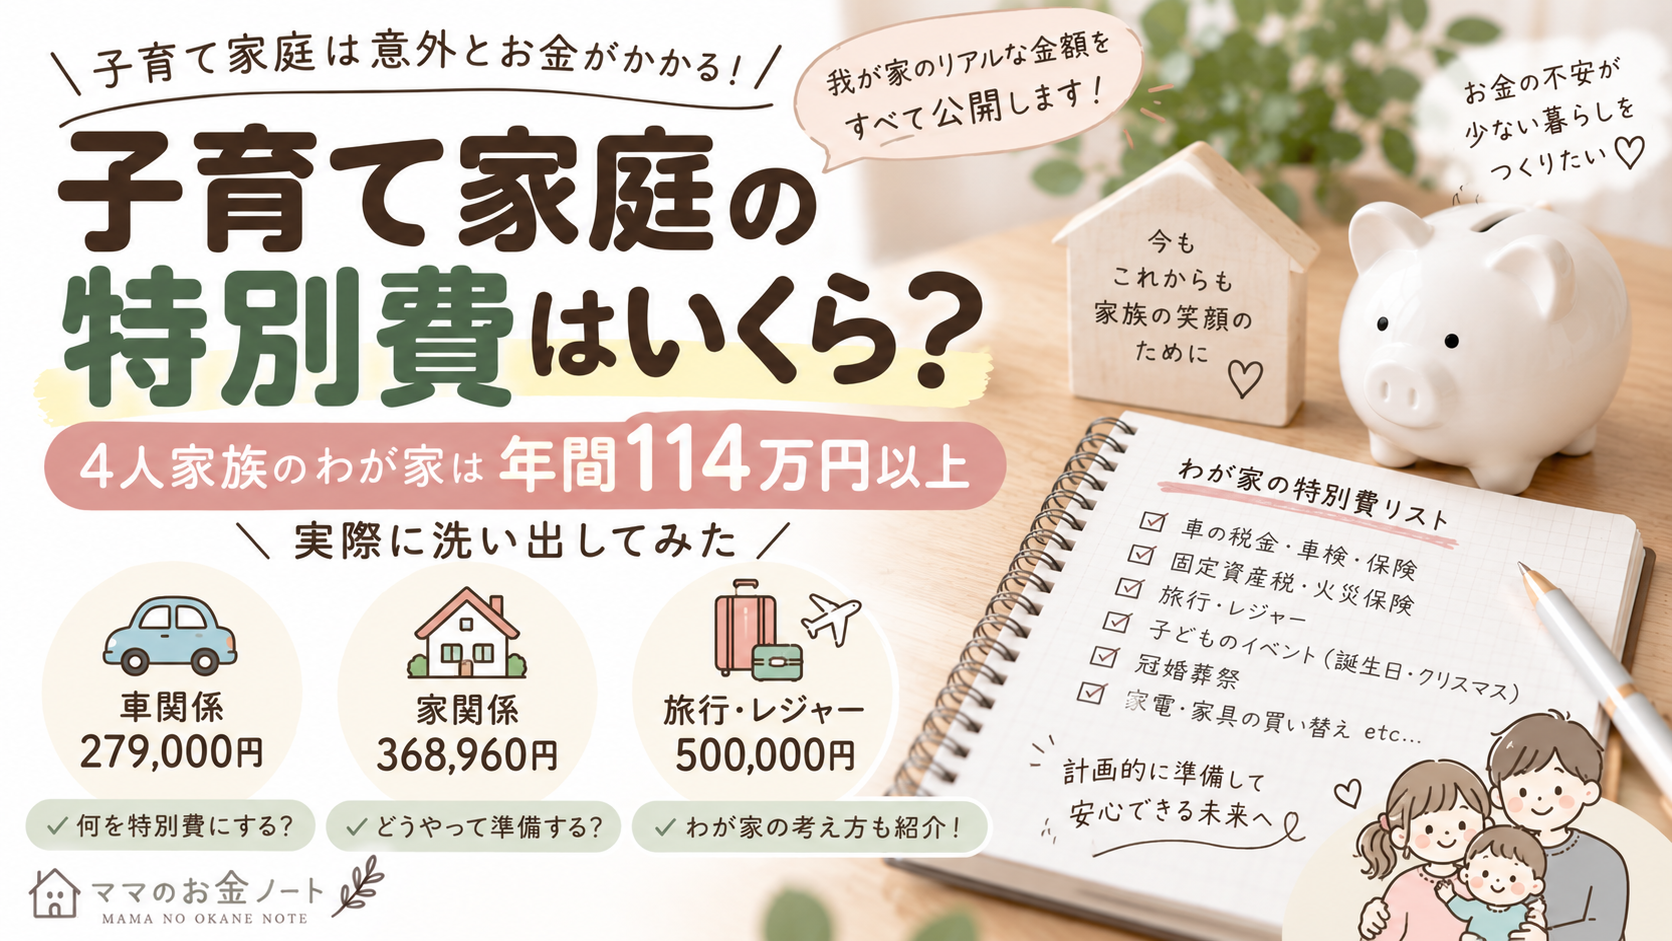
特別費も少しずつ把握する。
そんなふうに、家計全体を整えることが結果的に子どもの将来のお金にもつながると思っています。

まとめ|教育費は「完璧に準備」より今できることから
子ども2人がいるわが家では現在、
教育費として児童手当を基本的に貯金
学資保険には加入していない
教育費専用の積立はしていない
という、とてもシンプルな方法です。
そして進路についても、
「本人が希望する道をできるだけ応援したい」
ということしか、まだ決めていません。
教育費を調べてみると、大きな金額になる可能性があることは分かりました。
だからといって、
「今すぐ何百万円も準備しなきゃ!」
と焦るのではなく、
子どもが小さい今からできることを少しずつ。
わが家の場合、その第一歩が児童手当を残しておくことでした。
私自身もFP3級を勉強しながら、教育費についてこれからもっと学んでいきたいと思っています。
子どもの成長と一緒に、わが家の教育費準備がどう変わっていくのか。
またこのブログでリアルに記録していきます✍️🌿
投稿者

rinaaa59@outlook.jp
関連投稿