- 0
- 4 words
「ボーナスが入ったら、みんなどうしてる?」
全部貯金する?
旅行や買い物に使う?
住宅ローンや大きな支払いに充てる?
子どもが2人いるわが家でも、ボーナスは家計にとって大きなお金です。
わが家は夫婦と0歳・3歳の子どもがいる4人家族。
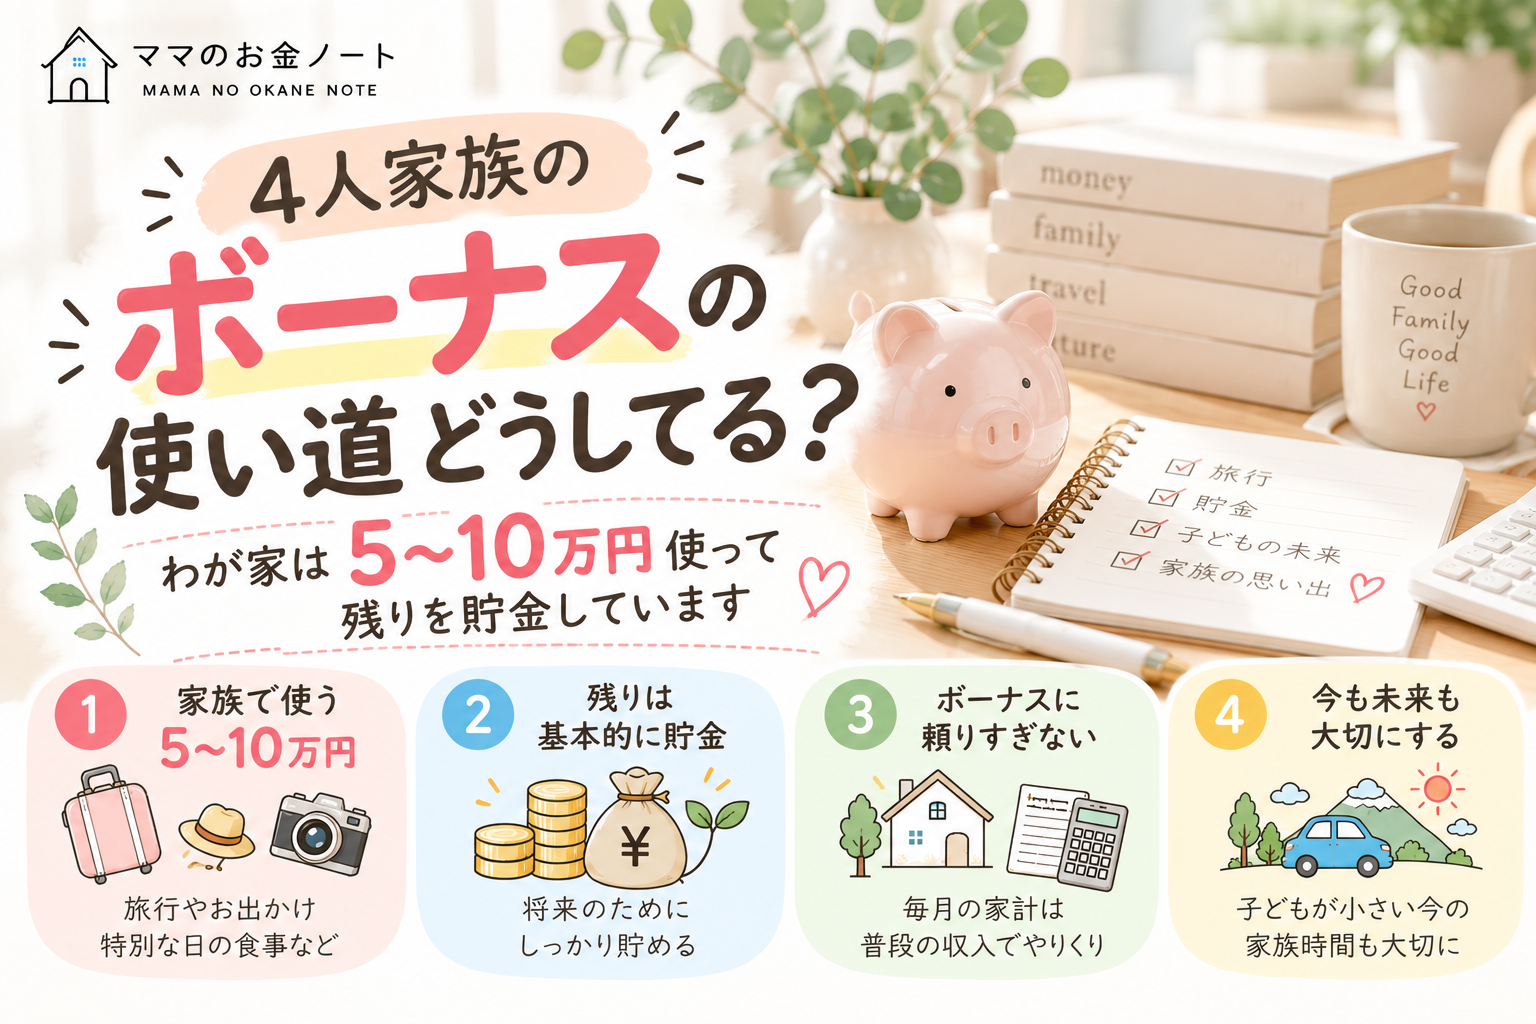
現在は、1回のボーナスにつき5〜10万円ほどを旅行や特別なことに使い、残りは基本的に貯金しています。
ボーナスを全部使ってしまうわけでもなく、全部貯金するわけでもありません。
その理由は、
Table of Contents
将来のための貯金も大切。でも、子どもが小さい今の家族時間も大切にしたいから。
今回は、そんなわが家のリアルなボーナスの使い道と、ボーナスに頼りすぎない家計管理について紹介します。
※ボーナスの金額や支給状況、必要な貯金額などは家庭によって異なります。この記事では、あくまでわが家の家計管理の一例を紹介しています。
わが家のボーナスの使い道はシンプル
わが家では、ボーナスが入ったときの使い道を大きく分けると、
①5〜10万円ほどは家族で使う
②残った分は基本的に貯金する
この2つです。
かなりシンプル。
ボーナスが入ったからといって、大きな買い物をたくさんするわけではありません。
でも、
「せっかくボーナスが入ったんだから、全部貯金!」
ともしていません。
家族旅行や特別な日など、普段の生活費とは少し違うことにも使っています。
1回のボーナスで使うのは5〜10万円ほど
わが家では、1回のボーナスにつき5〜10万円ほどを使うことがあります。
主な使い道は、
家族旅行
お出かけ
特別な日の食事
など。
「必ず10万円使う」と決めているわけではなく、そのときの予定や家計によって変わります。
逆に、
ボーナスが入ったから5〜10万円使わなきゃ!
とも考えていません。
あくまで「使うならこのくらい」というわが家の目安です。
なぜボーナスを全部貯金しないの?
もちろん、ボーナスをすべて貯金すれば、その分貯金額は増えます。
子どもが2人いるので、
教育費。
将来のお金。
車や家に必要なお金。
これから準備したいお金はいくらでもあります。
それでもわが家がボーナスの一部を使うのは、
子どもが小さい今の時間にもお金を使いたい
と思っているからです。
わが家の子どもたちは現在0歳と3歳。
この年齢の子どもたちと過ごせる時間は、今しかありません。
将来のためにお金を残すことは大切。
でも、
旅行に行ったり、家族で出かけたり、一緒に経験したり。
そんなことにもお金を使いたいと思っています。
「全部使う」でも「全部貯める」でもない
以前の私は、
節約=できるだけお金を使わないこと
というイメージもありました。
でも家計管理を続けていくうちに、
大切なことにお金を使うために、ムダな支出を減らす
という考え方に変わってきました。
だからボーナスも同じ。
全部使ってしまえば、将来のお金が残りにくい。
でも全部貯金して、今しかできない家族の経験まで我慢するのも、わが家には少し違う。
そこで、
**一部は今の家族のため。
残りは未来の家族のため。**
と考えるようになりました。
ボーナスの残りは基本的に貯金
家族で使う分を除いたボーナスは、基本的に貯金しています。
ただ、
「ボーナスで○万円貯める!」
という固定額は決めていません。
ボーナスの金額自体が毎回同じとは限らないからです。
だからわが家では、
使う金額の目安を決めて、残った分を貯金する
という方法にしています。
これならボーナスの金額が変わっても対応しやすく、わが家には合っています。
ボーナスを「毎月の生活費」には入れない
わが家が意識しているのが、
ボーナスがないと毎月の生活が回らない家計にしないこと。
普段の生活費は、基本的に毎月の収入の中で考えています。
食費。
日用品。
住宅ローン。
水道光熱費。
保育料。
通信費。
保険。
ガソリン代。
こうした毎月必要になるお金を、
「ボーナスが入ったら何とかしよう」
とは考えないようにしています。
ボーナスは毎月必ず入ってくるお金ではありません。
だから、
普段の生活とボーナスをなるべく切り離して考える。
これも、わが家が大切にしていることです。
毎月の貯金もボーナスとは別に続ける
「ボーナスの残りを貯金しているなら、毎月は貯金しなくてもいい?」
という考え方もあります。
でも、わが家ではボーナスとは別に、
毎月3万円の先取り貯金
を約3年間続けています。
給料が入ったら先に3万円を貯金口座へ移し、残ったお金で生活する方法です。
つまり、
毎月の収入 → 月3万円を先取り貯金
ボーナス → 5〜10万円ほど使い、残りを貯金
という形。
ボーナスだけで貯金するのではなく、普段から少しずつ貯める仕組みを作っています。
ボーナスの貯金は何のため?
「残ったボーナスを貯金する」といっても、
ただ口座残高を増やすことが目的ではありません。
わが家では最近、貯金を大きく4つの目的に分けて考えています。
①生活防衛費
②教育費
③特別費
④将来のお金・投資
「貯金○○万円」という数字だけを見るのではなく、
「これは何のためのお金?」
を考えるようにしています。
生活防衛費は200万円をひとつの目安に
わが家の毎月の生活費は、おおよそ29〜31万円。
月30万円として考えると、
3か月分:約90万円
6か月分:約180万円
になります。
そこで現在は、少し余裕を持たせて、
200万円
を生活防衛費のひとつの目安として考えています。
ボーナスから貯金したお金も、家計全体の現金を確保していくうえで大切です。
ただし、200万円はすべての4人家族に必要という意味ではありません。
子どもの教育費は児童手当も貯金
わが家には0歳と3歳の子どもがいます。
現在、教育費として明確に貯めているのは主に児童手当です。
児童手当は基本的に普段の生活費には使わず、貯金しています。
さらに、大学費用についても少しずつ調べるようになりました。
子どもが将来、
「この学校に行きたい」
「これを勉強したい」
と思ったときには、できる範囲で応援してあげたい。
そのためにも、
ボーナスだけに頼らず、今から少しずつ家計全体で準備する
ようにしています。
ボーナスと特別費の関係は少し注意
ここは、わが家でもまだ改善したい部分です。
以前、年間の特別費を洗い出したところ、
車関係:年間27万9,000円
家関係:年間36万8,960円
旅行・レジャー:年間50万円
と、把握できているだけでも、
年間114万7,960円
ありました。
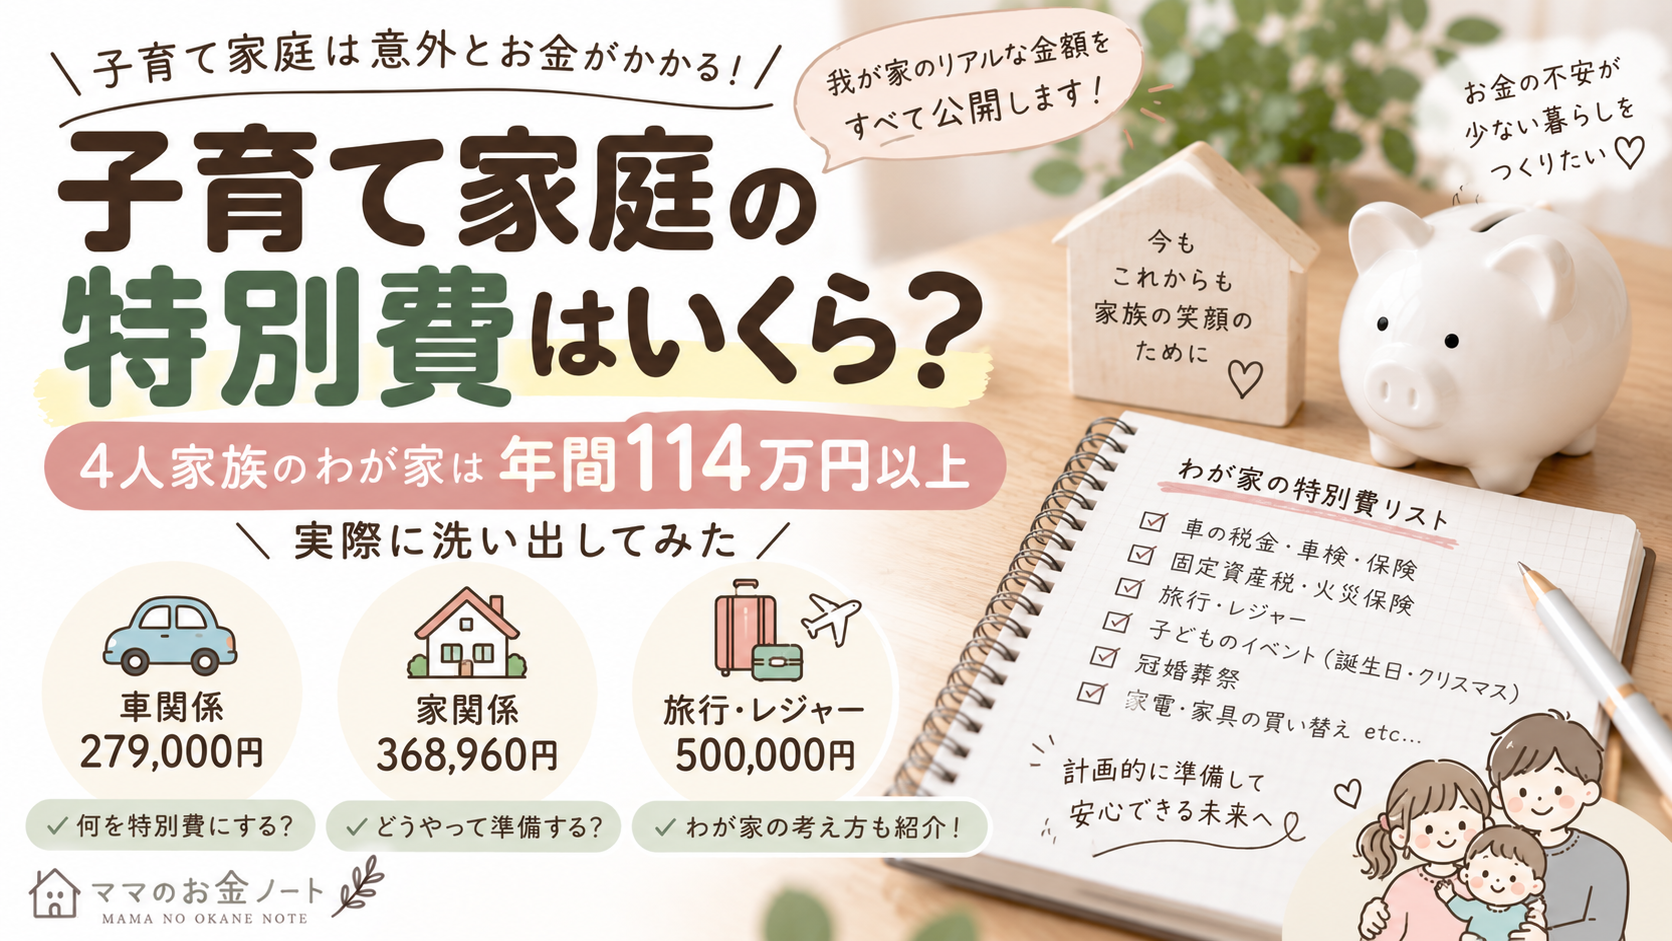
これまで、こうした特別費を貯金やボーナスから支払うこともありました。
つまり、
「ボーナスの残りを貯金した=その金額がそのままずっと残る」
とは限りません。
車や家などの大きな支出があれば、そこから出ていくこともあります。
だから最近は、
貯金額だけを見るのではなく、年間でどんな支出があるのかも把握すること
が大切だと感じています。
「ボーナスで払えばいい」を減らしたい
車検。
税金。
家のメンテナンス。
家電の買い替え。
こうした大きな支出があると、
「ボーナスで払えばいいか」
と思ってしまいがちです。
わが家も、これまでボーナスや貯金から支払ってきました。
でも、それを繰り返していると、
ボーナスが入ってもなかなかお金が残らない
ということにもなりかねません。
だから今後は、毎年ある程度予想できる特別費については、
「ボーナスがあるから大丈夫」ではなく、年間の家計として考える
ようにしたいと思っています。
ボーナスでやらないようにしていること
わが家では、
ボーナスが入った勢いで大きな買い物をする
ことはなるべく避けています。
普段より口座残高が増えると、
「ちょっとくらいいいか」
という気持ちになりやすいからです。
欲しいものがあっても、
本当に必要?
今買う必要がある?
買ったあとも後悔しない?
と一度考える。
これは普段のネットショッピングでも意識していることです。
ボーナスは「貯めるため」だけのお金じゃない
家計管理や節約について発信していると、
「もっと貯金しなきゃ」
という気持ちになることがあります。
でも私は、
お金は貯めるためだけにあるわけではない
と思っています。
家族で旅行する。
子どもと新しい場所へ行く。
おいしいものを食べる。
そんな経験のために使うお金も、わが家にとっては大切なお金です。
だから、
ボーナスを使う=悪いこと
とは考えていません。
大切なのは、
何となく全部使ってしまわないこと。
使う分を決めて、残す分も作る。
このバランスが、今のわが家には合っています。
わが家のボーナスルールをまとめると
現在のわが家は、とてもシンプルです。
1回のボーナスにつき5〜10万円ほどは家族で楽しむことに使う。
残った分は基本的に貯金する。
そして、
毎月3万円の先取り貯金は別で続ける。
児童手当も基本的に貯金する。
ボーナスありきで毎月の生活費を組まない。
この形を続けています。
完璧な方法ではありません。
特別費の管理など、これから改善したいところもあります。
でも、
今を楽しみながら、未来のお金も残す。
今のわが家には、このくらいがちょうどいいと思っています。
まとめ|ボーナスは「今」と「将来」の両方に使う
ボーナスが入ると、
「全部貯金した方がいい?」
「少しくらい使ってもいい?」
と迷うことがあります。
わが家の場合は、
1回のボーナスから5〜10万円ほどを旅行や特別なことに使い、残りは基本的に貯金
しています。
全部使わない。
でも全部貯めない。
**一部は今の家族のために。
残りは未来の家族のために。**
子どもたちが0歳・3歳の今しかできない経験も大切にしながら、将来の生活防衛費や教育費なども準備していきたいと思っています。
そして、ボーナスだけを頼りにするのではなく、
毎月3万円の先取り貯金
児童手当の貯金
固定費の見直し
特別費の把握
など、普段の家計も整える。
私自身もFP3級を勉強しながら、まだまだ家計管理について勉強中です。
これからボーナスの使い方や特別費の管理方法が変わったら、その過程も「ママのお金ノート」に残していきたいと思います🌿
投稿者

rinaaa59@outlook.jp
関連投稿