- 0
- 3 words
結婚したら、夫婦のお金は一緒にする?
それとも別々にする?
家計管理をしていると、
「夫婦のお財布は一緒にしたほうが貯金しやすい」
「別財布だと家計管理が難しい」
という話を目にすることがあります。
でも、わが家は結婚して6年目。
Table of Contents
夫婦のお財布は完全に別です。
夫から毎月決まった生活費をもらっているわけでもありません。
すべて折半しているわけでもありません。
「この支払いは夫、この支払いは私」
というように、それぞれが担当する方法で生活しています。
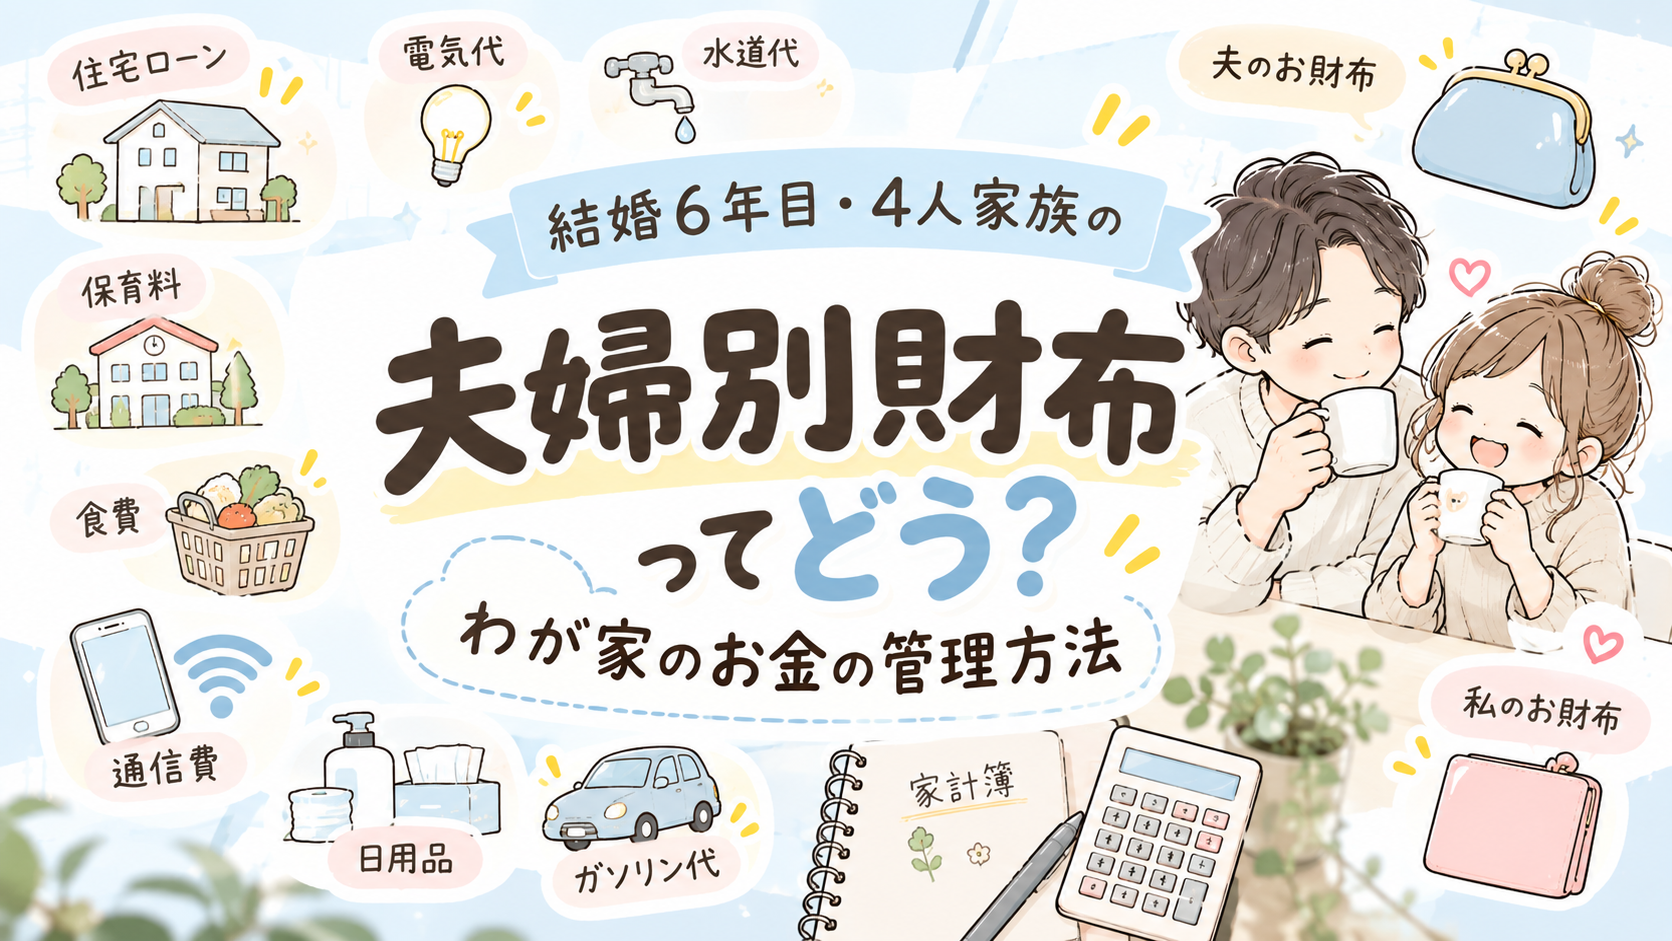
今回は、0歳・3歳の子どもがいる4人家族のわが家が、夫婦別財布でどのように家計を管理しているのかまとめてみます。
※この記事は、わが家の家計管理方法を紹介するものです。収入や働き方、考え方によって合う管理方法は異なります。
わが家は夫婦完全別財布
わが家では、結婚してから夫婦のお金をすべて一つにまとめる管理はしていません。
夫のお金は夫。私のお金は私。
お互いの給料額は把握していますが、
「今月何にいくら使った?」
「それ買ったの?」
など、個人のお金の使い方には基本的に干渉しません。
お小遣い制でもありません。
その代わり、家族として必要になる生活費を、
夫婦それぞれが担当しています。
誰が何を払っている?わが家の分担を公開
現在の主な分担はこんな感じです。
| 支出 | 支払う人 |
|---|---|
| 住宅ローン | 夫 |
| 水道代 | 夫 |
| 電気代 | 夫 |
| 保育料 | 夫 |
| 食費 | 私 |
| 通信費 | 私 |
| 日用品 | 私 |
| ガソリン代 | それぞれ |
| 個人的な支出 | それぞれ |
わが家は、
「家計の支出を全部50:50にする」
という考え方ではありません。
たとえば住宅ローンや光熱費、保育料は夫。
食費や通信費、日用品は私。
車のガソリンは、それぞれ自分で使う分を支払っています。
だから毎月、
「今月の生活費は○万円だから半分振り込んで」
というやり取りもありません。
夫から毎月「生活費」はもらっていない
夫婦別財布と聞くと、
「旦那さんから毎月生活費をもらって、そこから食費などを払うの?」
と思われるかもしれません。
でも、わが家は違います。
夫から毎月決まった生活費をもらうことはありません。
夫が担当するものは夫が支払う。
私が担当するものは私が支払う。
かなりシンプルです。
もちろん、この方法がすべての家庭に合うとは思っていません。
でも、わが家の場合は長くこの形なので、
特に使いづらさを感じることなく続けられています。
お互いの収入は知っている
財布は別ですが、
お互いの給料額は把握しています。
ここは私たちの中では大切なところ。
「財布が別=相手のお金を何も知らない」
という状態ではありません。
家族として生活していく以上、ある程度お互いの収入を把握したうえで、それぞれが支払いを担当しています。
相手のお金の使い道には基本的に干渉しない
夫婦別財布にしていて、私が楽だと思うところのひとつが、
自分のお金を比較的自由に使えること。
もちろん家族に必要なお金や、自分が担当している支払いはあります。
でも、それを支払ったうえで、
相手が個人的に何へお金を使ったかには基本的に干渉しません。
お互い、
「それ何円だった?」
「なんで買ったの?」
と細かく管理することもありません。
私には、この距離感が合っています。
夫婦別財布の一番いいところは「自由」
6年間この方法を続けてきて、私が感じる一番のメリットは、
自由に使えること。
です。
自分で使うお金について、毎回相手に確認する必要がありません。
夫婦だからといって、すべてのお金を一緒に管理しなければいけないわけではない。
わが家の場合は、
**家族のお金は分担する。
自分のお金は自分で管理する。**
この形が合っています。
別財布だから使いづらいと感じることはほとんどない
正直、
「夫婦別財布だから大変!」
と感じていることはほとんどありません。
結婚してからこの方法なので、それが普通になっていることも大きいと思います。
ただし……
旅行のときだけちょっと面倒です(笑)。
旅行先で、
「ここ私払うよ!」
「じゃあ次こっち払う!」
「さっきどっちが払ったっけ?」
みたいなターンが何回か発生します😂
普段の固定費なら担当が決まっているので簡単。
でも旅行やお出かけは支払いが細かく何回も発生するため、
別財布の面倒くささを少し感じる瞬間
です。
とはいえ、それを理由に財布を一緒にしたいと思うほどではありません。
別財布でも「家計を知らない」わけではない
ここは大事だと思っています。
夫婦別財布というと、
「家計全体が分からなくならない?」
という心配もあります。
でも、
財布を一緒にすることと、家計を把握することは別。
わが家では、お互いの収入を知っています。
私は家計簿をつけていますし、食費や固定費など、家族としてどのくらいお金がかかっているのかも確認しています。
だから、
財布は別。でも家計には無関心ではない。
という状態です。
私自身の貯金も自分で管理
わが家では、貯金についてもシンプルに管理しています。
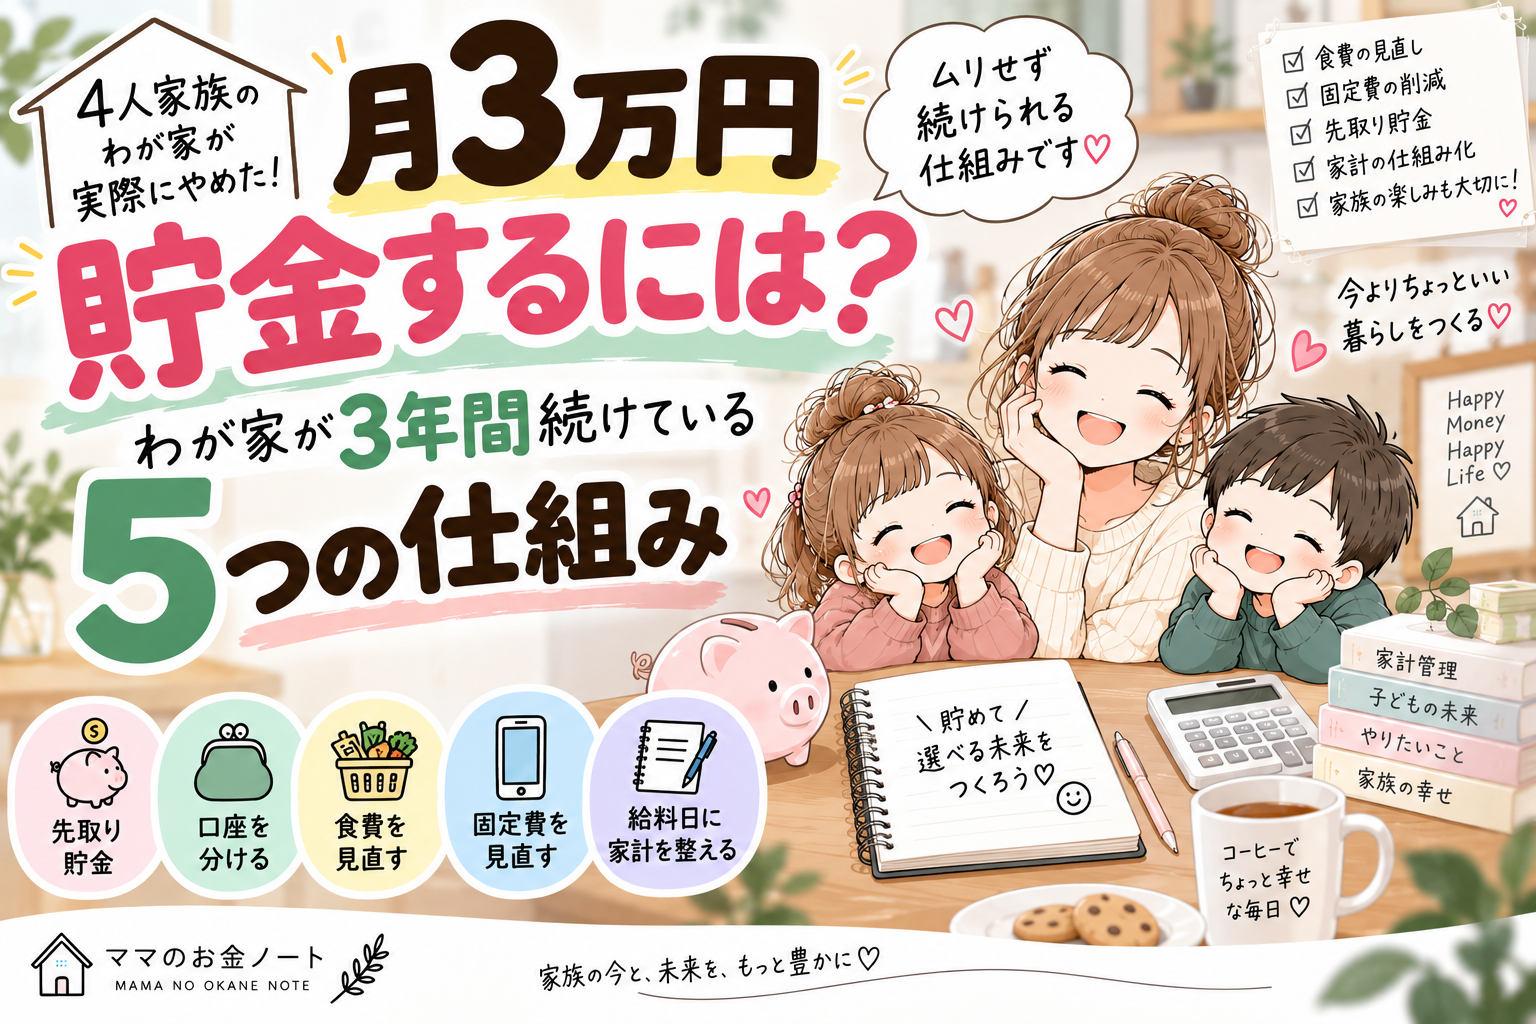
私は給料日に、
月3万円を先取り貯金。
生活費として使う口座と、貯金用の口座を分けています。
「夫婦別財布だから余ったら貯金」
ではなく、
自分が貯める分は先に確保する
という方法です。
この仕組みは約3年間続けています。
夫婦別財布で気をつけたいと思うこと
わが家では今のところ別財布が合っています。
でも、別財布なら何もしなくても家計管理がうまくいくわけではないと思っています。
特に大切だと感じるのは、
「誰が何を払うのか」が曖昧にならないこと。
住宅ローンは夫。
食費は私。
というように担当が決まっているから、毎月細かく精算しなくても生活できます。
もうひとつは、
家計全体をまったく知らない状態にしないこと。
自分のお金だけを見て、
「私は大丈夫!」
となっていても、家族全体で見れば支出が大きくなっている可能性があります。
だから別財布でも、
収入
毎月の生活費
これから必要になる大きなお金
くらいは夫婦で共有しておいたほうが安心だと感じています。
「夫婦のお金はこうするべき」はないと思う
家計管理を勉強していると、
「夫婦のお金を一つにまとめる」
「お小遣い制にする」
「生活費を折半する」
など、いろいろな方法があります。
でも、6年間別財布で生活してきて思うのは、
どの方法が正解かより、夫婦が続けやすいかのほうが大切
ということ。
収入も違う。
働き方も違う。
家族構成も違う。
お金に対する考え方も違う。
だから、
他の家庭と同じ管理方法にする必要はない
と思っています。
わが家の場合は、夫婦別財布+支払い担当制。
今のところ、この方法が一番ラクです。
まとめ|結婚6年目、わが家はこれからも夫婦別財布
わが家は結婚6年目。
0歳・3歳の子どもがいる4人家族ですが、
夫婦のお財布は完全に別です。
夫は、
住宅ローン・水道・電気・保育料など。
私は、
食費・通信費・日用品など。
ガソリン代はそれぞれ支払っています。
毎月夫から生活費をもらうこともなく、お互いの個人的なお金の使い方にも基本的には干渉しません。
別財布で困ることもほとんどなし。
唯一、
旅行先で「次どっち払う?」を何ターンもするのがちょっと面倒なくらい(笑)。
でも、それも含めて今の方法がわが家には合っています。
夫婦のお金は、
「一緒にするか、別にするか」だけが大切なのではなく、自分たちが無理なく続けられる仕組みを作ること。
これからも家族のお金は把握しながら、それぞれが自由に管理できる今の形を続けていきたいと思います🌿
投稿者

rinaaa59@outlook.jp
関連投稿