- 0
- 3 words
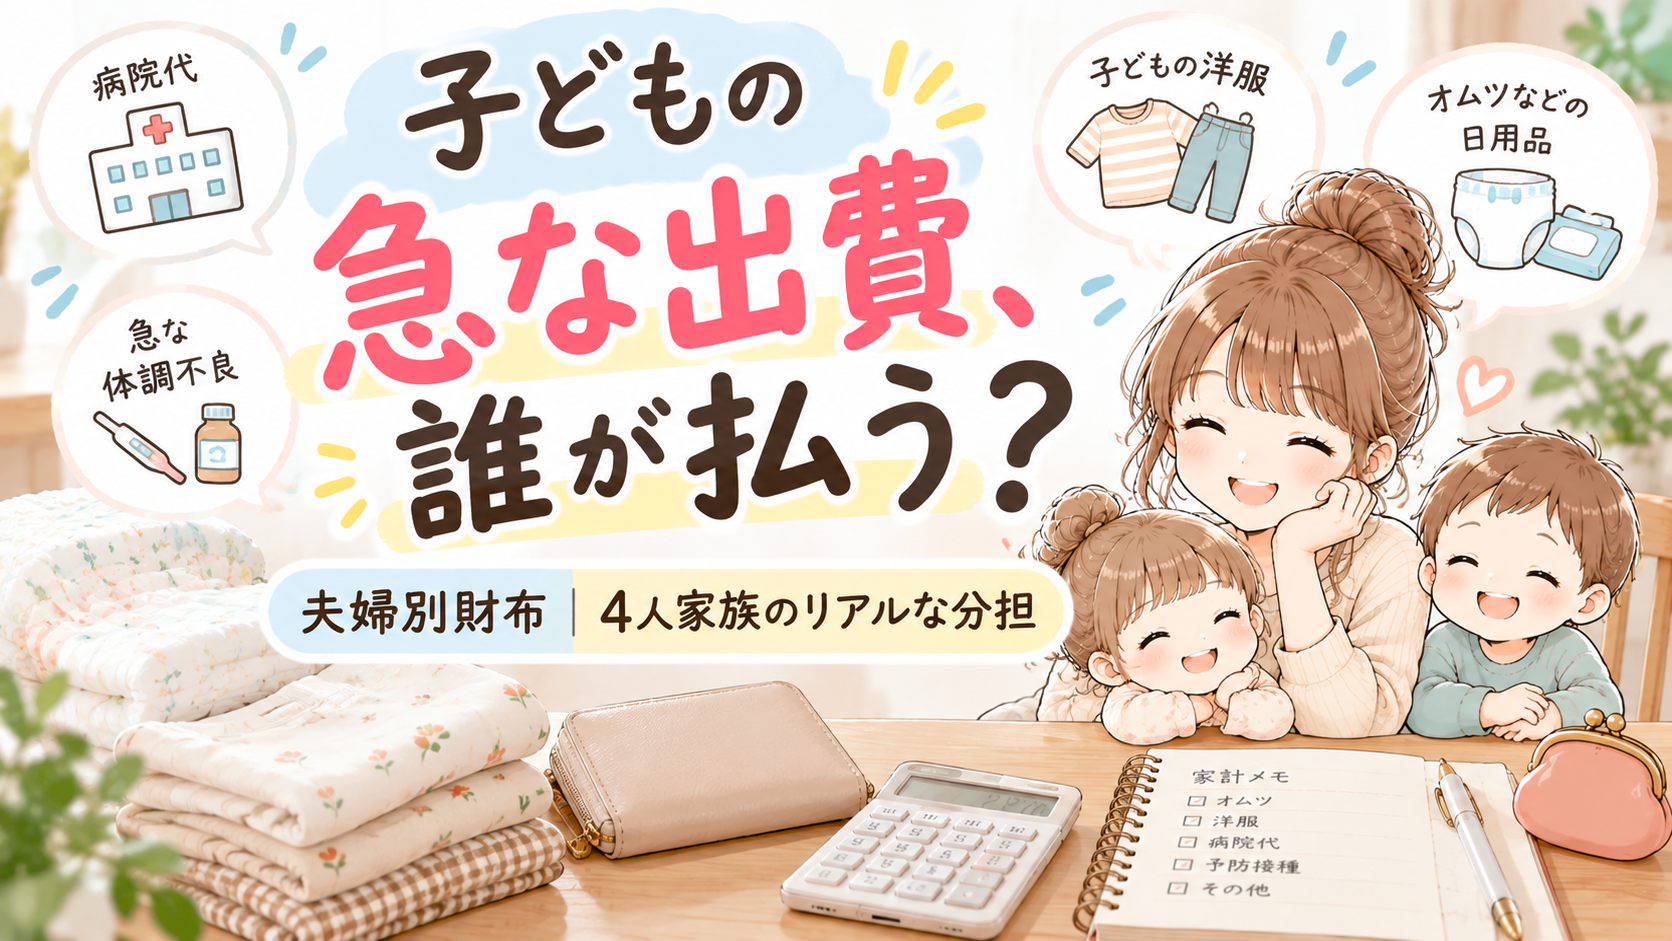
子どもがいると、毎月の生活費とは別に、突然お金が必要になることがありますよね。
急な体調不良で病院を受診したり、予定していなかったものを購入する必要が出てきたり。
そんなとき、「子どもの出費は夫婦のどちらが払うの?」と悩む家庭もあるのではないでしょうか。
わが家は、夫婦と0歳・3歳の子どもがいる4人家族。
夫婦のお財布は完全に別々で、家計の支払いもそれぞれ分担しています。
子どもに関する出費も、すべてを一方が負担しているわけではありません。
洋服やオムツなどの日常的な買い物は私が負担し、病院代や急な大きな出費は基本的に夫が負担しています。
今回は、そんなわが家の子育て費用の分担方法と、急な出費にどう対応しているのかを紹介します。
※この記事は、わが家の実際の家計管理についてまとめたものです。夫婦の収入や働き方によって、適した分担方法は異なります。
Table of Contents
子どもの急な出費は、わが家では夫が負担
わが家では、子どもの急な大きな出費が発生した場合、基本的に夫が負担しています。
例えば、子どもの病院代や、予定していなかった大きな支払いなどです。
一方で、子どもに必要なものをすべて夫が購入しているわけではありません。
普段の買い物と急な出費では、支払う人が違います。
このように分担しているため、私自身が子どもに関するすべての支出を管理しているわけではありません。
日常的な子育て費用は私が負担している
子どもに関する支出には、急に発生するものだけでなく、日々の生活で必要になるものもあります。
わが家では、次のような日常的な買い物は私が負担しています。
- オムツなどの消耗品
- 子どもの洋服
- 肌着や靴など、成長に合わせて必要になるもの
子どもは成長が早く、去年着ていた洋服が今年は着られないこともあります。
また、オムツのように定期的に購入するものもありますよね。
こうした日常的な支出は、普段の買い物と一緒に管理しています。
小さな出費でも、積み重なると家計に影響する
洋服やオムツなどは、1回の買い物ではそれほど大きな金額にならない場合もあります。
しかし、毎月必要になるものや、成長に合わせて買い替えるものが重なると、支出は増えていきます。
そのため、子どもの日用品についても、必要なものを必要な分だけ購入することを意識しています。
ただし、節約のために必要なものまで我慢することはしません。
病院代や急な大きな出費は夫が負担
子どもの体調不良や、予定外の大きな支払いが発生することもあります。
わが家では、こうした支出は基本的に夫が負担しています。
子どもの急な出費まで、私が毎月の生活費からすべて支払う形にはなっていません。
急な出費を毎月の予算だけで考えない
毎月の家計を管理していても、すべての出費を事前に予測するのは難しいものです。
特に子どもが小さいうちは、予定外の支払いが発生することもあります。
わが家では、日常的な子育て費用と、急な大きな出費を分けて考えています。
この分担は、現在のわが家の生活に合っている方法です。
ただし、夫が負担してくれるからといって、家計全体の負担がなくなるわけではありません。
夫婦のどちらが払っても、家族全体としては必要な支出であることに変わりはないと思っています。
夫婦別財布でも、子どもの費用は分担できる
わが家は、結婚してから夫婦のお財布を別々に管理しています。
お互いの収入をすべてひとつの口座にまとめるのではなく、それぞれが担当する支払いを負担しています。
例えば、住宅ローンや保育料などは夫が負担し、食費や日用品などは私が負担しています。
子どもに関する費用も、その延長で分担しています。
すべてを半分ずつにしているわけではない
夫婦別財布というと、生活費を半分ずつ出しているイメージがあるかもしれません。
でも、わが家はそうではありません。
担当する支払いが違うため、毎月の負担額も同じではありません。
また、子どもの出費についても、金額をきっちり半分に分けているわけではありません。
日常的な買い物は私、病院代や急な大きな出費は夫。
このように、支出の内容によって分担しています。
子どもの急な出費に備えるために大切だと思うこと
わが家では夫が急な大きな出費を負担していますが、すべての家庭で同じ方法が合うとは限りません。
共働きなのか、育休中なのか、夫婦それぞれの収入や固定費の負担はどうなっているのか。
家庭によって状況は違います。
そのうえで、子どもの急な出費に備えるためには、次のようなことが大切だと考えています。
① 日常的な支出と急な支出を分けて考える
オムツや洋服など、普段から必要になるものと、突然発生する大きな支出は性質が違います。
分けて考えることで、毎月の生活費として準備するものと、別に備えておきたいものが見えやすくなります。
② 夫婦のどちらが負担するかを考えておく
急な出費が発生したときに、支払いについて毎回悩むのは負担になることもあります。
夫婦で事前に話し合っておくと、対応しやすくなると思います。
もちろん、収入や働き方が変わったときは、分担を見直してもよいはずです。
③ 急な支出に対応できるお金を意識する
わが家では、給料日に月3万円の先取り貯金を続けています。
貯金は、将来のためだけでなく、家計に余裕を持たせるうえでも大切だと感じています。
ただし、毎月の先取り貯金とは別に、子どもの急な出費専用の積立口座を用意しているわけではありません。
これからも家族の生活に合わせて、無理なく備えていきたいと思っています。
夫婦で負担する金額より、家族として続けられることが大切
子育てにかかるお金を、夫婦でどのように分担するのが正解なのか。
これは家庭によって答えが違うと思っています。
すべてを折半する家庭もあれば、収入に応じて負担を分ける家庭もあります。
わが家の場合は、日常的な子育て費用を私が負担し、病院代や急な大きな出費を夫が負担する方法です。
どちらか一方の方法が正しいということではなく、夫婦がそれぞれの負担を把握し、必要に応じて見直せることが大切だと思います。
子どもの成長とともに、必要なお金も変わっていきます。
今の分担が、これから先もずっと同じとは限りません。
そのときの家族の状況に合わせて考えていきたいです。
まとめ|子どもの急な出費は、夫婦で無理なく分担したい
わが家では、子どもに関する費用を次のように分担しています。
- 洋服やオムツなどの日常的な買い物は私
- 病院代や急な大きな出費は基本的に夫
- 夫婦のお財布は別々で、それぞれ担当する支払いを負担
子どもがいると、予定していなかった支出が発生することもあります。
だからこそ、普段の生活費だけでなく、急な出費への対応も考えておきたいところです。
夫婦で同じ金額を負担することよりも、家族として無理なく生活を続けられること。
これからも、子どもの成長や家計の状況に合わせて、お金の使い方を考えていきたいと思います。
投稿者

rinaaa59@outlook.jp
関連投稿