- 0
- 15 words
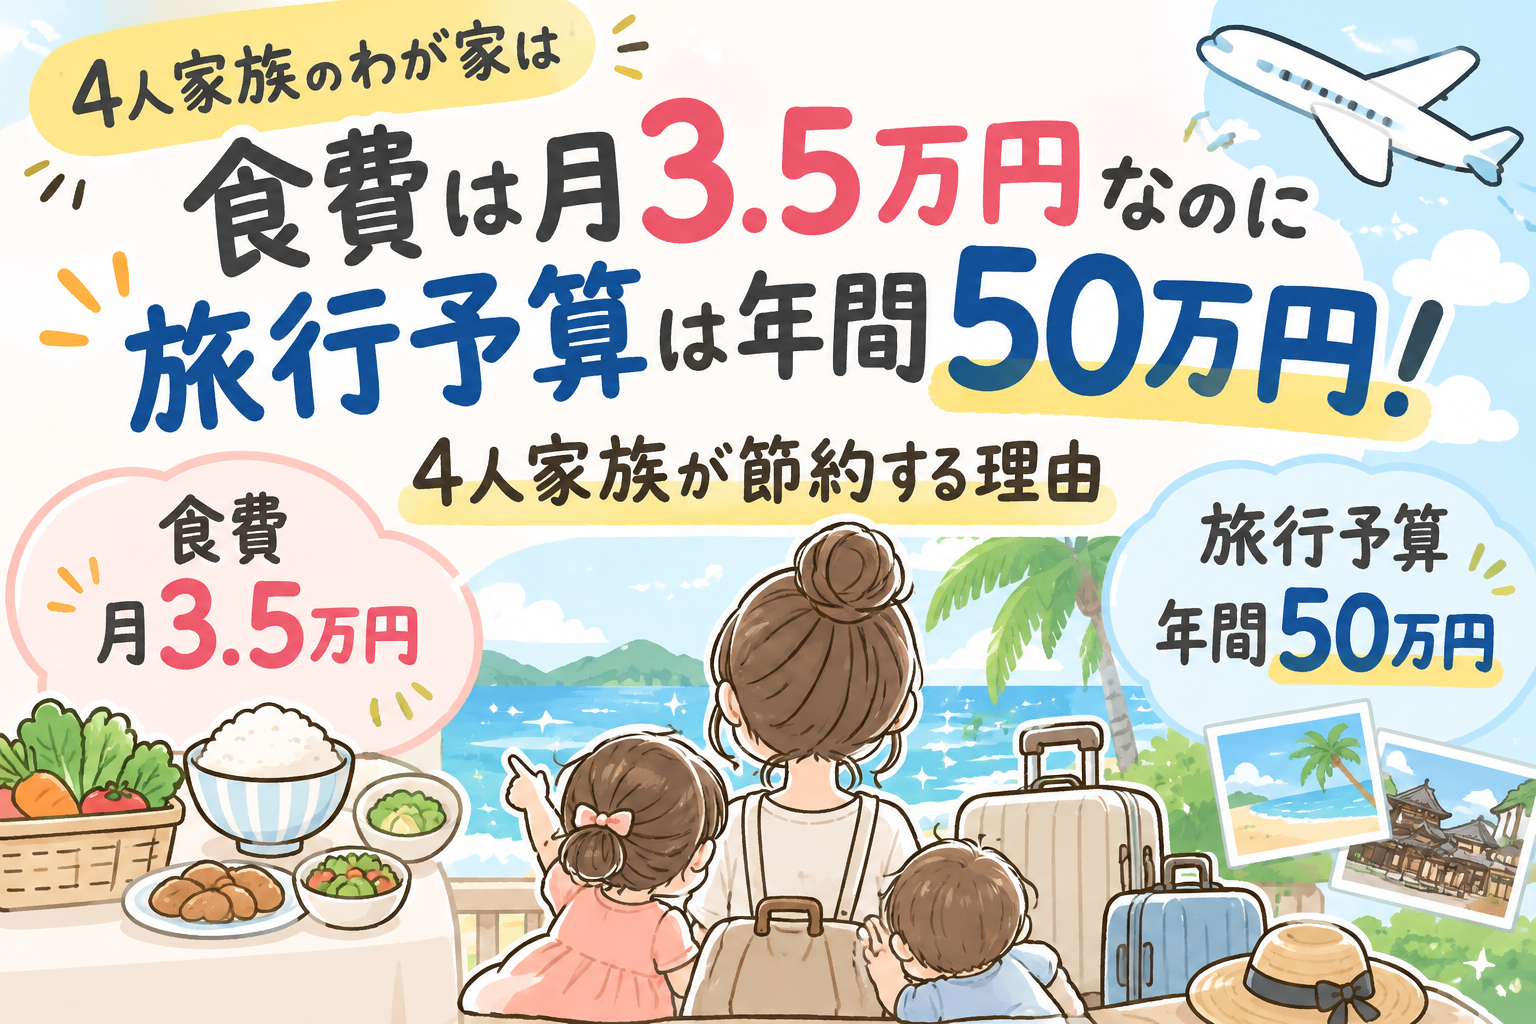
「食費は月35,000円。でも、家族旅行には年間50万円の予算を考えています」
こう聞くと、少し不思議に思われるかもしれません。
「食費は節約しているのに、旅行にはそんなにお金をかけるの?」
「それで貯金はできるの?」
私も、数字だけを見たらそう思うかもしれません。
でも、わが家にとって節約は、何でも我慢することではありません。
普段の生活で無駄を減らして、家族で楽しみたいことにはお金を使う。
そんなメリハリを大切にしています。
わが家は、夫婦と3歳・0歳の子ども2人の4人家族です。
毎月の食費は35,000円を目安に管理しています。一方で、家族旅行には年間50万円ほどの予算を考えています。
ただし、この50万円は実際に毎年使っている金額ではなく、あくまで予算です。
また、旅行費を毎月積み立てているわけではありません。旅行にかかるお金は、ボーナスや貯金から支払っています。
この記事では、食費を抑えながら旅行にお金をかけたい理由、わが家の家計の特徴、旅行費と貯金の考え方を紹介します。
「節約はしたいけれど、家族との楽しみも諦めたくない」
そんな方に読んでもらえたらうれしいです。
Table of Contents
食費は月3.5万円、旅行予算は年間50万円。わが家のお金の使い方
まず、わが家の食費と旅行費を数字で比べてみます。
| 項目 | 予算 |
|---|---|
| 毎月の食費 | 35,000円 |
| 1年間の食費 | 420,000円 |
| 1年間の旅行費 | 500,000円 |
| 旅行費と食費の年間予算の差 | 80,000円 |
※年間食費42万円は月35,000円を12か月分に換算した金額です。実際の年間支出額ではありません。旅行費50万円も年間予算であり、実際に使った金額ではありません。
こうして比較すると、旅行の年間予算が、普段の食費の年間予算を上回っています。
でも、これは食事を我慢して旅行費を捻出しているという意味ではありません。
そもそも、わが家の食費35,000円には、一般的な家庭と違う条件があります。
食費3.5万円には理由がある
わが家の食費が月35,000円を目安にできている理由の一つは、お米をいただいていることです。
普段のお米代がかからないため、その分、ほかの食材を購入することができます。
また、家庭菜園で採れた野菜を料理に使うこともあります。
さらに、外食費は普段の食費とは別に管理しています。
つまり、わが家の35,000円は、すべての食事にかかる費用を含めた金額ではありません。
お米を購入している家庭や、外食費を含めて管理している家庭と、単純に比較できる数字ではないのです。
食費を月35,000円にすること自体が、わが家の最終目標ではありません。
必要な食材は購入し、家族がしっかり食べられることを大切にしながら、無駄を減らすようにしています。
旅行に年間50万円の予算を考える理由
私が家族旅行にお金を使いたい理由は、子どもが小さい今の時間を大切にしたいからです。
わが家には3歳と0歳の子どもがいます。
子どもの成長は本当に早く、できることや興味を持つものがどんどん変わっていきます。
もちろん、旅行に行かなければ思い出を作れないわけではありません。
近所の公園で遊んだり、家で一緒に過ごしたりする時間も大切です。
それでも、普段とは違う場所へ出かけて、家族みんなで新しい景色を見たり、楽しい時間を過ごしたりすることにも魅力を感じています。
私にとって家族旅行は、単にお金を使うイベントではなく、家族で楽しみたいことの一つです。
だからこそ、普段の生活では無駄な支出をできるだけ減らし、旅行にも予算を考えたいと思っています。
ただし、旅行を優先するために、必要な生活費や将来の備えまで削りたいわけではありません。
今の楽しみと、これからの安心。その両方を大切にしたいというのが、わが家の考え方です。
旅行のために食費を我慢しているわけではない
「旅行にお金を使うなら、普段の生活ではかなり我慢しているのでは?」
そう思われるかもしれません。
でも、わが家では家族の食事や必要な日用品まで削って節約することは考えていません。
普段から意識しているのは、買いすぎや使い忘れなどの無駄を減らすことです。
1.買い物は週1回のまとめ買いを基本にする
食材の買い物は、週1回のまとめ買いを基本にしています。
何度も買い物へ行くと、そのたびに予定していなかったものを購入してしまうことがあります。
買い物の回数をある程度決めておくことで、必要な食材を考えて購入しやすくなりました。
もちろん、足りないものがあれば買い足すこともあります。
「絶対に週1回しか買い物をしない」という厳しいルールではありません。
2.食材を無駄にしない
購入した食材は、冷凍保存などを活用し、できるだけ使い切るようにしています。
安いからと大量に購入しても、使い切れずに捨ててしまっては節約になりません。
大切なのは、買ったものを無駄にしないこと。
食材の価格だけでなく、使い切れる量かどうかも考えています。
3.家庭菜園を活用する
家庭菜園で採れた野菜を使えることも、わが家の食費を考えるうえで助けになっています。
ただし、家庭菜園には季節や収穫量による違いがあります。
いつでも必要な野菜がすべて手に入るわけではありません。
採れたものを上手に活用しながら、足りない食材は購入しています。
4.予算を超えた月も必要以上に落ち込まない
食費35,000円は、毎月必ず守れている金額ではありません。
物価が上がったり、予定外の買い物が必要になったりすることもあります。
そんなときは、食事の量や栄養を無理に削るのではなく、何にお金を使ったのかを振り返るようにしています。
予算を超えたからといって、節約が失敗したわけではありません。
翌月に調整できるところがあれば、無理のない範囲で見直します。
節約を続けるためには、完璧を求めすぎないことも大切だと感じています。
旅行費50万円は毎月積み立てていません
ここは、わが家の家計管理で特に伝えておきたい部分です。
年間50万円ほどの旅行予算を考えていますが、毎月決まった金額を旅行用に積み立てているわけではありません。
旅行費は、ボーナスや貯金から支払っています。
例えば、年間50万円を毎月均等に積み立てるとしたら、次の金額になります。
500,000円 ÷ 12か月 = 約41,667円
毎月約42,000円の積み立てが必要になる計算です。
ただし、これは金額を比較するための計算で、わが家が実際に行っている積み立て方法ではありません。
また、年間50万円の予算があるからといって、必ずその金額を使い切るわけでもありません。
旅行の回数や行き先、宿泊日数によって、実際に必要なお金は変わります。
予算は「使わなければいけない金額」ではなく、家計の中でどのくらいまで考えるかを決めるための目安です。
ボーナスや貯金から旅行費を出しても大丈夫?
旅行費をボーナスや貯金から支払う方法には、注意したいこともあります。
それは、旅行にお金を使ったあとも、生活に必要なお金が残っているかということです。
わが家には、旅行以外にもまとまった出費があります。
例えば、車に関する費用です。
わが家は車を2台所有しているため、車検や自動車税などの支払いも考えなければなりません。
また、子どもが2人いると、成長に伴って必要なものが増えたり、予想していなかった出費が発生したりすることもあります。
旅行を楽しみたい気持ちがあっても、こうした支払いを忘れて予算を組むことは避けたいところです。
旅行を予約する前に確認したい4つのお金
旅行費を貯金やボーナスから支払う場合、次のように整理すると判断しやすくなります。
| 確認するお金 | 具体例 |
|---|---|
| 毎月必要な生活費 | 食費、日用品、通信費など |
| 近いうちに必要な特別費 | 車検、自動車税、家電の買い替えなど |
| 残しておきたい貯金 | 急な出費や生活への備え |
| 旅行に使えるお金 | 上記を確認したうえで決める予算 |
この表は、旅行費を考えるための整理方法です。わが家が毎回この手順で計算しているという意味ではありません。
旅行に行くことだけでなく、帰ってきたあとも無理なく生活できるかを考えることが大切だと思っています。
旅行費を貯金から出すなら、旅行後の残高も大切
貯金から旅行費を支払うと、その分だけ貯金残高は減ります。
例えば、次のような場合を考えてみます。
| 項目 | 仮の金額 |
|---|---|
| 旅行前の貯金 | 1,000,000円 |
| 旅行に使うお金 | 200,000円 |
| 旅行後の貯金 | 800,000円 |
※これは説明用の仮の数字です。わが家の実際の貯金残高や旅行支出ではありません。
旅行前に100万円あっても、20万円を使えば80万円になります。
当たり前のことですが、旅行の計画を立てていると、宿泊費や観光費ばかりに目が向いてしまうこともあります。
だからこそ、旅行にいくら使うかだけでなく、旅行後にいくら残るのかも確認したいところです。
特に、貯金を将来の教育費や生活の備えにも使う予定がある場合は、旅行費とのバランスを考える必要があります。
毎月3万円の先取り貯金と旅行費の関係
わが家では、私自身の貯金として毎月3万円を先取りしています。
給料日に貯金するお金を先に確保し、生活費とは分けて管理する方法です。
ただし、毎月3万円の貯金をしているからといって、旅行費50万円が自動的に準備できるわけではありません。
また、食費を節約した分をそのまま旅行用口座へ移しているわけでもありません。
毎月の貯金と、ボーナスや貯金から支払う旅行費は、別のものとして考えています。
普段の給料日にどのようにお金を振り分けているかについては、こちらの記事で紹介しています。
毎月の貯金を続けることも大切ですが、家族で楽しみたいことのためにお金を使うことも大切にしたいと思っています。
ただし、旅行のために必要な備えまで減らしてしまわないよう、家計の状況を見ながら判断する必要があります。
旅行予算50万円は高い?安い?
旅行予算を考えるとき、ほかの家庭がいくら使っているのか気になることもありますよね。
でも、家族旅行に必要な金額は、家庭によって大きく違います。
例えば、同じ4人家族でも、次のような違いがあります。
- 子どもの年齢
- 住んでいる地域
- 旅行先までの距離
- 車・新幹線・飛行機などの移動手段
- 宿泊日数
- 旅行に行く回数
- 宿泊施設や食事の選び方
そのため、年間50万円がすべての家庭にとって高いとも安いとも言い切れません。
大切なのは、ほかの家庭と同じ予算にすることではなく、自分たちの家計で無理なく楽しめるかどうかです。
また、旅行予算を決める際には、宿泊費だけでなく、交通費・食事代・観光費・駐車場代なども含めて考えると、予算オーバーを防ぎやすくなります。
旅行予算を立てるときの内訳例
例えば、年間50万円の旅行予算を考える場合、次のように費用を分けて見積もる方法があります。
| 費用 | 年間の仮予算 |
|---|---|
| 宿泊費 | 200,000円 |
| 交通費・ガソリン代 | 100,000円 |
| 旅行中の食事代 | 80,000円 |
| 観光・施設入場料 | 70,000円 |
| その他・予備費 | 50,000円 |
| 合計 | 500,000円 |
※この表は予算の考え方を説明するための仮の配分です。わが家の実際の旅行費内訳ではありません。
旅行先や回数によって、必要な費用は変わります。
例えば、近場への旅行が中心なら交通費を抑えられることもありますし、遠方へ行く場合は移動費が大きくなることもあります。
最初に年間予算だけを決めるのではなく、旅行ごとに必要な費用を見積もることが大切です。
「節約しているのに旅行にお金をかける」は矛盾しない
節約していると、つい「できるだけお金を使わないこと」が正解のように感じることがあります。
でも、私はそうは思っていません。
例えば、普段の生活では必要のないものを買わないようにしていても、家族で出かけるときにはお金を使いたい。
そう考えることは、決しておかしなことではないと思います。
家計管理は、何でも安く済ませるためだけにするものではありません。
自分たちが大切にしたいことを選び、そのためにお金を残しておくことも、家計管理の一つです。
もちろん、旅行にお金をかけることがすべての家庭にとって正解というわけではありません。
外食が楽しみという家庭もあれば、趣味や習い事にお金を使いたい家庭もあります。
わが家の場合は、その一つが家族旅行です。
以前の記事「節約していてもお金をかけるもの7選」でも、節約するものと大切にしたい支出について紹介しています。
何にお金をかけるかは、それぞれの家庭が決めていいことだと思っています。
旅行にお金を使うために、削りたくないものもある
メリハリのある家計管理を考えるうえで、私が大切だと思うのは、節約してはいけないものまで削らないことです。
例えば、家族に必要な食事。
子どもが毎日使う生活用品。
そして、これからの生活を守るためのお金。
旅行を楽しみたいからといって、こうしたものを無理に減らすことは避けたいと思っています。
節約は、我慢を重ねるほど成功するものではありません。
続けられないほど厳しい予算を組むと、家計管理そのものが負担になってしまいます。
だからこそ、普段の生活では無駄を減らしながら、必要なところにはきちんとお金を使う。
そのバランスを大切にしたいです。
子どもが小さい今と、これからの教育費
わが家の子どもは、現在3歳と0歳です。
今は家族でのお出かけや旅行を楽しみたい気持ちがありますが、これから成長するにつれて必要なお金も変わっていきます。
保育園生活が終われば、小学校や中学校、その先の進路についても考えることになります。
習い事や教育費など、将来の支出も気になるところです。
だからこそ、今の楽しみだけにお金を使うのではなく、将来のための貯金も続けていきたいと思っています。
今しかできない経験を大切にすることと、将来に備えること。
どちらか一方を選ぶのではなく、家族の状況に合わせてバランスを考えていきたいです。
旅行予算も、毎年必ず同じ金額にする必要はありません。
子どもの成長や家計の状況によって、見直していくことも大切だと思っています。
よくある質問
Q.食費35,000円には外食費も含まれていますか?
いいえ。わが家では外食費を普段の食費とは別に管理しています。
また、お米はいただいているため、食費にお米代も含まれていません。
そのため、ほかの4人家族と単純に比較できる金額ではありません。
Q.旅行費50万円は毎年実際に使っている金額ですか?
いいえ。年間50万円は予算です。
毎年50万円を使っているという意味ではありません。
旅行の予定や家計の状況によって、実際の支出は変わります。
Q.旅行費は毎月積み立てていますか?
いいえ。わが家では毎月決まった金額を旅行用に積み立てていません。
旅行費はボーナスや貯金から支払っています。
Q.旅行のために食費を減らしていますか?
普段の食費は月35,000円を目安にしていますが、節約した分をそのまま旅行用に積み立てているわけではありません。
また、家族の食事を無理に削って旅行費を確保しているわけでもありません。
Q.貯金から旅行費を出すのはよくないことですか?
必ずしもそうとは限りません。
ただし、生活に必要なお金や急な出費への備えまで使ってしまわないように、旅行後の貯金残高も考えることが大切です。
Q.節約と旅行を両立するには何から始めればいいですか?
まず、毎月の生活費と年間のまとまった支出を確認することがおすすめです。
そのうえで、無駄を減らせるところを探し、家族が大切にしたいことに使える予算を考えてみましょう。
まとめ|わが家が節約するのは、家族で楽しみたいことがあるから
わが家の食費は月35,000円が目安。
一方で、家族旅行には年間50万円ほどの予算を考えています。
数字だけを見ると、少し意外な家計に見えるかもしれません。
でも、私にとって節約は、何でも我慢することではありません。
普段の生活では無駄を減らし、家族で楽しみたいことにはお金を使う。
そして、今の楽しみだけでなく、将来の生活や子どものための貯金も大切にする。
そのバランスを考えながら家計を管理しています。
旅行費は毎月積み立てているわけではなく、ボーナスや貯金から支払っています。
また、年間50万円という金額は、必ず使い切る目標ではありません。
これからも家族の状況に合わせて、旅行の予算やお金の使い方を考えていきたいと思います。
節約は、お金を使わないためではなく、大切なことにお金を使えるようにするため。
これが、わが家の家計管理で大切にしている考え方です。
「ママのお金ノート」では、これからも4人家族のリアルな家計管理や、子育て家庭のお金の使い方について発信していきます。
投稿者

rinaaa59@outlook.jp
関連投稿